伊予銀行に入りたい人が有価証券報告書を開くと、最初に出てくるのは「いよぎんホールディングス(銀行業・証券コード 5830)」の数字です。いよぎんHDは、2022年10月3日に伊予銀行の単独株式移転で設立された持株会社で、愛媛県松山市に本店を置く伊予銀行を中心とする金融グループです。この記事では、持株会社の数字と、学生が入る伊予銀行の数字を分けたうえで、業績4年分(2023年3月期〜2026年3月期)と働き方を確かめました。決算月は3月で、日本の会計基準です。数字の読み解きには、元メガバンクの採用担当で会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 有価証券報告書の平均年収987.3万円は、持株会社の246人(伊予銀行との兼務者を含む)の平均です。学生が入る伊予銀行は752.6万円(2,642人・平均37.7歳、前期比6.0%増)で、銀行業の上場会社57社の中央値683.8万円より68.8万円高い値です。
- 純利益は279億円→395億円→533億円→743億円と4年で約2.7倍になりました。2026年3月期は、本業のもうけ(コア業務純益)が410億円から676億円へ増えたのが中心で、株の売却益や和解金60億円も上乗せされています。
- ROE(自分のお金でどれだけ稼いだか)は3.76%から8.83%に上がり、2024年度中期経営計画の2026年度目標(8.50%以上)を1年早く超えました。
- 伊予銀行の届出では、月平均残業4.4時間(正社員)、有給休暇の取得率79.8%です。女性の割合は、役席者(支店長代理・課長代理以上)で19.3%、課長級以上で5.0%と、定義によって大きく違います。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 「いよぎんHD」と「伊予銀行」|どちらの数字かを先に決める
| 区分 | 会社 | 学生との関係 |
|---|---|---|
| 持株会社(有価証券報告書を出す会社) | 株式会社いよぎんホールディングス | グループの経営管理をする会社。246人は伊予銀行との兼務者を含む |
| 中心の銀行 | 株式会社伊予銀行 | 学生が入る会社。本店ほか支店142店・出張所8店 |
| そのほかの子会社 | いよぎんリース、四国アライアンス証券、いよぎんコンピュータサービス、いよぎんデジタルソリューションズ など | 連結子会社は17社 |
伊予銀行の前身は、1941年に3つの銀行が合併してできた伊豫合同銀行です。持株会社の設立と同時に、リース・証券・カード・保証・シンクタンク・システムの会社が、伊予銀行の子会社からいよぎんHDの直接の子会社に組み替えられました。その後も2023年4月にいよぎんデジタルソリューションズ、2025年10月にいしづち事業再生債権回収を設立し、事業承継やベンチャー、一次産業向けのファンドも作っています。
グループの企業理念は、存在意義を「潤いと活力ある地域の明日を創る」、経営姿勢を「最適のサービスで信頼に応える」、行動規範を「感謝の心でベストをつくす」としています。
連結の従業員3,098人(2026年3月末)のうち、銀行業が2,784人、リース業が57人、その他が257人です。
2. 伊予銀行の平均年収は752.6万円|持株会社の987.3万円との違い
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前期比 |
|---|---|---|---|---|---|
| いよぎんHD(持株会社) | 246人 | 41.5歳 | 18.5年 | 987.3万円 | 2.9% |
| 伊予銀行 | 2,642人 | 37.7歳 | 15.0年 | 752.6万円 | 6.0% |
出典:有価証券報告書 第4期「従業員の状況」(2026年3月31日現在)。平均年収は賞与と基準外の賃金を含みます。
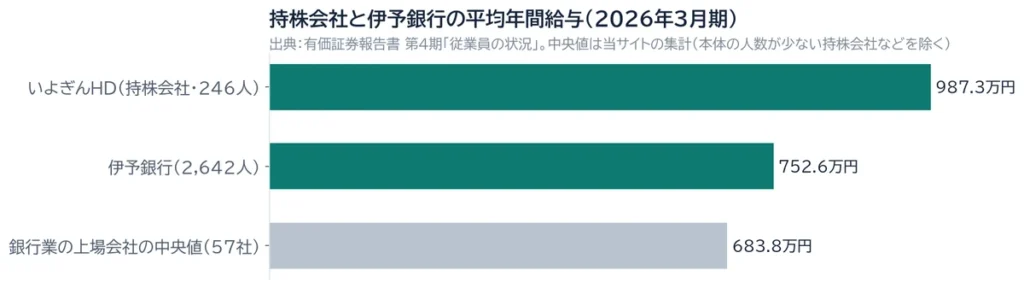
- 987.3万円は、有価証券報告書を出している持株会社だけの平均です。246人には伊予銀行との兼務者が含まれ、平均年齢41.5歳と、伊予銀行(37.7歳)より高めです。本社機能を担う人が中心の数字です(持株会社の年収がアテにならない理由)。
- 持株会社の人数と平均年収は、188人・939.3万円→194人・955.6万円→215人・958.9万円→246人・987.3万円と動いています。
- 学生が入る伊予銀行の平均年収は、2026年3月期の有価証券報告書から「最大人員会社の状況」として載るようになりました。752.6万円は、銀行業の上場会社57社(本体の人数がとても少ない持株会社などを除く)の中央値683.8万円より68.8万円高い値です。それより前の年の伊予銀行の平均年収は載っていないため、推移は追えません。
 助手:はづき
987.3万円と752.6万円、どっちを見ればいいんですか?
 Luke
入社する人が見るのは、伊予銀行の752.6万円です。987.3万円は、グループの本社機能をになう持株会社の246人の平均なんです。年齢も高めなので、比べるときは伊予銀行の数字を使えばOKですよ。
新卒の初任給や採用人数は、公開資料では確認できなかったため載せていません(推計もしません)。応募の前に、伊予銀行の採用サイトで最新の募集要項を確かめてください。
3. いよぎんHDの業績4年|経常収益と純利益
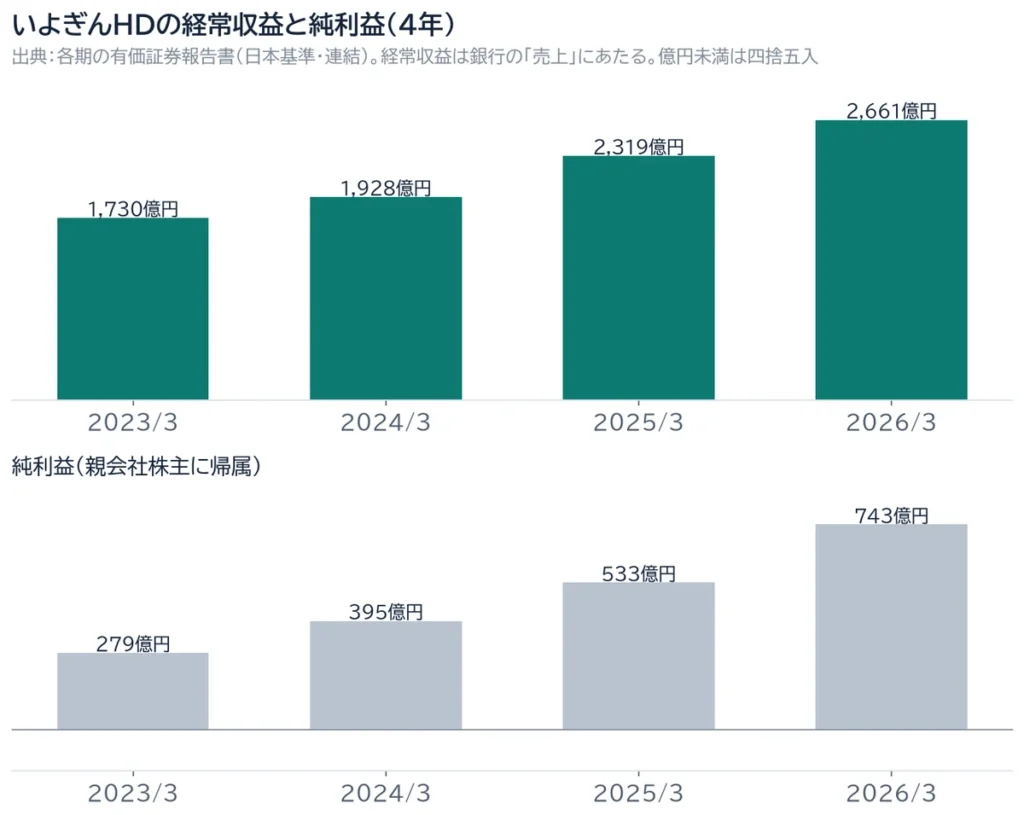
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 自己資本比率 | 連結従業員 |
|---|---|---|---|---|---|---|
| 2023年3月期 | 1,730億円 | 424億円 | 279億円 | 3.76% | 8.88% | 2,986人 |
| 2024年3月期 | 1,928億円 | 586億円 | 395億円 | 4.92% | 9.10% | 3,019人 |
| 2025年3月期 | 2,319億円 | 750億円 | 533億円 | 6.48% | 8.71% | 3,039人 |
| 2026年3月期 | 2,661億円 | 992億円 | 743億円 | 8.83% | 9.20% | 3,098人 |
経常収益は銀行の「売上」にあたる数字で、純利益は「親会社株主に帰属する当期純利益」です。銀行には、ふつうの会社の営業利益にあたる項目がないため、経常利益で見ます。億円未満は四捨五入しました。2023年3月期の数字は、伊予銀行の連結を引き継いで作ったものです。
4年で、経常収益は53.9%、経常利益は133.9%、純利益は166.1%増えました。2026年3月期の経常収益は342億円増えましたが、有価証券報告書は理由として、国内の金利が上がって貸出金も増え、受け取る利息が増えたことと、外国の国債や取引先の株(政策保有株式)を売って、その代金にかかわる収益が増えたことを挙げています。同じ年に、経常費用も101億円増えて1,669億円になっています。
助手:はづき売上にあたる経常収益が4年で53.9%も伸びています。それだけ稼ぐ力がついたってことですか?
Luke半分くらいは、そう言えます。金利が上がって貸したお金の利息が増えたからです。ただ、国債や株を売ったお金も入っていて、同じ年に費用も増えています。銀行は「売上」より、最後に残った利益で見ると覚えておけば十分ですよ。
4. 経常利益992億円の中身|本業のもうけと、一回きりの益
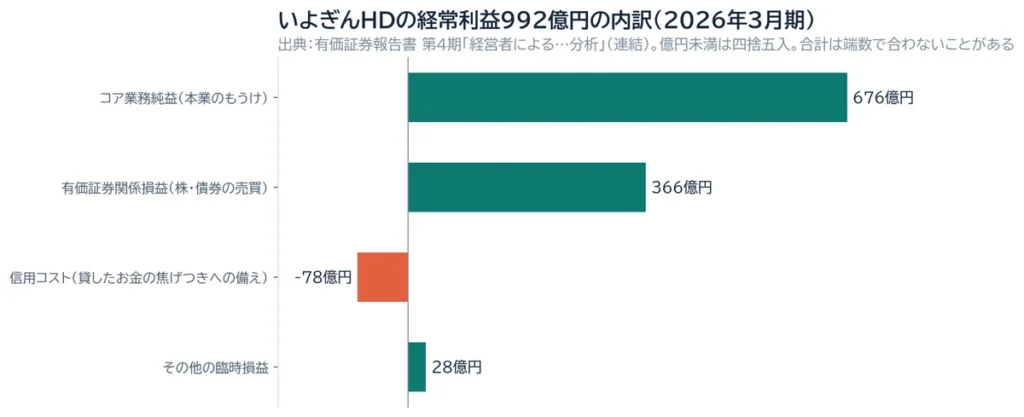
| 項目(連結) | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 資金利益(受け取る利息−払う利息) | 895億円 | 1,044億円 |
| 役務取引等利益(手数料など) | 110億円 | 113億円 |
| 経費 | 684億円 | 639億円 |
| コア業務純益(本業のもうけ) | 410億円 | 676億円 |
| 国債等債券関係損益 | 167億円 | 82億円 |
| 株式等関係損益 | 162億円 | 284億円 |
| 信用コスト | 18億円 | 78億円 |
出典:有価証券報告書 第4期「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」。
- 本業のもうけが266億円増えた:貸出金を増やし、預金と貸出の利ざやも広がって、資金利益が149億円増えました。前の年にあった次の基幹システムを作る費用がなくなり、経費は、ベースアップで人件費が増えたものの、全体では44億円減りました。
- 株の売却益が増え、債券は売却損:取引先の株などを売った益で株式等関係損益は122億円増えました。一方、円の金利が上がったことを受けて国債などを売った損で、国債等債券関係損益は85億円減っています。
- 貸したお金への備えは増えた:倒産や取引先の格付けの引き下げが増え、信用コストは78億円になりました。
- 特別利益に和解金:基幹システムの計画変更に関する和解金60億円を特別利益に計上し、純利益は209億円増えて743億円になりました。
助手:はづき利益が増えた理由がいろいろあって、どれが大事なのかわかりません。
Lukeいちばん大事なのは、本業のもうけ(コア業務純益)が410億円から676億円に増えたことです。貸したお金の利息で、毎年かせぐ力だからです。株の売却益や和解金は「その年だけの上乗せ」と分けて覚えておけばOKですよ。
自己資本比率9.20%は、銀行ではふつうの水準
| 項目 | 2026年3月末 |
|---|---|
| 連結総資産 | 9兆5,398億円(3,382億円増) |
| 連結純資産 | 8,778億円(751億円増) |
| 自己資本比率(純資産ベース) | 9.20% |
| 連結普通株式等Tier1比率(規制上の比率・国際統一基準) | 15.52% |
| 預金等 | 7兆2,797億円(1,669億円増) |
| 貸出金 | 6兆1,072億円(2,680億円増) |
| 有価証券 | 1兆7,057億円(1,435億円減) |
自己資本比率(会社の持ち物のうち、借金ではなく自分のお金でまかなっている割合)は、8.88%→9.10%→8.71%→9.20%です。銀行は預金を預かって貸すので、持ち物の大半は預金などの負債になり、この比率は低く出ます。規制で決められた比率(連結普通株式等Tier1比率)は15.52%で、こちらで銀行の安全さを見ます。
助手:はづき自己資本比率9.20%は、メーカーと比べると低いですよね。心配しなくていいんですか?
Luke心配しなくて大丈夫、銀行ではふつうの数字です。みなさんの預金を預かって貸す商売なので、自分のお金の割合は低く出ます。銀行の安全さは別のものさし(15.52%)で見る、と覚えておけばOKですよ。
5. 中国・四国の地銀グループと比べると
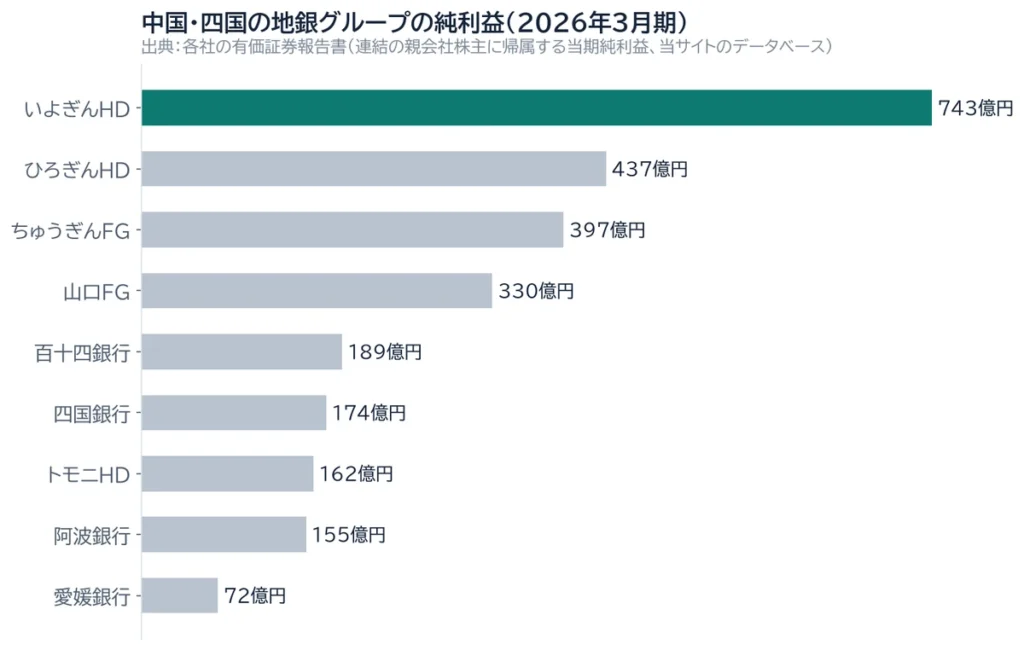
| 会社 | 連結総資産(2026年3月末) | 純利益(2023年3月期→2026年3月期) | 連結従業員 |
|---|---|---|---|
| 山口FG | 13.2兆円 | 179億円→330億円 | 3,459人 |
| ひろぎんHD | 12.2兆円 | 125億円→437億円 | 3,708人 |
| ちゅうぎんFG | 11.4兆円 | 205億円→397億円 | 3,025人 |
| いよぎんHD | 9.5兆円 | 279億円→743億円 | 3,098人 |
| 百十四銀行 | 5.8兆円 | 92億円→189億円 | 2,107人 |
| トモニHD | 5.2兆円 | 142億円→162億円 | 2,184人 |
| 阿波銀行 | 4.2兆円 | 102億円→155億円 | 1,410人 |
| 四国銀行 | 3.5兆円 | 55億円→174億円 | 1,319人 |
| 愛媛銀行 | 3.1兆円 | 54億円→72億円 | 1,350人 |
中国・四国地方に本店を置く上場の地銀系9社を並べました(すべての地銀ではありません)。いよぎんHDは、総資産では4番目ですが、2026年3月期の純利益は9社の中でいちばん多くなっています。ただし、この年のいよぎんHDには株の売却益や和解金も入っています。各社とも金利の上昇で利益を伸ばしている時期なので、1年の順位だけで決めつけず、本業のもうけの伸びとあわせて見るのがおすすめです。
6. 伊予銀行の残業・有給・女性の役席者(届出値と有価証券報告書)
| 項目 | 伊予銀行 | 同業の中央値 |
|---|---|---|
| 月平均残業時間(正社員) | 4.4時間 | 8.8時間(46社) |
| 有給休暇の取得率 | 79.8% | 72%(38社) |
| 管理職に占める女性の割合 | 5.0% | 16.2%(57社) |
| 男女の賃金の差異(正社員) | 51.8% | 65.4%(57社) |
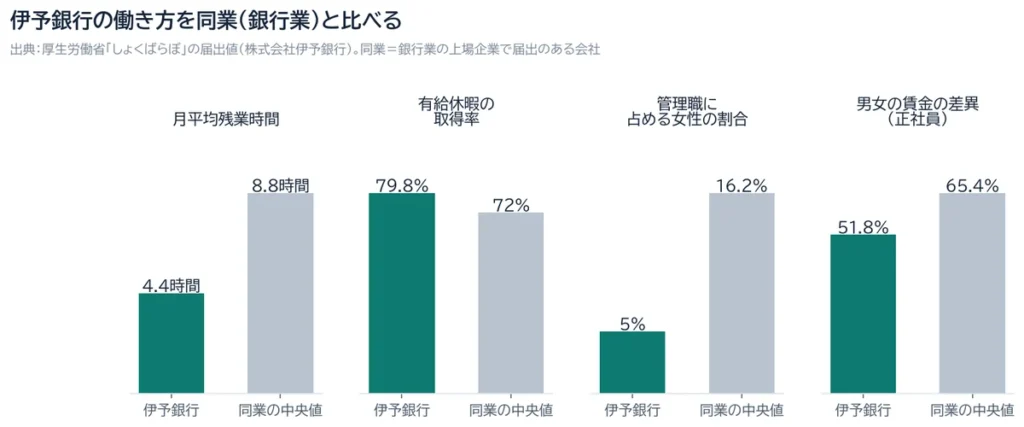
出典:厚生労働省「しょくばらぼ」の届出値(株式会社伊予銀行の届出。残業は2025年1月〜12月)。同業=銀行業の上場企業で届出のある会社。残業時間は集計の対象が会社ごとに違うため、並べて優劣をつけるものではありません。採用した人に占める女性は59.3%、役員に占める女性は3.4%です。働き方の制度として、コアタイムのないフレックスタイム制度・勤務間インターバル制度・在宅勤務を届け出ています。えるぼし認定(3段階目)とプラチナくるみん認定を受けています。
有価証券報告書の人的資本の指標(伊予銀行)でも、時間外労働は4.7時間→4.9時間→4.4時間(目標5時間以下)、有給休暇の取得率は80.6%→79.0%→79.8%(目標80%以上)と、3年とも同じくらいの水準です。
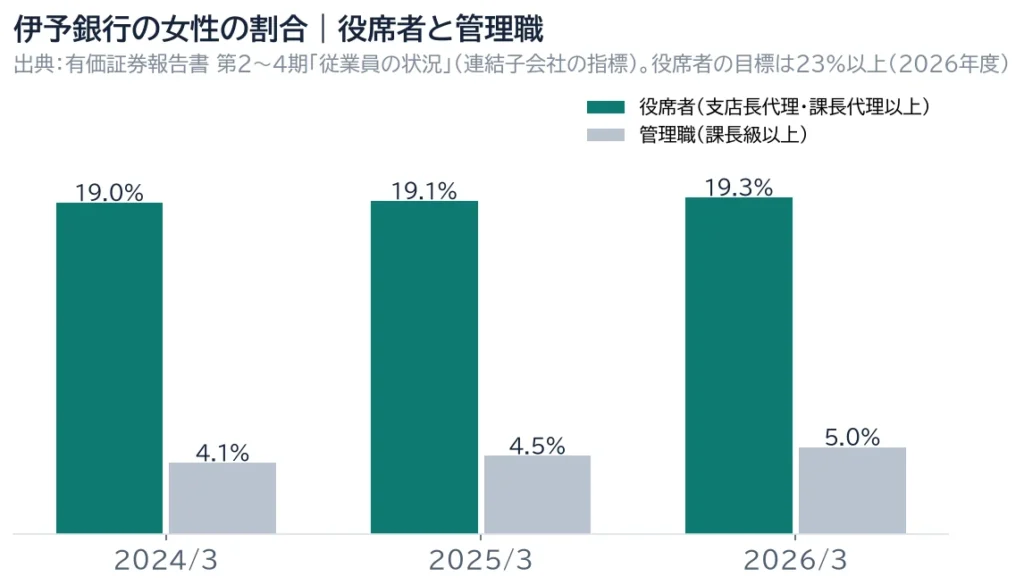
| 項目(伊予銀行) | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 役席者に占める女性の割合 | 19.0% | 19.1% | 19.3% |
| うち課長級以上に占める女性の割合 | 4.1% | 4.5% | 5.0% |
| 男性の育児休業取得率 | 103.1% | 100.0% | 100.0% |
| 男女の賃金の差異(正規雇用) | 50.2% | 51.1% | 51.8% |
- 伊予銀行は、支店長代理・課長代理以上を「役席者」として女性の割合を開示しています。役席者では19.3%ですが、課長級以上に絞ると5.0%です。役席者の目標は、2026年度に23%以上です。
- 男性の育休の取得率は100.0%で、平均の取得日数は13.4日です。
- 男女の賃金の差異について会社は、男性のほうが役席者・管理職の割合が高いことが主な理由だと説明しています。正規雇用のコース別では、総合職(エリアF)62.6%、総合職(エリアW)67.1%、総合職(エリアL)81.7%、専門職50.4%、オフィスコース111.2%です。
助手:はづき残業4.4時間って短いですね。女性の割合は、19.3%と5.0%のどっちを見ればいいですか?
Luke両方見るのが正解です。19.3%は課長代理などをふくむ「役席者」、5.0%は課長級から上だけの数字なんです。残業は3年とも月5時間を下回っていて、こちらは安定していると読めますよ。
7. 2024年度中期経営計画|ROEは1年早く目標を超えた
会社は長期ビジョンに「新たな価値を創造・提供し続ける企業グループ」を掲げ、いまの中期経営計画(2024〜2026年度)を、「営業×人財」の構造改革のフェーズ1「基礎構築」の3年間と位置づけています。重要な課題(マテリアリティ)は、気候変動・環境負荷、人口減少・少子高齢化、地域経済・産業の持続的な発展、人的資本の拡充、インテグリティの追求の5つです。
| 経営指標 | 2025年度(2026年3月期)の実績 | 2026年度の目標 |
|---|---|---|
| 連結ROE(純資産ベース) | 8.83% | 8.50%以上 |
| 純利益 | 742億円(会社の表記) | 770億円 |
| 連結コアOHR(経費÷本業の粗利益) | 48.5% | 48%程度 |
| 成長投資 | 35億円 | 100億円 |
| 従業員エンゲージメントスコア | 72.5 | 72 |
出典:有価証券報告書 第4期「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」。会社は「順調に進捗」としています。
- 株主への還元は、「2026年度までに総還元性向を50%以上とする」方針です。2026年3月期の配当は年間60円(中間30円・期末30円)でした。
- 会社は、金利のある世界への移り変わりを踏まえ、成長投資、政策保有株式の削減、株主還元の拡大で、ROEを上げていく方針を示しています。
助手:はづき中期経営計画は、どこを見ればいいですか?
LukeROEが8.83%で、目標の8.50%を1年早く超えたところです。ただ、この年は株の売却益なども入っています。次は、成長投資の100億円を何に使うかに注目すると、会社のこれからが見えてきますよ。
8. 有価証券報告書の「人的資本」の表で、まず読みたいところ
学生向けの情報がいちばん多いのは、有価証券報告書の「人的資本に関する取組」の指標の表です。いよぎんグループは、Career・Social・Financial・Physical・Communityの5つのWell-Beingをめざすとしています。
| 指標(伊予銀行) | 2023年度 | 2024年度 | 2025年度 | 2026年度の目標 |
|---|---|---|---|---|
| 高度資格保有者(会計士・中小企業診断士・証券アナリストなど) | 579人 | 609人 | 649人 | 750人以上 |
| ITパスポートの保有者 | 778人 | 912人 | 1,019人 | 1,000人以上 |
| 1人あたりの研修関連費用 | 218千円 | 279千円 | 270千円 | 230千円以上 |
| 公募制度による配属 | 8人 | 7人 | 10人 | 30人以上 |
| キャリア採用 | 21人 | 30人 | 34人 | 40人以上 |
| 従業員持株会の加入率(連結) | 88.2% | 89.9% | 92.0% | 90%以上 |
- 育成の方針は、「お客さま起点」を基本に、「専門性を高めた共創人財」と「領域ごとの専門人財」がそれぞれの得意分野を伸ばし、コンサルティング集団になることです。
- 自分で手を挙げて部署を選ぶ公募制度は、配属者を30人以上に増やす目標です。キャリア採用では、いちど辞めた人の再入社(アルムナイ)や、社員の紹介(リファラル)、第二新卒の採用を強めるとしています。
助手:はづき有価証券報告書は難しそうです。どこから読めばいいですか?
Lukeまずは「人的資本」の指標の表だけで大丈夫です。会計士などの資格を持つ人が649人いて、もっと増やす目標だとわかります。自分で手を挙げる公募制度の目標も載っていて、入社後の育ち方が数字で見える場所ですよ。
統合報告書の本文は、今回は確認できていません。会社の公式サイトで読めます。
9. 選考で数字をどう使うか
- 志望動機:「2026年3月末、伊予銀行の中小企業向け貸出金は3兆4,084億円」のように、年度と範囲まで言える事実を1つ選び、自分の関心(地域の企業の支援、事業承継、ベンチャーや一次産業の応援など)と結びつけます。グループには事業承継・ベンチャー・一次産業向けのファンドもあります。
- 会社と仕事を言えるようにする:グループには、銀行のほかにリース・証券・カード・システム・デジタルの会社があります。自分の関心がどの仕事に近いかを言えると、話がかみ合います。
- 逆質問:数字の良し悪しより、これからの取り組みを聞くほうが会話になります。有価証券報告書には、専門性を高める人財育成の方針と、公募制度を広げる目標が書かれています。
助手:はづき逆質問では、どんなことを聞けばいいですか?
Luke「若手が専門性を身につけるとき、どんな機会が使われていますか」と聞くのがおすすめです。資格や公募制度に力を入れている会社なので、話が広がりやすいです。いよぎんHDと伊予銀行の数字を言い分けられると、さらに好印象ですよ。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)伊予銀行が採用で求める人物像(推定)とES
伊予銀行は新卒の採用ページで、求める人物像を次のように書いています。
地域への想いに溢れ地域のために考動できる人
―伊予銀行 新卒採用ページ「メッセージ」(https://www.iyobank.co.jp/sp/shinsotsu/recruit/message/)
伊予銀行でほかの企業より特に求められると推定した力は、傾聴力、発信力、実行力の順です。傾聴力は会社自身の言葉(お客さまの幸せを自分の喜びとし、お客さまのために考えながら動く)から、発信力と実行力は主に銀行業の仕事の中身から見ています。
公開情報からの当サイトの推定で、いよぎんHDや伊予銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
→ いよぎんHD(伊予銀行)を選んだ状態でESカルテを開く(無料)
よくある質問
伊予銀行の平均年収はいくらですか?
伊予銀行は752.6万円です(2026年3月期、2,642人の平均・37.7歳)。有価証券報告書の「平均年収987.3万円」は、持株会社いよぎんHDの246人の平均です。
いよぎんHDの業績は伸びていますか?
純利益は4年で166.1%増えました(279億円→743億円)。2026年3月期は、本業のもうけ(コア業務純益)の増加が中心で、株の売却益や和解金も上乗せされています。
伊予銀行の残業時間はどのくらいですか?
届出の月平均残業は4.4時間です(正社員、2025年1月〜12月)。銀行業の上場企業で届出のある46社の中央値は8.8時間です。数え方は会社ごとに違います。
関連する記事
- ひろぎんHD・広島銀行の年収と業績
- ちゅうぎんFG・中国銀行の年収と業績
- 百十四銀行の平均年収と働き方
- 阿波銀行の平均年収と働き方
- 四国銀行の平均年収と働き方
- しずおかFG・静岡銀行の年収と業績
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 銀行の配属は本当に「ガチャ」?転勤の頻度・内示・決まり方
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
出典
- いよぎんホールディングス「有価証券報告書」(第4期 S100YBIB、第3期 S100W5O4、第2期 S100TWH9、第1期 S100RA5R。EDINET)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(株式会社伊予銀行の届出値)
- 山口FG・ひろぎんHD・ちゅうぎんFG・百十四銀行・トモニHD・阿波銀行・四国銀行・愛媛銀行の有価証券報告書(当サイトのデータベース)
- 伊予銀行 新卒採用ページ
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(億円への丸め、割合、同業の中央値は、開示された金額から当サイトが計算・並べ替えたものです)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。