山口フィナンシャルグループ(銀行業・証券コード 8418)は、山口銀行・もみじ銀行・北九州銀行の3つの銀行を中心とする地域の金融グループです。業績と年収を、有価証券報告書の5年分(2022年3月期〜2026年3月期)と、会社が厚生労働省に届け出た値で確かめました。決算月は3月で、日本の会計基準です。数字の読み解きには、元メガバンクの採用担当で会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の130億円の赤字から179億円→252億円→353億円と3年続けて増え、2026年3月期は330億円でした。2027年3月期は、純利益450億円の過去最高益を予想しています。
- 2026年3月期の本業のもうけ(連結コア業務純益)は507億円→568億円に増えました。経常利益が減ったのは、債券を入れ替えたときの売却損が増えたためです。
- 平均年収837.1万円は、持株会社の529人の平均です。学生が働く銀行は、山口銀行653.9万円、もみじ銀行673.8万円、北九州銀行718.7万円です(2026年3月期)。
- 自己資本比率5.1%は、銀行の仕組み上ふつうの水準です。銀行の安全さを見る規制上の比率(連結総自己資本比率)は13.39%です。
- 会社の届出では、月平均残業15.3時間(正社員)、有給休暇の取得率73.4%、男性の育休取得率100.0%です。管理職に占める女性の割合は、有価証券報告書で6.2%から10.3%へ上がっています。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 山口FGの業績5年|経常収益と純利益
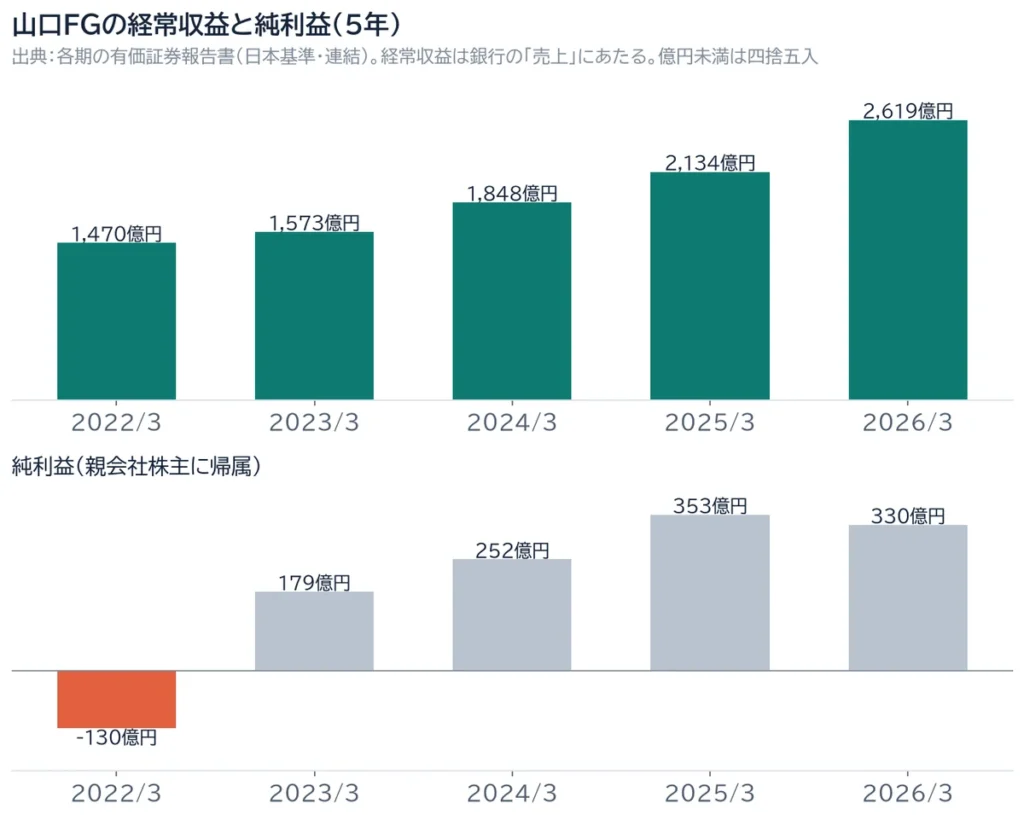
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 自己資本比率 | 連結従業員 |
|---|---|---|---|---|---|---|
| 2022年3月期 | 1,470億円 | -76億円 | -130億円 | -2.0% | 5.2% | 3,979人 |
| 2023年3月期 | 1,573億円 | 257億円 | 179億円 | 2.9% | 5.0% | 3,797人 |
| 2024年3月期 | 1,848億円 | 373億円 | 252億円 | 4.0% | 5.2% | 3,761人 |
| 2025年3月期 | 2,134億円 | 524億円 | 353億円 | 5.6% | 4.8% | 3,745人 |
| 2026年3月期 | 2,619億円 | 450億円 | 330億円 | 5.1% | 5.1% | 3,459人 |
純利益は「親会社株主に帰属する当期純利益」、経常収益は銀行の「売上」にあたる数字です。銀行には、ふつうの会社の営業利益にあたる項目がないため、経常利益で見ます。億円未満は四捨五入しました。
経常収益は5年で78.2%増えました。2026年3月期の伸び(485億円増)は、貸出金の利息、有価証券の利息や配当、株などの売却益が増えたためです。事業別では、貸出業務が1,134億円から1,231億円に、有価証券投資業務が466億円から746億円に増えました。
ただし同じ年に、預金に払う利息や、国債などの債券の売却損も増え、経常費用は559億円増えました。そのため経常利益は74億円減って450億円になっています。
 助手:はづき
売上にあたる経常収益が5年で78.2%も増えています。それなのに、2026年3月期の利益は減っているんですか?
 Luke
そうなんです。銀行の「売上」には、債券を売ったときのお金も入るので、売った損も同時にふくらみます。売上と費用はセットで見る、と覚えておけばOKですよ。
純利益の5年の流れは、赤字の年から始まるので、「5年で何%増えたか」の計算は意味を持ちません。年ごとの流れで見ます。
- 2022年3月期の赤字(-130億円):新型コロナの影響を受けた取引先の事業の立て直しを進めるため、貸したお金が返ってこない場合に備えるお金(引当金)を追加で積んだことと、投資信託の解約益や株の売却益が減ったことが主な理由です。
- その後の3年:純利益は179億円→252億円→353億円と増えました。
- 2026年3月期:純利益は23億円減の330億円でしたが、会社の計画(315億円)は15億円上回りました。
助手:はづき2022年3月期は赤字だったんですね。今はもう大丈夫なんですか?
Lukeはい、赤字はその1年だけで、次の年から黒字に戻っています。コロナで苦しむ取引先に備えて、お金を多めに取っておいた年だったんです。2027年3月期は、純利益450億円の過去最高益を予想していますよ。
2. 2026年3月期の本業のもうけは、何が効いたのか
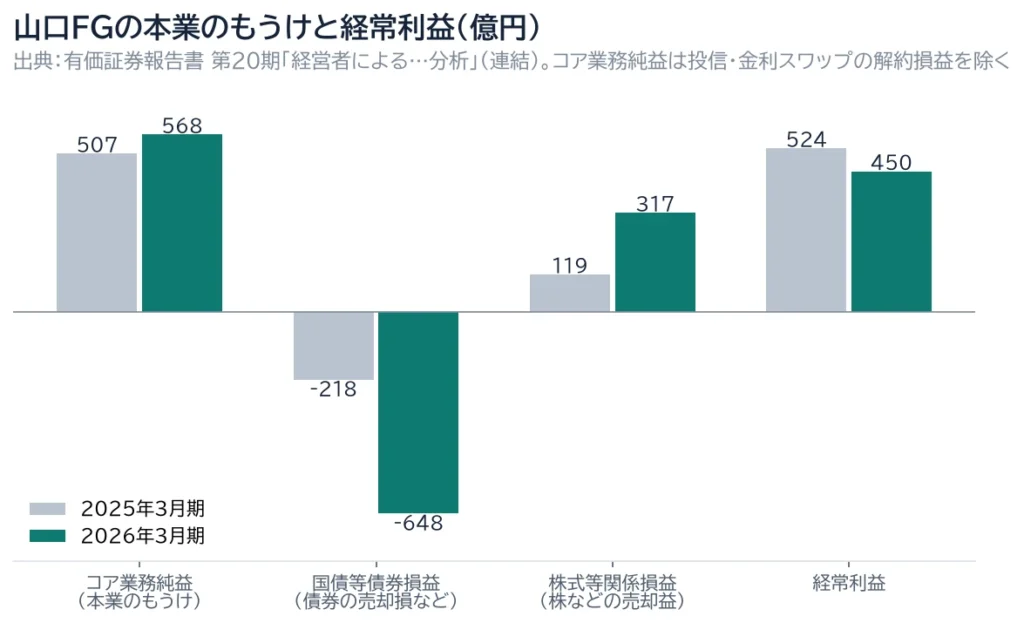
| 項目(連結) | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 資金利益(利息で受け取る分−払う分) | 1,141億円 | 1,302億円 |
| うち貸出金の利息 | 1,134億円 | 1,231億円 |
| うち預金の利息(払う分) | 127億円 | 319億円 |
| うち有価証券の利息・配当 | 311億円 | 386億円 |
| 役務取引等利益(手数料など) | 187億円 | 171億円 |
| 経費 | 650億円 | 676億円 |
| 連結コア業務純益(本業のもうけ) | 507億円 | 568億円 |
| 国債等債券損益(債券の売却損など) | -218億円 | -648億円 |
| 株式等関係損益(株などの売却益) | 119億円 | 317億円 |
出典:有価証券報告書 第20期「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」。コア業務純益は、投資信託と金利スワップの解約損益を除いた値です。
- 利息のもうけが増えた:日本銀行の利上げで、預金に払う利息は127億円から319億円に増えました。それでも、貸出金の利息と有価証券の利息・配当の増え方が上回り、資金利益は161億円増えました。
- 手数料は減った:子会社だった保険ひろばを売ったことが主な理由で、役務取引等利益は187億円から171億円に減りました。
- 経費は増えた:ベースアップなどによる人件費と、システム投資で、経費は650億円から676億円に増えました。それでも、本業のもうけ(コア業務純益)は61億円増え、経費率(OHR)は56.2%から54.3%に下がりました。
- 債券を入れ替えた:会社は「安定的な収益構造への転換」として国内の債券を売り、国債等債券損益は-648億円になりました。一方で、上場投資信託などの売却益で、株式等関係損益は317億円に増えています。
助手:はづき利益が減った年なのに、「本業のもうけは増えた」というのは、どういうことですか?
Luke毎年続く本業のもうけは、507億円から568億円に増えています。減ったのは、古い債券を売って入れ替えた「一回きりの損」のせいです。本業と一回きりを分けて見るのがコツですよ。
3. 自己資本比率5.1%の読み方
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 13兆1,804億円 |
| 純資産 | 6,702億円 |
| 自己資本比率(純資産ベース) | 5.1% |
| 連結総自己資本比率(規制上の比率) | 13.39% |
| 連結普通株式等Tier1比率(規制上の比率) | 12.34% |
自己資本比率(会社の持ち物のうち、借金ではなく自分のお金でまかなっている割合)は、5年とも5%前後です。銀行は預金を預かって貸すので、持ち物の大半は預金などの負債になり、この比率は低く出ます。
銀行の安全さは、規制で決められた比率で見ます。連結総自己資本比率は12.65%→14.35%→13.14%→12.85%→13.39%、普通株式等Tier1比率は11.91%→13.03%→12.02%→11.41%→12.34%でした(2022年3月末〜2026年3月末)。会社は、普通株式等Tier1比率11.5%程度を目標の水準にしています。子銀行では、山口銀行が15.23%、もみじ銀行が10.60%、北九州銀行が11.92%です(もみじ銀行と北九州銀行は国内基準)。
4. グループの形|3つの銀行と、銀行以外の会社
山口FGは、2006年10月に山口銀行ともみじホールディングスが共同で作った持株会社です。2011年10月には、山口銀行の九州での事業を引き継いで北九州銀行が営業を始めました。3つの銀行のほかに、証券・カード・リース・保証・投資運用・コンサルティングなどの会社があります。2025年7月にはコンサルティングや人材紹介などの4社を「YMFGグロースパートナーズ」にまとめ、2025年9月には保険ひろばを売りました。
| 銀行(2026年3月期) | 経常収益 | 経常利益 | 当期純利益 | 貸出金(2026年3月末) |
|---|---|---|---|---|
| 山口銀行 | 1,462億円 | 405億円 | 292億円 | 4兆8,547億円(1,934億円増) |
| もみじ銀行 | 685億円 | 60億円 | 42億円 | 2兆6,369億円(853億円増) |
| 北九州銀行 | 258億円 | 65億円 | 47億円 | 1兆5,153億円(892億円増) |
出典:有価証券報告書 第20期「関係会社の状況」「経営者による…分析」。
グループの貸出金は8兆9,409億円(3,688億円増)、預金は譲渡性預金を含めて11兆2,181億円(2,348億円増)で、3つの銀行とも貸出金が増えました。連結の従業員が3,745人から3,459人に減ったのは、主に保険ひろばがグループから外れたためです。
パーパス(会社の存在意義)は「地域の豊かな未来を共創する」、ビジョンは「地域に選ばれ、地域の信頼に応える、地域価値向上企業グループ」です。
5. 山口FGの平均年収は837.1万円|子銀行3行は653.9万〜718.7万円
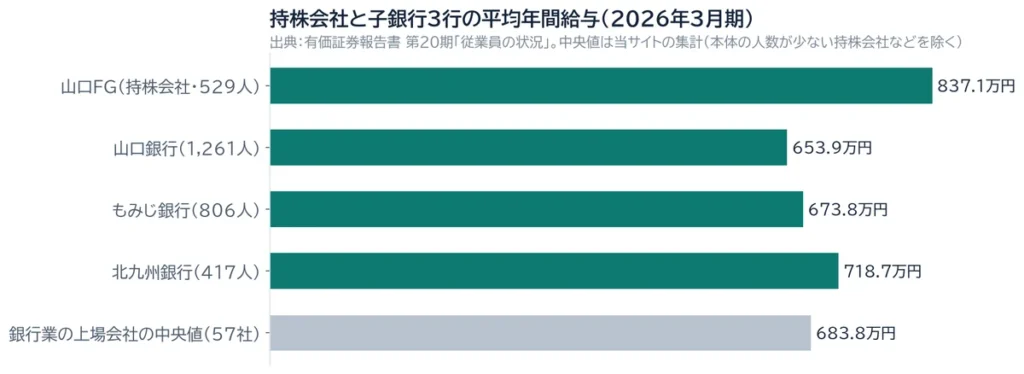
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前期比 |
|---|---|---|---|---|---|
| 山口FG(持株会社) | 529人 | 45.1歳 | 19.3年 | 837.1万円 | 6.3% |
| 山口銀行 | 1,261人 | 39.7歳 | 16.2年 | 653.9万円 | 7.3% |
| もみじ銀行 | 806人 | 40.6歳 | 17.5年 | 673.8万円 | 4.9% |
| 北九州銀行 | 417人 | 38.1歳 | 14.7年 | 718.7万円 | 6.2% |
出典:有価証券報告書 第20期「従業員の状況」(2026年3月31日現在)。平均年収は賞与と基準外の賃金を含みます。人数は、社外への出向者を除き、社外から受け入れた出向者を含みます。平均勤続年数は、グループ内での勤続を通算しています。
- 837.1万円は、有価証券報告書を出している持株会社だけの平均です(持株会社の年収がアテにならない理由)。
- 持株会社の人数は、本部組織の改編で、2022年3月末の1,734人から2023年3月末の505人に変わりました。平均年収も536.6万円→727.9万円→732.2万円→787.1万円→837.1万円と動いています。だれが在籍しているかで、数字が大きく変わります。
- 子銀行3行の数字は、2026年3月期の有価証券報告書で初めて載りました。銀行業の上場会社57社(本体の人数がとても少ない持株会社などを除く)の中央値は683.8万円です。平均年齢や職種の構成は会社ごとに違うので、並べて目安にする数字です。
- 有価証券報告書の注記では、山口FGが直接雇っている従業員は4,683人(2026年3月末)です。グループの社員の多くを持株会社が雇う形になっているので、応募の窓口や配属のしくみは、会社の採用サイトで確かめてください。
助手:はづき837.1万円って、入社したらいつかもらえる年収ですか?
Lukeいいえ、それは本社の役割をする持株会社にいる529人の平均です。銀行で働く人の平均は、山口銀行653.9万円、北九州銀行718.7万円などです。比べるときは、こちらの銀行の数字を使うのが正確ですよ。
新卒の初任給や採用人数は、公開資料では確認できなかったため載せていません(推計もしません)。
6. 残業・有給・女性管理職(届出値と有価証券報告書)
| 項目 | 山口FG | 同業の中央値 |
|---|---|---|
| 月平均残業時間(正社員) | 15.3時間 | 8.7時間(45社) |
| 有給休暇の取得率 | 73.4% | 70.5%(37社) |
| 管理職に占める女性の割合 | 10.4% | 16.3%(56社) |
| 男女の賃金の差異(正社員) | 56.0% | 65.5%(56社) |
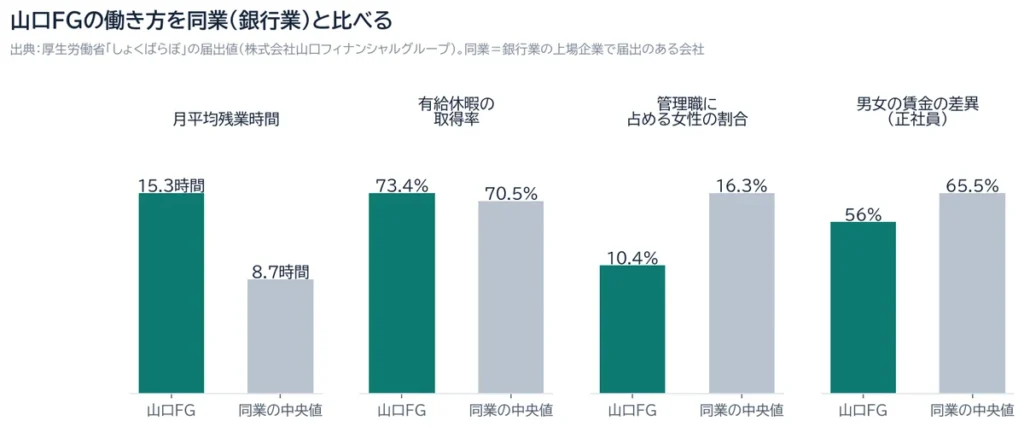
出典:厚生労働省「しょくばらぼ」の届出値(株式会社山口フィナンシャルグループの届出、規模4,626人)。同業=銀行業の上場企業で届出のある会社。残業時間は集計の対象が会社ごとに違うため、並べて優劣をつけるものではありません。男性の育休取得率は100.0%、採用した人に占める女性は57.1%、役員に占める女性は27.3%です。えるぼし認定(2段階目)を受けています。
山口FGが直接雇っている従業員についての、有価証券報告書の数字の推移は次のとおりです。
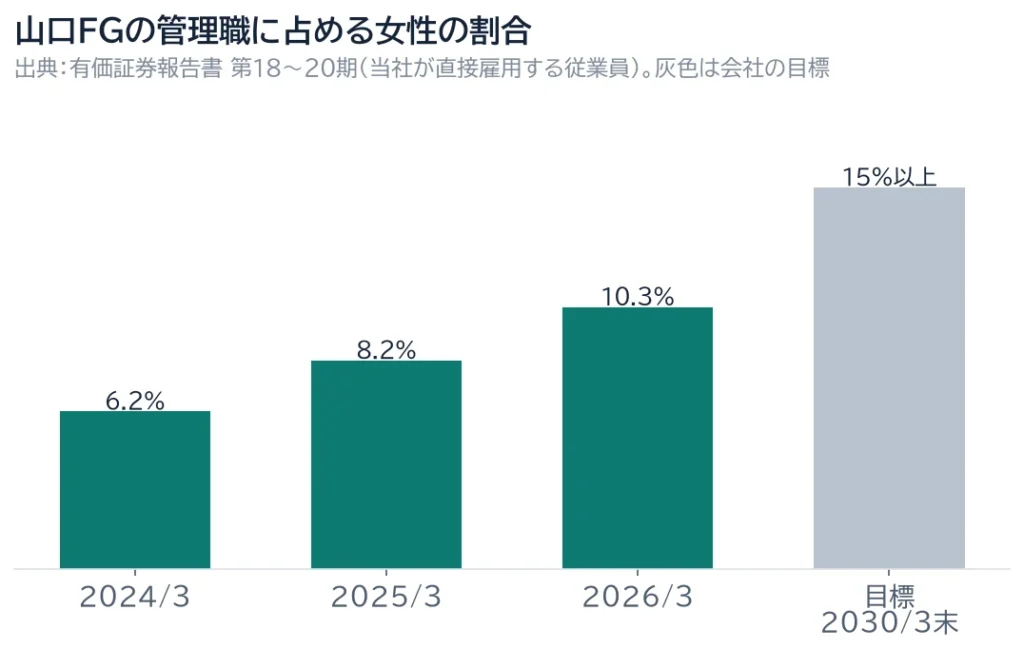
| 項目 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 管理職に占める女性の割合 | 6.2% | 8.2% | 10.3% |
| 男性の育児休業取得率 | 108.5% | 103.8% | 100.0% |
| 男女の賃金の差異(正規雇用) | 52.2% | 54.5% | 56.0% |
- 女性管理職の割合は2年で4ポイントほど上がり、2030年3月末に15%以上を目標にしています。係長にあたる層では女性が47.3%で、管理職の手前の層が育ってきている段階です。
- 男性の育休の平均取得日数は15.3日から33.8日に伸び、目標の28日以上を上回りました。育休の取得率が100%を超える年があるのは、前の年に子どもが生まれた人がその年に取ると、分子にだけ数えられる計算方法のためです。
- 男女の賃金の差異について会社は、同じ役割なら処遇は同じで、上の等級ほど女性が少ないことが主な理由だと説明しています。
- 連続休暇5日とリフレッシュ休暇10日を合わせた15日の「制度休暇」の取得率は98.3%です。
助手:はづき残業15.3時間は、ほかの銀行より長いんですか?
Luke届出の数字では、同業の中央値8.7時間より長めです。ただ、数え方は会社ごとに違います。休みのほうは、15日の「制度休暇」の取得率が98.3%なので、残業と休みをセットで見ると全体がつかめますよ。
7. 中国・四国・九州の地銀グループと比べると
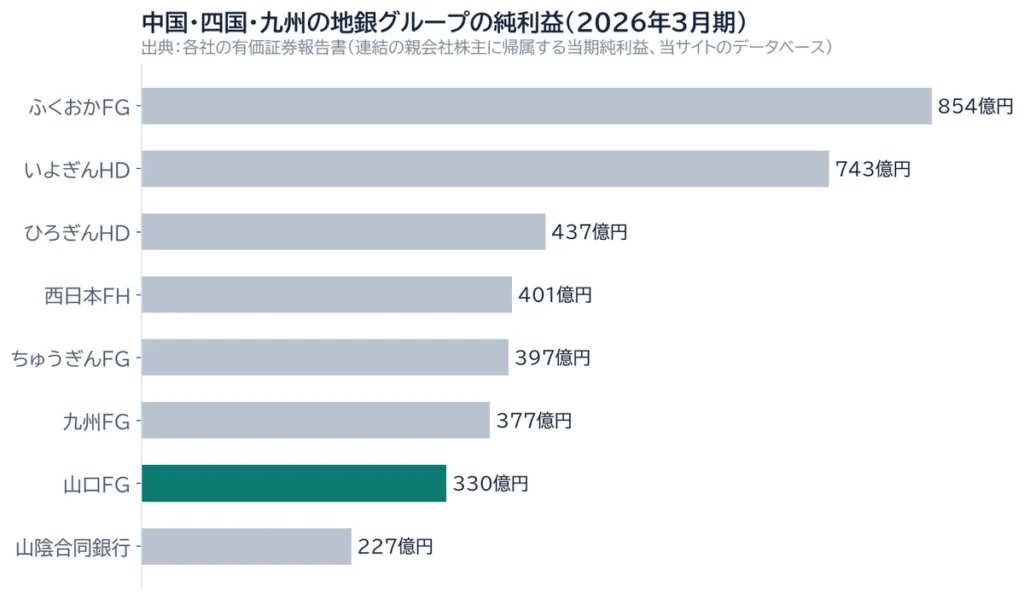
| 会社 | 連結総資産(2026年3月末) | 純利益(2026年3月期) | 連結従業員 |
|---|---|---|---|
| ふくおかFG | 33.6兆円 | 854億円 | 8,050人 |
| 西日本FH | 13.9兆円 | 401億円 | 4,252人 |
| 九州FG | 13.5兆円 | 377億円 | 4,858人 |
| 山口FG | 13.2兆円 | 330億円 | 3,459人 |
| ひろぎんHD | 12.2兆円 | 437億円 | 3,708人 |
| ちゅうぎんFG | 11.4兆円 | 397億円 | 3,025人 |
| いよぎんHD | 9.5兆円 | 743億円 | 3,098人 |
| 山陰合同銀行 | 9.0兆円 | 227億円 | 1,906人 |
中国・四国・九州に本店がある地銀系の上場会社から、8社を並べました(すべての地銀ではありません)。山口FGは、総資産では8社の4番目です。2026年3月期の純利益は、債券の入れ替えで出た売却損の影響もあって7番目でした。会社は2027年3月期に純利益450億円を予想しているので、1年だけでなく次の年の結果とあわせて見るのがおすすめです。
8. 中期経営計画(2025年度〜2029年度)の目標
会社は、取引先と同じ舟に乗って、お金を貸すだけでなく、出資やコンサルティングを組み合わせて経営の悩みを解く「地域課題解決のプラットフォーマー」をめざすとしています。このやり方を「同舟共命型ビジネスモデル」と呼び、3行の勘定系システム(お金の出し入れを記録する中心のシステム)の統合も始めました。
| 経営指標 | 2025年度の実績 | 2029年度の目標 |
|---|---|---|
| 純利益 | 330億円 | 600億円 |
| ROE(純資産ベース) | 5.1% | 8.0%程度 |
| OHR(経費÷本業の粗利益) | 54.3% | 50%程度 |
出典:有価証券報告書 第20期「経営方針、経営環境及び対処すべき課題等」。
- 1株あたりの年間配当は64円で、2026年度は96円を予想しています。配当性向(利益のうち配当に回す割合)は、2029年度までに50%程度に上げる方針です。
- 取引先と持ち合っている株(政策投資株式)は、2030年3月末までに簿価で350億円未満に減らす計画です。
- 山口銀行の中国の2つの支店を駐在員事務所に変え、海外の基準ではなく国内の基準で自己資本を計算する銀行に移る方針も決めています(認可が前提です)。
助手:はづき中期経営計画は、どこを見ればいいですか?
Luke「純利益を330億円から600億円にする」と「お金を貸すだけでなく、取引先と同じ舟に乗って経営の悩みを解く」の2つを覚えれば十分です。そのために、グループの会社をまとめ直している途中なんですよ。
9. 会計士が有価証券報告書で注目するところ
監査法人が特に注意して確かめた点(監査上の主要な検討事項)は、3行が「経営改善支援取組み先」として経営の立て直しを手伝っている取引先の、貸したお金の区分けです。この取引先への貸出金は1,032億円で、285億円の引当金を積んでいます。立て直しの計画がうまくいくかという見通しに、判断が入るためです。グループの貸出金は、総資産の約67.8%を占めます。
助手:はづき「監査で特に注意した点」は、悪いことが書いてあるんですか?
Lukeいいえ、悪い知らせではなく、判断が難しいところを特にていねいに確かめた、という意味です。山口FGは取引先の立て直しに深く関わる銀行なので、そこが選ばれています。会社のやり方がよく表れている場所ですよ。
10. 選考で数字をどう使うか
- 志望動機:「2026年3月期、山口銀行4兆8,547億円・もみじ銀行2兆6,369億円・北九州銀行1兆5,153億円と、3行とも貸出金が増えた」のように、どの銀行の何の数字かまで言える事実を1つ選びます。山口・広島・北九州の3つの地域で営業していることも、自分の関心と結びつけやすい点です。
- 人の育て方を知っておく:有価証券報告書には、2024年度から営業店に配属される新入社員全員を法人営業に配置していること、本部やグループ会社が人を募る「キャリア公募」、特定の分野を深める「専門コース」があることが書かれています。社員への教育投資額は2億5,400万円で、前の年度より約1億円増えました。
- 逆質問:数字の良し悪しより、これからの取り組みを聞くほうが会話になります。
助手:はづき逆質問では、どんなことを聞けばいいですか?
Lukeこれからの取り組みを聞くのがおすすめです。たとえば「法人営業から始めた若手は、取引先の支援にどう関わっていますか」と聞くと、前向きな質問になります。持株会社と3行の数字を言い分けられると、さらに印象がいいですよ。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)山口FG(山口銀行・もみじ銀行・北九州銀行)が採用で求める人物像(推定)とES
山口FGは有価証券報告書で、社員の「働きがい」と「働きやすさ」を追い求め、キャリアを自分で考えて学び続ける社員を増やす方針を示しています。採用ページでは、次のように書いています。
YMFGは私たちのパーパスに共感し、その実現に向けて共に挑戦してくださる方をお待ちしています。
―山口フィナンシャルグループ 新卒採用サイト(代表メッセージ)
山口FGでほかの企業より特に求められると推定した力は、実行力、主体性、発信力の順です(主体性は会社の言葉から、実行力と発信力は主に銀行業の仕事の中身から見ています)。
公開情報からの当サイトの推定で、山口FGや3つの銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
山口銀行の平均年収はいくらですか?
山口銀行は653.9万円です(2026年3月期、1,261人の平均・39.7歳)。もみじ銀行は673.8万円、北九州銀行は718.7万円です。有価証券報告書の「平均年収837.1万円」は、持株会社山口FGの529人の平均です。
山口FGの業績は伸びていますか?
本業のもうけは伸びています。2026年3月期の連結コア業務純益は507億円から568億円に増えました。純利益は債券の入れ替えの損で330億円に少し減りましたが、2027年3月期は450億円を予想しています。
山口FGの残業時間はどのくらいですか?
届出の月平均残業は15.3時間です(正社員)。銀行業の上場企業で届出のある45社の中央値は8.7時間です。数え方は会社ごとに違います。
関連する記事
- ふくおかFGの平均年収778.9万円は誰の数字か
- 西日本FHの平均年収974.2万円は誰の数字か
- 山陰合同銀行の平均年収と働き方
- しずおかFG・静岡銀行の年収と業績
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 銀行の配属は本当に「ガチャ」?転勤の頻度・内示・決まり方
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
出典
- 山口フィナンシャルグループ「有価証券報告書」(第20期 S100YE1V、第19期 S100W0ZZ、第18期 S100TXEI、第17期 S100R8EX、第16期 S100OG5T。EDINET)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(株式会社山口フィナンシャルグループの届出値)
- 山口フィナンシャルグループ 新卒採用サイト
- ふくおかFG・西日本FH・九州FG・ひろぎんHD・ちゅうぎんFG・いよぎんHD・山陰合同銀行の有価証券報告書(当サイトのデータベース)
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(億円への丸め、割合、同業の中央値は、開示された金額から当サイトが計算・並べ替えたものです)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。