ひろぎんホールディングス(銀行業・証券コード 7337)は、広島銀行を中心とする地域の金融グループです。業績と年収を、有価証券報告書の5年分(2022年3月期〜2026年3月期)と、会社が厚生労働省に届け出た値で確かめました。決算月は3月で、日本の会計基準です。2020年10月1日に広島銀行の単独株式移転で設立されました。数字の読み解きには、元メガバンクの採用担当で会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
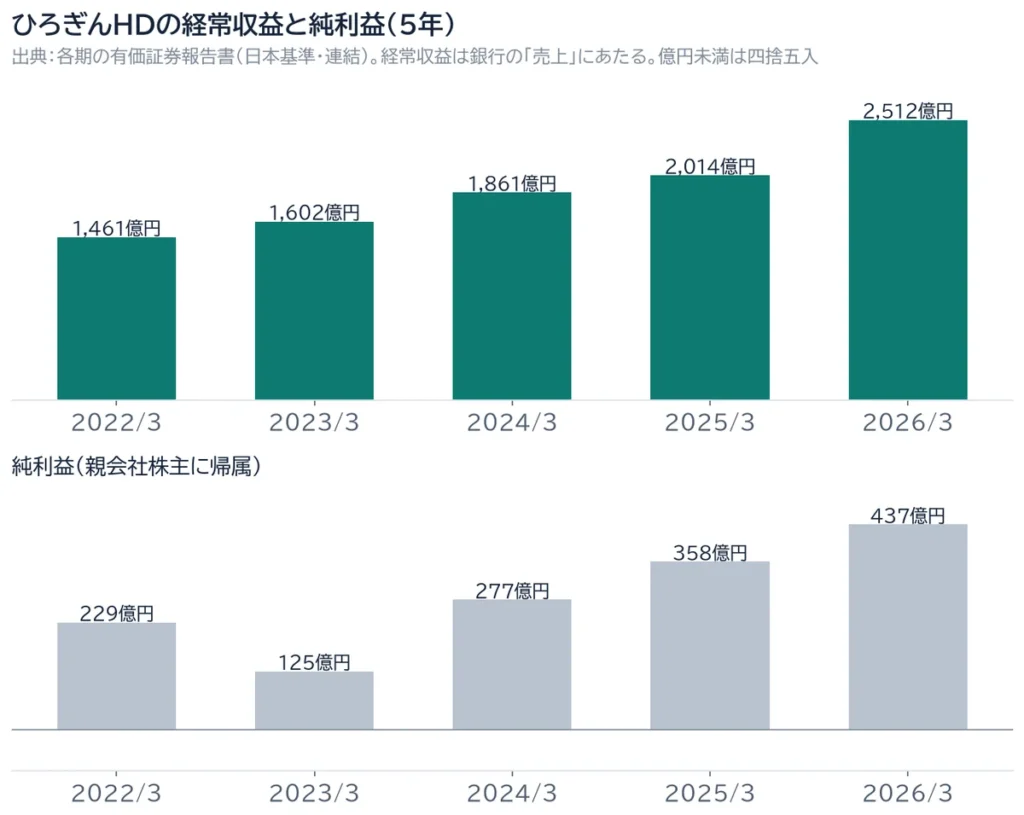
- 純利益は229億円→125億円→277億円→358億円→437億円です。2023年3月期に一度下がったあと3年続けて増え、2025年3月期・2026年3月期は2年続けて過去最高益でした(5年で90.9%増)。
- 増益の中心は、貸出などの利息のもうけ(資金利益)で、662億円から1,042億円に増えました。
- 平均年収1,117.7万円は、持株会社の15人の平均です。学生が入る広島銀行は769.1万円(2,864人・平均40.7歳)で、銀行業の上場会社57社の中央値683.8万円より85.3万円高い値です。
- 自己資本比率4.7%は、銀行の仕組み上ふつうの水準です。
- 「中期計画2024」では、2028年度に連結ROE11.0%以上をめざしています(2026年3月期は8.2%)。
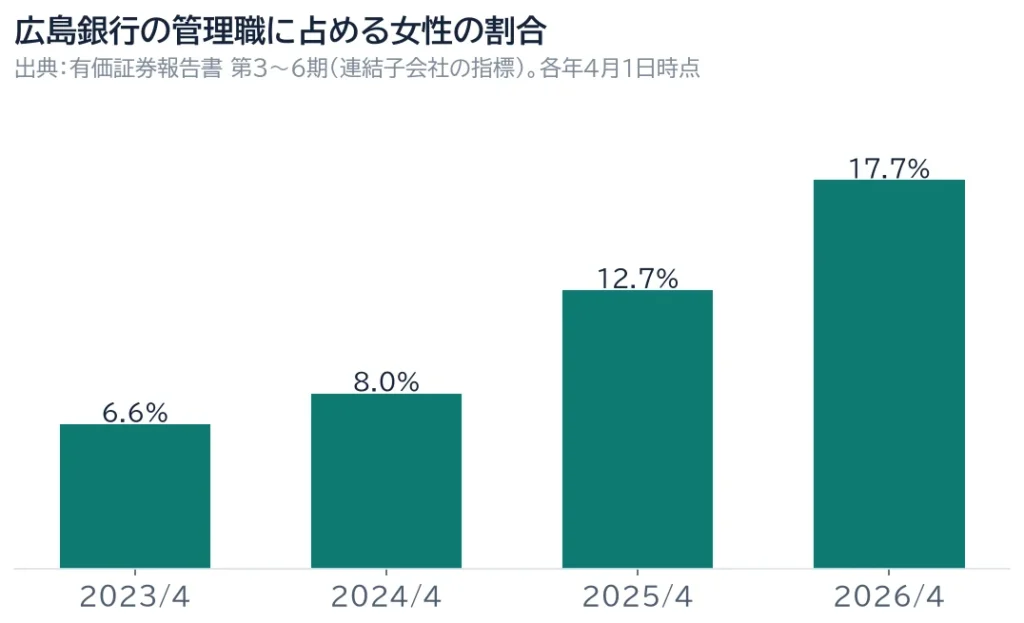
- 広島銀行の管理職に占める女性の割合は、6.6%から17.7%へ上がっています。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. ひろぎんHDの業績5年|経常収益と純利益
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 自己資本比率 | 連結従業員 |
|---|---|---|---|---|---|---|
| 2022年3月期 | 1,461億円 | 271億円 | 229億円 | 4.52% | 4.27% | 3,798人 |
| 2023年3月期 | 1,602億円 | 188億円 | 125億円 | 2.51% | 4.33% | 3,739人 |
| 2024年3月期 | 1,861億円 | 342億円 | 277億円 | 5.35% | 4.18% | 3,682人 |
| 2025年3月期 | 2,014億円 | 522億円 | 358億円 | 6.89% | 4.15% | 3,689人 |
| 2026年3月期 | 2,512億円 | 620億円 | 437億円 | 8.15% | 4.65% | 3,708人 |
純利益は「親会社株主に帰属する当期純利益」、経常収益は銀行の「売上」にあたる数字です。銀行には、ふつうの会社の営業利益にあたる項目がないため、経常利益で見ます。億円未満は四捨五入しました。ROEは有価証券報告書の「連結自己資本利益率」です。
5年で、経常収益は72.0%、経常利益は129.1%、純利益は90.9%増えました。経常収益は、貸出の利息・有価証券の利息や売却益・手数料などを足した数字で、預金に払う利息を引く前の値です。そのまま「稼ぎの大きさ」とは読めません。
2026年3月期は、貸出金の利息と有価証券の利息・配当が増えて、経常収益が499億円増えました。一方で、預金などに払う利息や債券の売却損も増え、経常費用も400億円増えています。
 助手:はづき
売上にあたる経常収益が、1年で499億円も増えています。会社が急に大きくなったんですか?
 Luke
いいえ、銀行の「売上」は、払う利息や売却損を引く前の数字なので、ふくらみやすいんです。同じ年に費用も400億円増えています。銀行は売上より、最後に残った利益(純利益437億円)で見ると覚えておけばOKですよ。
2. 一度下がって、3年続けて増えた理由
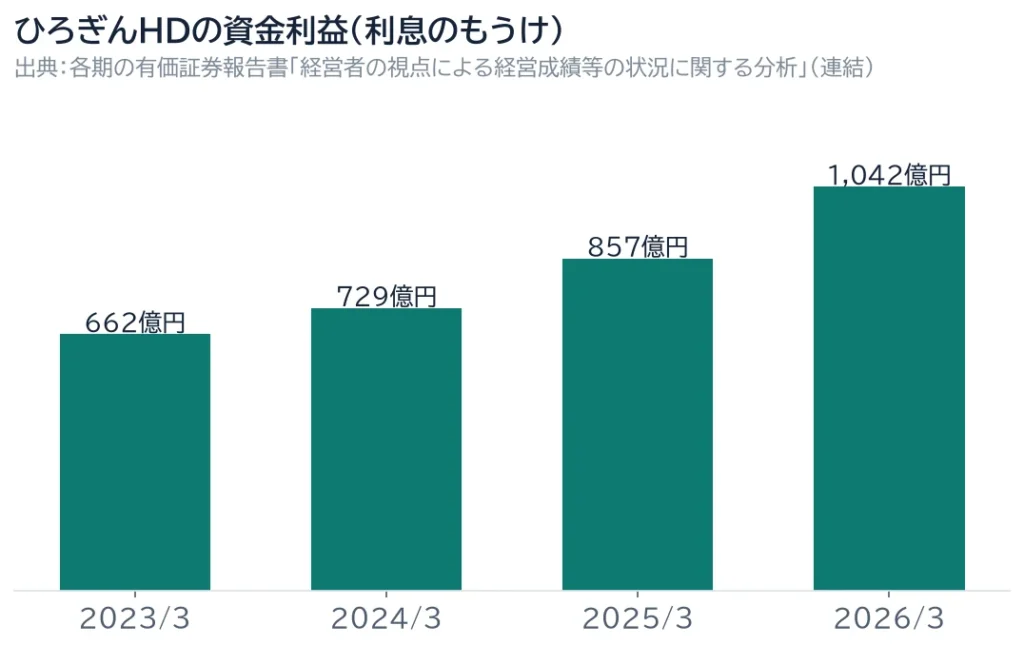
- 2023年3月期に下がった:アメリカの急な利上げで、外貨を借りる費用が増えました。払う利息のほうが多くなった外国の債券を売って、売却損184億円を出したことなどで、純利益は104億円減って125億円になりました。
- その後は利息のもうけが増えた:地元を中心に貸出が増え、預金と貸出の利回りの差も良くなって、資金利益は662億円→729億円→857億円→1,042億円と増えました。
- 2026年3月期:利回りを良くするために、低い利回りの債券を約3,000億円処分して損を出しましたが、経常利益は99億円増えて620億円、純利益は79億円増えて437億円になりました。
| 項目(連結・2026年3月期) | 金額 | 前の期からの増減 |
|---|---|---|
| 資金利益(利息で受け取る分−払う分) | 1,042億円 | 185億円増 |
| 役務取引等利益(手数料など) | 278億円 | 18億円増 |
| 国債等債券関係損益(債券の売却損益など) | -183億円 | - |
| 株式等関係損益 | 129億円 | - |
| 営業経費 | 695億円 | 54億円増 |
| 与信費用(貸したお金が戻らないときの備え) | 33億円 | - |
出典:有価証券報告書 第6期「経営者の視点による経営成績等の状況に関する分析・検討内容」。営業経費は、人への投資やDX・IT投資で増えましたが、収益が伸びたため、営業経費率(経費÷債券の損益を除いた粗利益)は49.7%と、4.2ポイント良くなりました。
助手:はづき2023年3月期に利益が減ったのは、何か悪いことがあったんですか?
Lukeいいえ、損が出る外国の債券を、早めに売って入れ替えたのが主な理由です。そのあと、利息のもうけ(資金利益)が毎年増えて、1,042億円になりました。1年の上下より、この流れで見ればOKですよ。
3. 自己資本比率4.7%の読み方
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 12兆2,105億円(786億円増) |
| 負債 | 11兆6,417億円 |
| 純資産 | 5,688億円(642億円増) |
| 貸出金 | 8兆1,930億円(2,585億円増) |
| 預金等(譲渡性預金を含む) | 9兆6,273億円(1,901億円増) |
| 自己資本比率(純資産ベース) | 4.65% |
自己資本比率(会社の持ち物のうち、借金ではなく自分のお金でまかなっている割合)は、4.27%→4.33%→4.18%→4.15%→4.65%と、5年とも4%台です。銀行は預金を預かって貸すので、持ち物の大半は預金などの負債になり、この比率は低く出ます。
銀行の安全さは、規制で決められた別の自己資本比率で見ます(国内の銀行は4%以上が必要です)。その値は、今回読んだ有価証券報告書の範囲では確認できませんでした。会社は、2025年12月に社債を出して広島銀行に増資し、貸出を増やす余力を広げたと書いています。
助手:はづき自己資本比率4.7%は、メーカーと比べるとかなり低いですよね。大丈夫なんですか?
Luke銀行ではふつうの数字です。みなさんの預金を預かって貸す商売なので、自分のお金の割合はどうしても低く出ます。銀行の安全さは、規制で決められた別の比率で見る、と覚えておけばOKですよ。
4. グループの形|広島銀行と子会社
ひろぎんHDは、子会社24社と関連会社4社で構成されています。中心は広島銀行で、ほかに証券(ひろぎん証券)、リース(ひろぎんリース)、債権の管理・回収、人事やまちづくりのコンサルティング、投資、IT(ひろぎんITソリューションズ)、保険や金融商品の仲介、信用保証・クレジットカードなどの会社があります。営業の地盤は、広島県を中心に、岡山県・山口県・愛媛県を合わせた地元4県です。
| 区分 | 連結の従業員(2026年3月末) |
|---|---|
| 銀行業 | 2,864人 |
| リース業 | 111人 |
| その他(証券・コンサルティング・ITなど) | 733人 |
| 合計 | 3,708人 |
2026年3月期、銀行業の経常収益は2,157億円、セグメント利益(事業ごとの利益)は569億円(92億円増)で、グループの数字の大部分を占めます。リース業の経常収益は237億円、セグメント利益は14億円でした。
貸出先の業種は、不動産業・物品賃貸業が16.75%、国・地方公共団体が11.78%、製造業が10.81%、運輸・郵便が7.51%です(2026年3月末の構成比)。
5. ひろぎんHDの平均年収は1,117.7万円|広島銀行は769.1万円
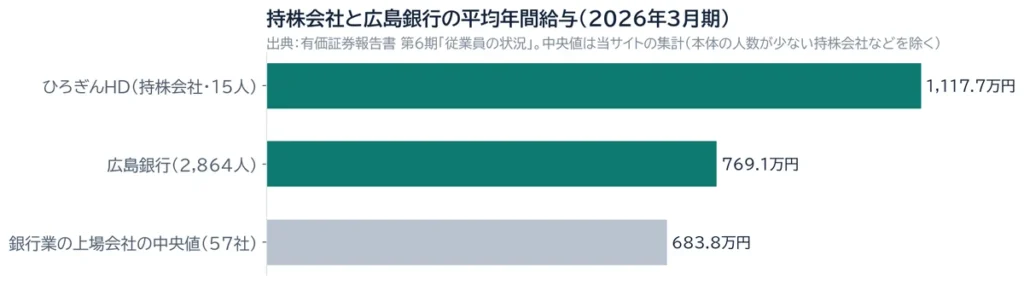
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前期比 |
|---|---|---|---|---|---|
| ひろぎんHD(持株会社) | 15人 | 50.4歳 | 25.4年 | 1,117.7万円 | 7.5% |
| 広島銀行 | 2,864人 | 40.7歳 | 16.5年 | 769.1万円 | 7.2% |
出典:有価証券報告書 第6期「従業員の状況」(2026年3月31日現在)。平均年収は賞与と基準外の賃金を含みます。広島銀行の人数は、ほかの会社への出向者298人を除いた数です。
- 1,117.7万円は、有価証券報告書を出している持株会社だけの平均です。15人は全員が広島銀行からの出向者で、平均年齢は50.4歳。勤続年数は、出向元の広島銀行での年数を通算しています。
- 持株会社の人数は5年で10人→17人→15人→17人→15人と変わり、平均年収も1,218.1万円→961.9万円→891.5万円→1,039.5万円→1,117.7万円と動いています。人数が少ないので、だれが在籍しているかで数字が大きく変わります(持株会社の年収がアテにならない理由)。
- 学生が入る広島銀行は769.1万円です。銀行業の上場会社57社(本体の人数がとても少ない持株会社などを除く)の中央値683.8万円より、85.3万円高い値です。ただし、平均年齢や職種の構成は会社ごとに違います。
- 広島銀行の平均年収が有価証券報告書に載ったのは、2026年3月期が初めてです。会社は2025年度に人事制度を大きく改定し、全体の賃金水準と初任給を引き上げました(初任給は2026年4月1日にも引き上げ)。
助手:はづき1,117.7万円って、入社したらいつかもらえる年収ですか?
Lukeいいえ、それは本社機能だけの持株会社にいる15人の平均で、平均年齢も50.4歳です。学生が入る広島銀行は769.1万円なので、比べるときは、こちらの数字を使うのが正確ですよ。
新卒の初任給の金額や採用人数は、公開資料では確認できなかったため載せていません(推計もしません)。応募の前に、広島銀行の採用サイトで最新の募集要項を確かめてください。
6. 広島銀行の女性管理職・育休・賃金の差(有価証券報告書と届出値)
| 項目(広島銀行) | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|
| 管理職に占める女性の割合 | 6.6% | 8.0% | 12.7% | 17.7% |
| マネジメント職に占める女性の割合 | 16.4% | 18.2% | 18.9% | 21.6% |
| 男性の育児休業取得率 | 101.1% | 88.3% | 101.2% | 114.0% |
| 男女の賃金の差異(正社員) | 59.7% | 61.1% | 58.2% | 64.1% |
出典:有価証券報告書 第3〜6期「従業員の状況」(連結子会社の指標)。管理職の割合は、各期の翌年4月1日時点です。
- 管理職に占める女性の割合は、3年で6.6%から17.7%に上がりました。グループ全体の目標は、2031年3月期に25%程度です。
- 男性の育休は、配偶者が出産した男性全員が原則2年以内に取る方針です。年度をまたいで取る人がいるため、取得率が100%を超える年があります。
- 男女の賃金の差異(正社員)について会社は、女性のマネジメント職が少ないこと、女性の長い期間の短時間勤務者が多いこと、男性の遠くへの赴任手当が多いことを理由に挙げています。
| 項目(届出値) | 広島銀行 | 同業の中央値 |
|---|---|---|
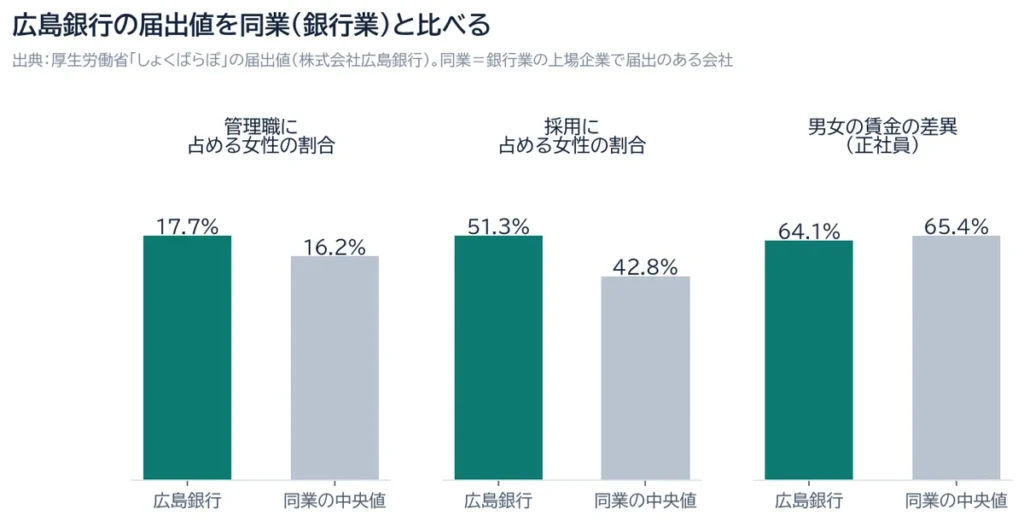
| 管理職に占める女性の割合 | 17.7% | 16.2%(57社) |
| 採用に占める女性の割合 | 51.3% | 42.8%(46社) |
| 男女の賃金の差異(正社員) | 64.1% | 65.4%(57社) |
出典:厚生労働省「しょくばらぼ」の届出値(株式会社広島銀行の届出)。同業=銀行業の上場企業で届出のある会社。広島銀行の届出には、残業時間と有給休暇の取得率が載っていないため、この記事でも載せていません。くるみん認定を受けています。
助手:はづき女性の管理職が、ずいぶん増えていますね。どう受け取ればいいですか?
Lukeはい、3年で6.6%から17.7%まで上がっています。グループは25%程度を目標にしています。1年だけでなく、こういう「流れ」で見るのがコツですよ。
7. 中国・四国の地銀グループと比べると
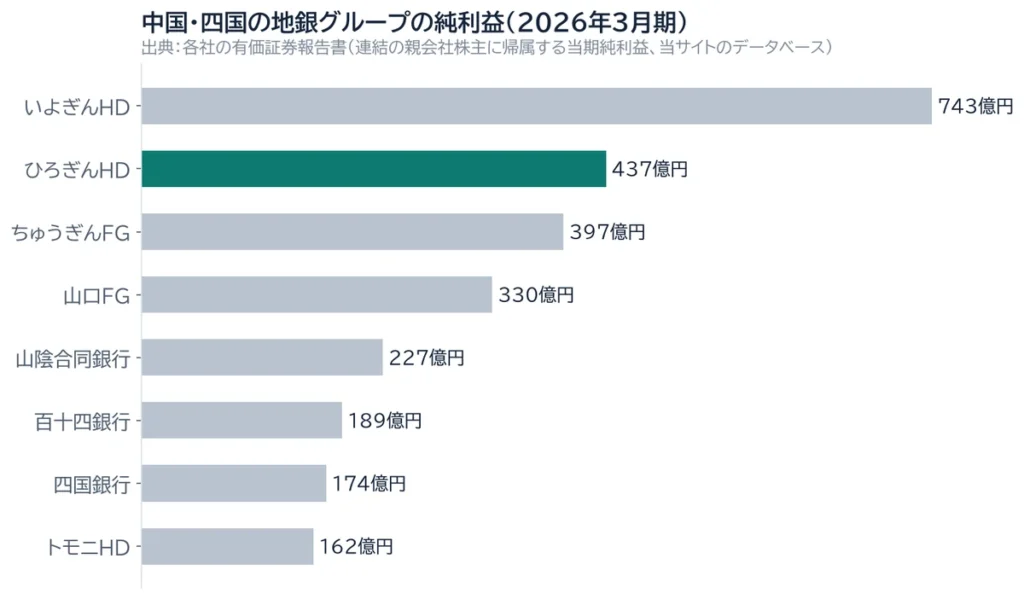
| 会社 | 連結総資産(2026年3月末) | 純利益(2023年3月期→2026年3月期) | 連結従業員 |
|---|---|---|---|
| 山口FG | 13.2兆円 | 179億円→330億円 | 3,459人 |
| ひろぎんHD | 12.2兆円 | 125億円→437億円 | 3,708人 |
| ちゅうぎんFG | 11.4兆円 | 205億円→397億円 | 3,025人 |
| いよぎんHD | 9.5兆円 | 279億円→743億円 | 3,098人 |
| 山陰合同銀行 | 9.0兆円 | 155億円→227億円 | 1,906人 |
| 百十四銀行 | 5.8兆円 | 92億円→189億円 | 2,107人 |
| トモニHD | 5.2兆円 | 142億円→162億円 | 2,184人 |
| 四国銀行 | 3.5兆円 | 55億円→174億円 | 1,319人 |
中国・四国地方に本店がある地銀系の上場会社から、8社を並べました(すべての地銀ではありません)。ひろぎんHDは、総資産では8社の2番目、2026年3月期の純利益はいよぎんHDに次ぐ2番目です。2023年3月期は外国の債券の入れ替えで利益が小さかったため、伸び幅が大きく見えます。各社とも金利の上昇で利益を伸ばしている時期なので、1社だけの強みと決めつけず、並べて見るのがおすすめです。
8. 「中期計画2024」の目標
「中期計画2024」は、「10年後の目指す姿」から逆算して作った、2024年4月〜2029年3月の5年計画です。広島県を中心とした地元4県で、金融だけでなく金融以外の分野も含めた<地域総合サービスグループ>として、地域やお客さまの課題の解決に取り組むとしています。
| 経営指標 | 2026年3月期の実績 | 2028年度の目標 |
|---|---|---|
| 連結ROE | 8.2%(会社の表記) | 11.0%以上(従来は9.5%以上) |
出典:有価証券報告書 第6期「経営方針、経営環境及び対処すべき課題等」。会社は、日本銀行の政策金利が段階的に1.50%へ上がるシナリオに見直したうえで、ROEの目標を引き上げました。ROE以外の経営指標の数値は、有価証券報告書の本文では確認できませんでした。
- 注力分野:「法人ソリューション」「船舶ファイナンス」「地域開発ビジネス」「有価証券運用」に、人・モノ・お金を重点的に配分しています。
- 造船業:地元の基幹産業である造船業では、国が2035年までに国内の船の建造量を約2倍(約1,800万総トン)にする目標を掲げ、1兆円規模の投資が見込まれるとして、地元企業の支援に力を入れるとしています。
- まちづくり:2026年4月に、持株会社の中に「地域開発ビジネス統括グループ」を作り、構想・資金・出資までグループでまとめて対応する体制にしました。
- 人への投資:人的資本投資額を、従来の約2倍に広げる計画です。1株あたりの年間配当は24円→27円→37円→48円→58円と増えています。
助手:はづき中期計画は、どこを見ればいいですか?
Luke「ROEを11.0%以上にする」と「船・まちづくり・会社の支援にお金と人を集める」の2つを覚えれば十分です。人やITにお金をかけながら、経費の割合は良くなっているのが見どころですよ。
9. 有価証券報告書で、まず読みたいところ
学生向けの情報がいちばん多いのは、有価証券報告書の「サステナビリティに関する考え方及び取組」のうち、人的資本の部分です。
- 求める人財:「専門性とマネジメント能力を持ち合わせたゼネラリスト」と「ソリューションを生み出すスペシャリスト」の2つを挙げています
- 人事制度の改定(2025年度):年次によらない配置と若手の早めの登用、仕事の中身に応じた処遇(職務等級制度)、役職定年の廃止、転勤の希望を毎年確認する仕組み、所定労働時間8時間とフレックスタイム制へのそろえ、給与水準と初任給の引上げ
- 手を挙げる制度:社内インターンシップ、外の会社などで仕事を体験する「ひらめき☆1Day’s」、ポストチャレンジ制度、地域貢献や学びのための副業、新しい事業のアイデアを出す「ビジネスコンテストFuture」
- 数字で見る指標:1人当たり人的資本投資額(研修などへの投資)は155千円→208千円→241千円。エンゲージメント指数(働きがいの調査、5点満点)は3.9ptで、目標は4.0pt以上。キャリア採用は49人です
- 職場の工夫:全従業員に11時間の勤務時間インターバル制度があります。グループの持株会の加入率は80.3%です
助手:はづき有価証券報告書は難しそうです。どこから読めばいいですか?
Lukeまずは「サステナビリティに関する考え方及び取組」の、人についての部分だけで大丈夫です。若手を早く登用する人事制度の改定や、自分で手を挙げる制度が書かれています。学生向けの情報が、いちばん多い場所ですよ。
統合報告書の本文は、今回は確認できていません。会社の公式サイトで読めます。
10. 選考で数字をどう使うか
- 志望動機:「2026年3月末の貸出金は8兆1,930億円で、前の年より2,585億円増えた」のように、年度と範囲まで言える事実を1つ選び、自分の関心(地元の企業の支援、造船業、まちづくり、事業承継など)と結びつけます。
- 会社と仕事を言えるようにする:グループには、銀行のほかに証券・リース・コンサルティング・IT・投資などの会社があります。自分の関心がどの仕事に近いかを言えると、話がかみ合います。
- 逆質問:数字の良し悪しより、これからの取り組みを聞くほうが会話になります。有価証券報告書には「褒める文化・チャレンジする風土」や、手を挙げて挑戦できる制度が書かれています。
助手:はづき逆質問では、どんなことを聞けばいいですか?
Luke数字より、これからの取り組みを聞くのがおすすめです。たとえば「若手が挑戦したいとき、手を挙げる制度はどう使われていますか」と聞くと、前向きな質問になります。持株会社と広島銀行の数字を言い分けられると、さらに印象がいいですよ。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)ひろぎんHD(広島銀行)が採用で求める人物像(推定)とES
ひろぎんHDは有価証券報告書で、人を最も重要な経営資源である「人財」と位置づけ、採用・育成・配置を通じて、すべての従業員の能力と意欲を引き出すとしています。そのために「人的資本を最大化する5つの柱」(人財マネジメント、DE&Iの実践、ボーダーレスな働き方、エンゲージメント強化、ウェルビーイング支援)で取り組んでいます。
「専門性とマネジメント能力を持ち合わせたゼネラリスト」と「ソリューションを生み出すスペシャリスト」を定めました
―ひろぎんホールディングスの求める人財(2026年3月期の有価証券報告書「サステナビリティに関する考え方及び取組」)
ひろぎんHDでほかの企業より特に求められると推定した力は、実行力、発信力、計画力の順です(実行力と発信力は主に銀行業の仕事の中身から、計画力は会社自身の言葉から見ています)。
公開情報からの当サイトの推定で、ひろぎんHDや広島銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
ひろぎんHD(広島銀行)の平均年収はいくらですか?
広島銀行は769.1万円です(2026年3月期、2,864人の平均・40.7歳)。有価証券報告書の「平均年収1,117.7万円」は、持株会社ひろぎんHDの15人の平均です。
ひろぎんHDの業績は伸びていますか?
純利益は5年で90.9%増えました(229億円→437億円)。2023年3月期に一度下がったあと3年続けて増え、2年続けて過去最高益です。利息のもうけ(資金利益)の増加が中心です。
広島銀行の残業時間はどのくらいですか?
公開資料では確認できませんでした。 広島銀行の「しょくばらぼ」の届出には、残業時間と有給休暇の取得率が載っていません。
関連する記事
- しずおかFG・静岡銀行の年収と業績
- ちゅうぎんFG(中国銀行)の年収と業績
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 銀行の配属は本当に「ガチャ」?転勤の頻度・内示・決まり方
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
出典
- ひろぎんホールディングス「有価証券報告書」(第6期 S100YCZN、第5期 S100VZ2K、第4期 S100TTIG、第3期 S100R79B、第2期 S100OHCI。EDINET)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(株式会社広島銀行の届出値)
- ちゅうぎんFG・山口FG・いよぎんHD・山陰合同銀行・百十四銀行・トモニHD・四国銀行の有価証券報告書(当サイトのデータベース)
- 経済産業省「社会人基礎力」
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(億円への丸め、割合、同業の中央値は、開示された金額から当サイトが計算・並べ替えたものです)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。