京都フィナンシャルグループ(京都FG・銀行・証券コード 5844)の業績と年収を、有価証券報告書と、会社が公表した中期経営計画で確かめました。京都FGは、京都銀行が2023年10月2日につくった持株会社(グループの「本社機能」だけの会社)です。この記事の業績の数字は、京都銀行単体ではなく、グループ全体(持株会社の有報の連結)の数字です。年収は、持株会社と京都銀行を分けて載せています。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2024年3月期の316億円から2026年3月期の967億円へ、206.4%増えました。2026年3月期の増益の中心は、取引先との関係で持っていた株式を売った益(株式等関係損益 1,766億円)です。
- 銀行の本業のもうけ(コア業務純益)も、479億円から513億円へ増えています。貸出の利息(資金利益)と手数料(役務取引等利益)がそろって増えました。
- 自己資本比率9.60%は、銀行の仕組み上ふつうの水準です。規制上の連結自己資本比率(国内基準)は12.18%です。
- 平均年収841.5万円は、持株会社の271人の平均です。学生が入る京都銀行は3,314人で、平均711.5万円です。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
—
1. 京都FGの業績|経常収益と純利益(グループ全体)
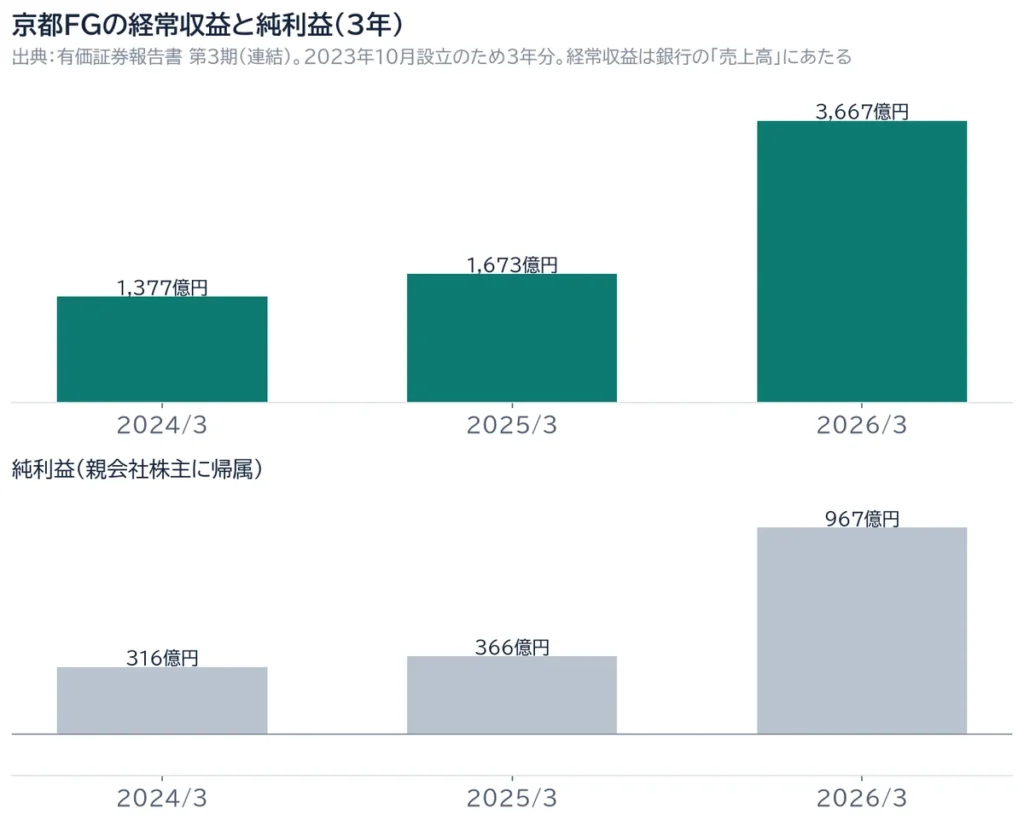
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 自己資本比率 | 連結従業員 |
|---|---|---|---|---|---|---|
| 2024年3月期 | 1,377億円 | 436億円 | 316億円 | 2.96% | 9.85% | 3,473人 |
| 2025年3月期 | 1,673億円 | 509億円 | 366億円 | 3.28% | 8.90% | 3,580人 |
| 2026年3月期 | 3,667億円 | 1,372億円 | 967億円 | 8.71% | 9.60% | 3,676人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上高」にあたります。銀行には、ふつうの会社の営業利益にあたる項目がなく、経常利益で見ます。
京都FGは2023年10月の設立のため、有報には3年分しか載っていません。2024年3月期の連結は、京都銀行の連結を引き継いで作られています。2年で、経常収益は166.3%、経常利益は214.8%、純利益は206.4%増えました。2026年3月期だけで見ると、純利益は前の年から164.6%増えています。
—
2. 2026年3月期の増益は、何が効いたのか
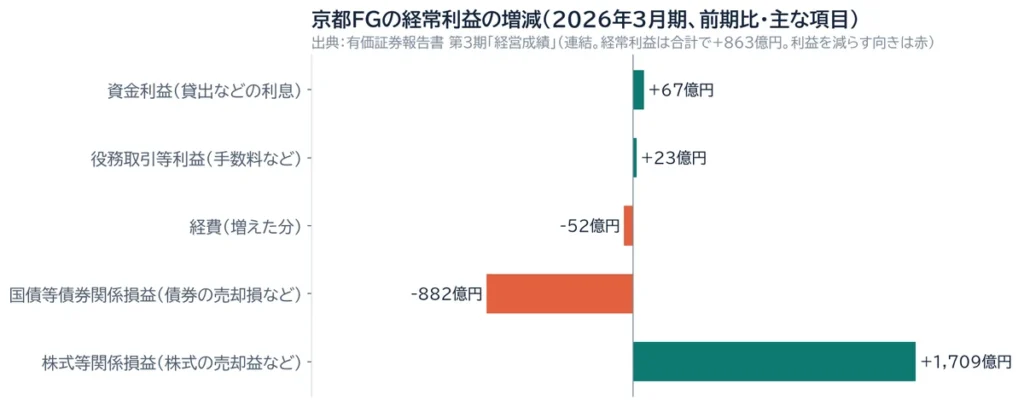
| 項目(連結) | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| コア業務粗利益 | 1,092億円 | 1,177億円 | +85億円 |
| (うち)資金利益 | 843億円 | 910億円 | +67億円 |
| (うち)役務取引等利益 | 184億円 | 208億円 | +23億円 |
| 経費 | 613億円 | 664億円 | +52億円 |
| コア業務純益(本業のもうけ) | 479億円 | 513億円 | +34億円 |
| 有価証券関係損益 | 28億円 | 855億円 | +827億円 |
| (うち)国債等債券関係損益 | -29億円 | -911億円 | -882億円 |
| (うち)株式等関係損益 | 57億円 | 1,766億円 | +1,709億円 |
| 経常利益 | 509億円 | 1,372億円 | +863億円 |
| 純利益 | 366億円 | 967億円 | +602億円 |
百万円の値を億円に四捨五入しているため、増減が引き算と1億円ずれる行があります。
2026年3月期の純利益を大きく押し上げたのは、株式の売却益です。会社は、取引先との関係で持つ株式(政策保有株式)を減らしていて、2025年度までの縮減額は約1,800億円と説明しています。同じ年に、含み損のあった円の債券を処理した損(911億円)も出しています。
本業のもうけ(コア業務純益)は、34億円増えました。貸出金の平均の利回りは0.91%から1.07%へ上がり、預金の利回りも0.19%から0.29%へ上がっています。会社は、手数料など(役務取引等利益)が6年続けて過去最高を更新したと説明しています。
 助手:はづき
純利益が1年で大きく増えていますが、何があったんですか?
 Luke
いちばん大きいのは、持っていた株を売って出たもうけです。その年だけの特別な分が大きく入っているので、967億円をそのまま「毎年の実力」と見ないのがコツですよ。本業のもうけは、それとは別に見ましょう。
助手:はづきじゃあ、本業のもうけはどうなっているんですか?
Luke本業のもうけは、479億円から513億円へ増えています。金利が上がって、貸したお金の利息が増えたのが大きいです。株の売却益とは別に、本業もきちんと伸びた年、と覚えておけば十分です。
—
3. 自己資本比率9.60%の読み方
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 11兆8,257億円 |
| 預金 | 9兆5,750億円 |
| 貸出金 | 7兆5,909億円 |
| 有価証券 | 2兆6,509億円 |
| 自己資本比率(純資産ベース) | 9.60% |
| 連結自己資本比率(国内基準) | 12.18% |
預金は1年で3,139億円、貸出金は3,226億円増えました。有価証券は、政策保有株式を減らし、円の債券を入れ替えたことで6,539億円減っています。有価証券の含み益は8,048億円です。連結自己資本比率(国内基準)は、自己資本5,285億円を、貸出などの危うさに応じて計算した資産(リスク・アセット等)43,378億円で割った値で、前の年は12.16%でした。
助手:はづき自己資本比率が9.60%って、メーカーと比べるとかなり低く見えます。大丈夫なんですか?
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。銀行はみなさんの預金を預かって貸すので、自分のお金の割合はどうしても低く出ます。銀行の安全さを見る別の比率は12.18%です。
—
4. グループの形|持株会社と京都銀行
京都FGは、京都銀行を中心に、リース、クレジットカード、証券、コンサルティングなどの会社を持つ地域金融グループです。報告セグメントは「銀行業」だけで、部門ごとの従業員数は公開資料では確認できません。営業の地盤は、近畿2府3県と愛知・東京です。
| 区分 | 従業員 |
|---|---|
| 連結(グループ全体) | 3,676人 |
| 京都銀行 | 3,314人 |
| 京都FG(持株会社) | 271人 |
京都銀行は連結の90.2%、持株会社は7.4%にあたります。持株会社の271人のうち270人は、京都銀行との兼務者です(有報の注記)。
—
5. 京都FGの平均年収は841.5万円|持株会社の数字として読む
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
| 京都FG(持株会社) | 271人 | 42.9歳 | 16.7年 | 841.5万円 | 1.9% |
| 京都銀行 | 3,314人 | 39.1歳 | 14.3年 | 711.5万円 | 3.6% |
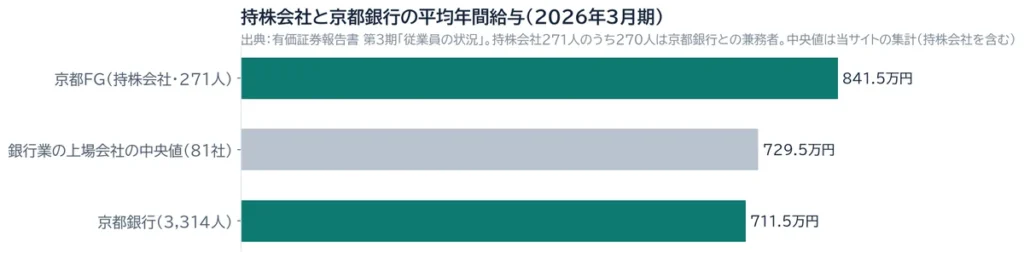
- 841.5万円は、有価証券報告書を提出している持株会社だけの平均です。平均年齢は42.9歳で、京都銀行より3歳以上高い人たちの平均です。
- 持株会社の前年比1.9%は、前の年の値を、兼務の人を含めて計算し直した825.5万円と比べた数字です(有報の注記)。
- 学生が入る京都銀行は711.5万円で、持株会社より130万円低い値です(持株会社の年収がアテにならない理由)。
- 銀行業の上場会社81社の中央値は729.5万円です。ただし、この中央値は各社の提出会社の値で、持株会社も含みます。平均年齢や職種の構成も会社ごとに違います。
助手:はづき持株会社の841.5万円は、そのまま入社したときの年収と考えていいですか?
Lukeいいえ、違います。841.5万円は、本社機能を担う271人の平均で、年齢も高めだからです。学生が入る京都銀行の平均は711.5万円、と覚えておけば十分ですよ。
新卒の初任給は、2026年新卒の大卒で28.5万円です(有報)。年齢ごとの年収は公開資料では確認できなかったため、記事には載せていません(推計もしません)。
働き方(京都銀行の数字)
| 項目 | 京都銀行 | 銀行の中央値 |
|---|---|---|
| 月平均残業時間(正社員) | 13.4時間 | 10.0時間(102社) |
| 有給休暇の取得率 | 52.9% | 73.3%(85社) |
| 男性の育児休業取得率 | 106.9% | 100.0%(108社) |
| 管理職に占める女性の割合 | 20.5% | 18.1%(119社) |
| 男女の賃金の差異(正規雇用) | 71.5% | 66.0%(118社) |
出典:厚生労働省「しょくばらぼ」の京都銀行の届出値、有価証券報告書。銀行の中央値は、しょくばらぼに届出のある銀行の値です(当サイトの集計)。残業時間は、集計の対象が会社ごとに違うため、並べて優劣をつけるものではありません。
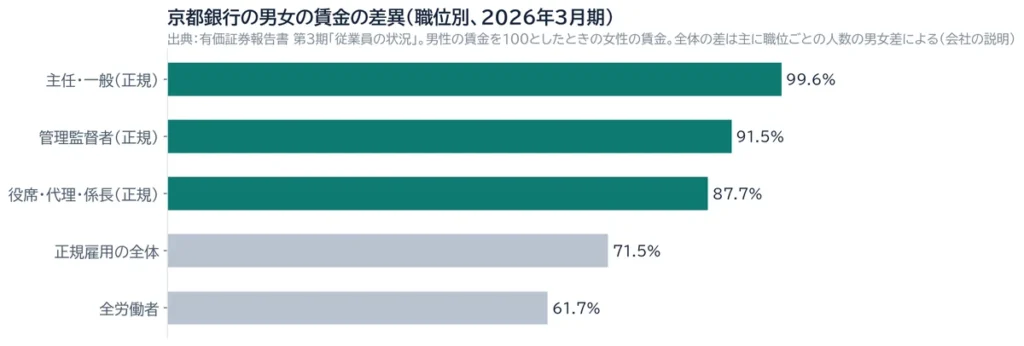
男女の賃金の差異について京都銀行は、仕事の役割に応じて給与を決めていて男女で賃金の差はなく、20代前半を除いて年功的な要素も外している、と説明しています。正規雇用の差異71.5%は、職位別に見ると、管理監督者91.5%、役席(代理・係長)87.7%、主任・一般99.6%です。
男性の育休は、取得率は106.9%ですが、取得日数は7.0日で、会社は2028年度に14日以上を目標にしています。
助手:はづき男性の育休が100%を超えているのは、すごいですね。
Luke取った人の割合は高いのですが、日数は平均7.0日で、会社は14日以上を目標にしています。割合と日数は別ものと覚えておくと、ほかの銀行と比べるときにも役立ちますよ。
—
6. 総資産が近い地銀グループと比べると
| 会社 | 連結総資産(2026年3月末) | 純利益(2024年3月期→2026年3月期) | 伸び | 連結従業員(2026年3月期) |
|---|---|---|---|---|
| 京都FG | 11.8兆円 | 316億円→967億円 | 206.4% | 3,676人 |
| しずおかFG | 16.0兆円 | 578億円→905億円 | 56.6% | 4,226人 |
| 西日本FHD | 13.9兆円 | 236億円→401億円 | 70.2% | 4,252人 |
| 八十二長野銀行 | 13.6兆円 | 371億円→646億円 | 74.2% | 4,128人 |
| 九州FG | 13.5兆円 | 264億円→377億円 | 42.7% | 4,858人 |
| 山口FG | 13.2兆円 | 252億円→330億円 | 30.9% | 3,459人 |
| ひろぎんHD | 12.2兆円 | 277億円→437億円 | 57.9% | 3,708人 |
| ちゅうぎんFG | 11.4兆円 | 214億円→397億円 | 85.6% | 3,025人 |
| 群馬銀行 | 10.9兆円 | 311億円→589億円 | 89.1% | 2,899人 |
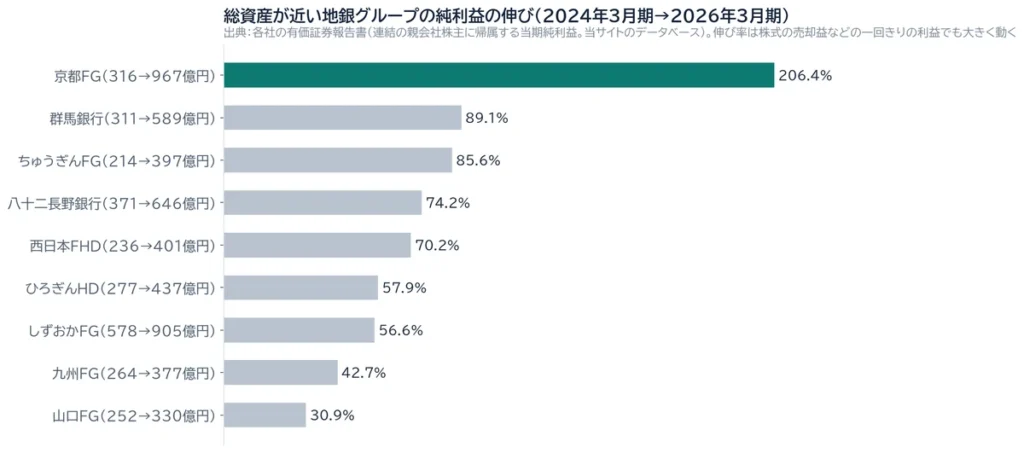
連結総資産が10兆円から16兆円の地銀系の上場会社を並べました(すべての地銀ではありません)。京都FGは、ここに並べた9社の中で純利益の伸びが最も大きい会社です。ただし、2026年3月期の京都FGの利益には、株式の売却益という一回きりの要素が大きく入っています。伸び率は、そうした要素や合併でも大きく動く数字で、優劣を表すものではありません。
—
7. 新しい中期経営計画と人財戦略
会社は2026年4月に、新しい中期経営計画(2026年4月〜2029年3月)を公表しました。名前は「京都・関西の成長を日本の力に。京都FGの挑戦!」です。
| 2028年度の目標 | 値 |
|---|---|
| 親会社株主帰属利益(純利益) | 900億円以上 |
| ROE(純資産ベース) | 8%以上 |
| OHR(経費÷業務粗利益) | 40%台 |
| 人的資本投資(3年累計) | 70億円以上 |
| 政策保有株式の縮減(時価、2024年度下期〜2028年度の累計) | 3,000億円以上 |
戦略は「トータルソリューション戦略」「地域成長・共創戦略」「不断の最適化戦略」の3つです。地域の少子高齢化や後継者不足に向き合う「地域みらい共創事業」を、新しい収益の柱にするとしています。政策保有株式の縮減目標は、これまでの1,000億円以上から3,000億円以上に引き上げられました。
助手:はづき中期経営計画は、どこから読めばいいですか?
Lukeまずは目標の「純利益900億円以上」と、3つの戦略を見ればOKです。なかでも「地域みらい共創事業」は、新しい収益の柱にすると書かれています。会社がこれから力を入れる場所がわかりますよ。
有報の人財戦略では、次のような取り組みが書かれています。
- 2026年新卒から大卒初任給を28.5万円に引き上げ、評価による処遇の差を広げる人事制度に改定
- 2025年度から、データサイエンスなどの専門性を生かした銀行本部への配属を開始
- 専門人財2,000名(エキスパート800名・スペシャリスト1,200名)を中計期間中に育成
- 全従業員の1割超にあたる380名を、重点分野へ配置転換(店頭業務の見直しやDXによる効率化で生み出す)
- 人的資本投資は3年で70億円(前の中計は35億円)
助手:はづき人事の制度で、就活生が知っておくといいことはありますか?
Luke2026年の新卒から初任給が28.5万円に上がり、評価が給料に反映されやすい制度に変わりました。重点分野へ人を移す計画もあるので、「どの分野に人を移すのか」を面接で聞くのは自然な質問ですよ。
—
8. 統合報告書で、まず読みたいところ
助手:はづき有価証券報告書を読めば、企業研究は十分ですか?
Luke元も子もない話なんですけど、有価証券報告書はプロ向けの情報なんですよね。分かっている人が見る情報です。学生が一番最初に見るべきは、個人投資家向けの資料です。個人投資家は素人なので、素人向けに分かりやすく情報を整理してくれています。あとは統合報告書と呼ばれるもの。まずはこの2つのほうが分かりやすくておすすめです。
京都FGは、統合報告書と個人投資家向けの会社説明会資料を、会社のIRページで公開しています。今回の記事では統合報告書の中身は確かめていないため、ページの案内は載せていません。
—
9. 選考で数字をどう使うか
- 志望動機:「2026年3月期・連結で、本業のもうけ(コア業務純益)が513億円に増えた」のように、年度と範囲まで言える事実を1つ使うと正確です。株の売却益で増えた純利益だけを挙げるより、本業の数字と並べるほうが、決算を読めていることが伝わります。
- 逆質問:数字の良し悪しより、取り組みを聞くほうが会話になります。たとえば「地域みらい共創事業で、若手はどのように関わっていますか」「専門人財の認定は、入社何年目ごろから目指せますか」。営業の地盤が近畿2府3県と愛知・東京にあるので、京都以外の地域での取り組みを聞くのも、調べてきたことが伝わる質問です。
助手:はづき選考では、この数字をどう使えばいいですか?
Luke志望動機では、本業のもうけ(513億円)のように、年度と範囲まで言える数字を1つ使えば十分です。逆質問は「地域みらい共創事業に若手はどう関わっていますか」のように、取り組みを聞くと会話が広がりますよ。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)—
京都FG(京都銀行)が採用で求める人物像とES
ESカルテの推定では、京都FGで求められる力として、実行力・発信力・規律性が上位に出ています。京都FGの有報には人材要件を書いた文が少ないため、この推定は銀行業の仕事の中身(業種の基準線)だけから出したものです。有報の人財戦略は、従業員が「挑戦意欲を持って勤務すること」を期待して人事制度を改定した、と書いています。公開情報からの当サイトの推定で、京都FGが実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
—
よくある質問
京都銀行の平均年収はいくらですか?
711.5万円です(2026年3月期の有報、京都銀行3,314人の平均・39.1歳)。持株会社の京都FGの841.5万円は、271人の平均です。
京都FGの業績は伸びていますか?
純利益は2年で206.4%増えました(316億円→967億円)。2026年3月期は株式の売却益が大きく、本業のもうけ(コア業務純益)は479億円から513億円への増加です。
京都FGの自己資本比率は低いですか?
純資産ベースで9.60%ですが、銀行の仕組み上ふつうの水準です。規制上の連結自己資本比率(国内基準)は12.18%です(2026年3月末)。
—
関連する記事
- ふくおかFGの平均年収778.9万円は誰の数字か
- 西日本FHの平均年収は誰の数字か
- りそなHDの平均年収の正体
- 滋賀銀行の年収・働き方
- 群馬銀行の年収・働き方
- 八十二長野銀行の年収・働き方
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
出典
- 京都フィナンシャルグループ「第3期 有価証券報告書」(2026年3月期。書類管理番号 S100YEHZ)主要な経営指標等の推移・沿革・事業の内容・経営方針・人的資本経営への取組・経営者による分析・従業員の状況
- 京都フィナンシャルグループ「中期経営計画(2026~2028年度)策定のお知らせ」(2026年4月2日)
- しずおかFG・西日本FHD・八十二長野銀行・九州FG・山口FG・ひろぎんHD・ちゅうぎんFG・群馬銀行の有価証券報告書(当サイトのデータベース)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-11-03。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差・割合は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。