りそなホールディングス(銀行・証券コード 8308)の業績と年収を、有価証券報告書の5年分で確かめました。この記事は、グループ全体(連結)の財務と、持株会社の平均年収の見方に絞っています。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の1,100億円から2026年3月期の2,587億円へ、135.3%増えました。連結従業員は19,744人から20,813人で、1,069人(5.4%)の増加です。
- 2026年3月期の増益の中身は、資金利益(+1,115億円)が中心です。国内の預貸金利益(貸出金の利息から預金の利息を引いたもうけ)が578億円増えました。
- 自己資本比率3.80%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の指標(国内基準)は、連結自己資本比率12.54%です。
- 平均年収906.9万円は、持株会社の2,105人の平均です。学生が入るりそな銀行は741.3万円で、165.6万円の差があります。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
—
1. りそなHDの業績5年|経常収益と純利益
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
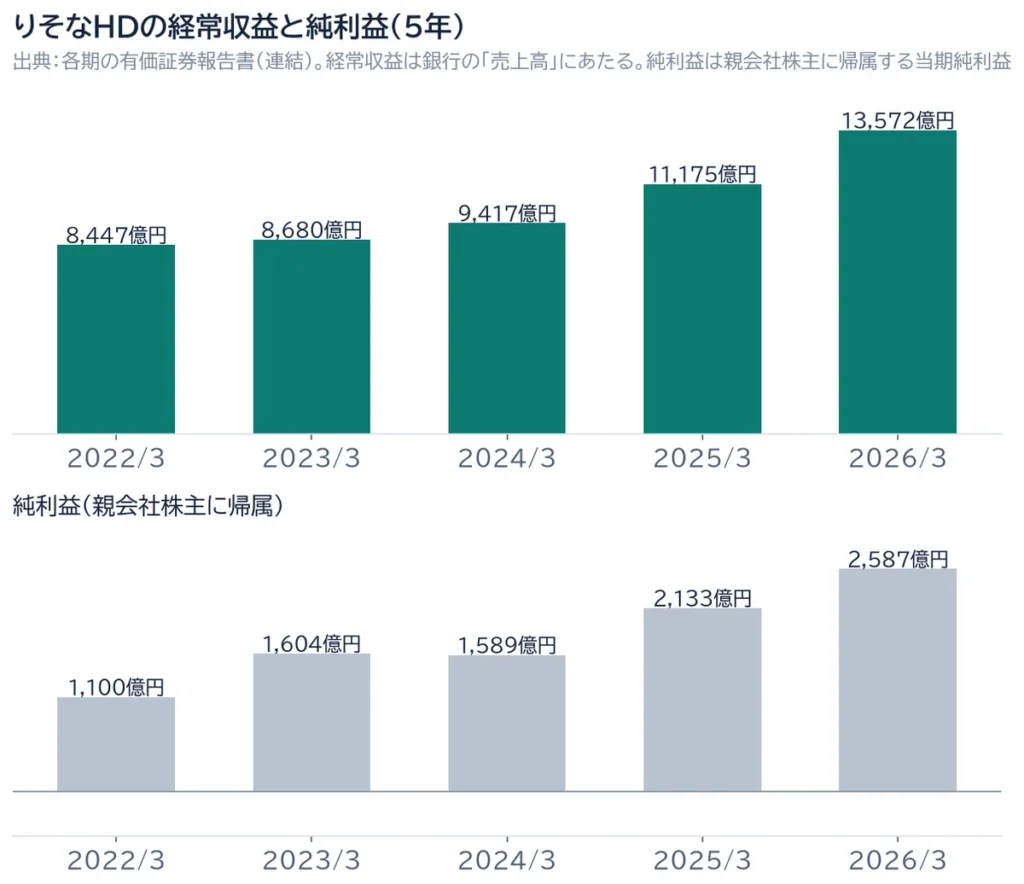
| 2022年3月期 | 8,447億円 | 1,588億円 | 1,100億円 | 4.62% | 19,744人 |
| 2023年3月期 | 8,680億円 | 2,277億円 | 1,604億円 | 6.47% | 19,283人 |
| 2024年3月期 | 9,417億円 | 2,230億円 | 1,589億円 | 6.02% | 19,721人 |
| 2025年3月期 | 11,175億円 | 2,922億円 | 2,133億円 | 7.77% | 20,174人 |
| 2026年3月期 | 13,572億円 | 3,909億円 | 2,587億円 | 9.18% | 20,813人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上高」にあたります。
5年で、経常収益は60.7%、経常利益は146.2%、純利益は135.3%増えました。純利益は、2023年3月期に1,604億円、2024年3月期に1,589億円と足踏みの年もありましたが、2025年3月期以降は2期連続で増えています。
 助手:はづき
銀行の「売上高」は、ふつうの会社の売上と同じように見ていいんですか?
 Luke
いいえ、同じではありません。銀行の売上は、貸したお金の利息などを足しただけで、預金に払う利息を引く前の数字だからです。稼ぐ力は「受け取る利息ー払う利息」(資金利益)で見ればOKですよ。
経常収益は「売上」だが、稼ぎの大きさではない
銀行の経常収益は、貸出金の利息、有価証券の利息配当金、手数料などを足した数字です。2026年3月期は、貸出や有価証券から受け取る利息(資金運用収益)が6,172億円から8,226億円に増えました。一方、預金などに払う利息(資金調達費用)も1,367億円から2,306億円に増えています。差し引きの資金運用収支は、4,805億円から5,921億円です。
—
2. 2026年3月期の増益は、何が効いたのか
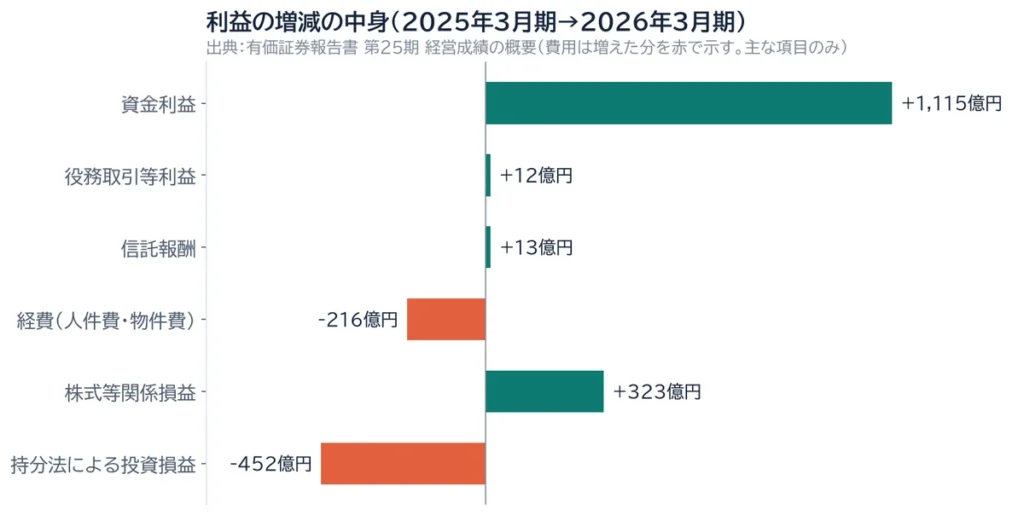
| 項目 | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 業務粗利益 | 6,916億円 | 8,088億円 | +1,172億円 |
| (うち)資金利益 | 4,804億円 | 5,920億円 | +1,115億円 |
| (うち)国内預貸金利益 | 3,499億円 | 4,077億円 | +578億円 |
| (うち)役務取引等利益 | 2,023億円 | 2,035億円 | +12億円 |
| 経費(除く銀行臨時処理分) | 4,441億円 | 4,657億円 | +216億円 |
| 実質業務純益 | 2,479億円 | 2,982億円 | +503億円 |
| 株式等関係損益 | 876億円 | 1,200億円 | +323億円 |
| 与信費用 | 115億円 | 140億円 | +25億円 |
| 経常利益 | 2,921億円 | 3,909億円 | +987億円 |
| 純利益 | 2,133億円 | 2,587億円 | +453億円 |
会社は、国内預貸金利益の増加を「貸出金の平均残高が4.76%増え、貸出金の利回りが27bp(0.27ポイント)上がった」ためと説明しています。日本銀行が政策金利を段階的に引き上げ、国内の長期金利も上がった環境でした。信託報酬と役務取引等利益を合わせたフィー収益は、決済関連や預かり資産が牽引して2,305億円となり、5期連続で過去最高と会社は説明しています。
費用は、人件費が人財投資で85億円、物件費が機械化関連経費や広告費で109億円増えました。それでも、経費を業務粗利益で割った連結経費率は、64.2%から57.5%に下がりました。株式等関係損益は、政策保有株式の売却が進んだことで1,200億円の利益です。持分法による投資損益は、前期の4億円の利益から448億円の損失になっています。
助手:はづき純利益は、何が効いて増えたんですか?
Lukeいちばん効いたのは、貸したお金の利息から預金の利息を引いた「もうけ」(資金利益)が増えたことです。金利が上がって、貸出も増えました。本業の中で伸びているので、面接でも「利息で稼ぐ力が伸びた」と話せば十分ですよ。
2022年3月期から2024年3月期にかけての増益の理由は、今回確認した資料では確かめられていません。5年のトレンドは見えても、理由まで言えるのは直近の1年です。
会社の目標との距離
会社は毎年、目標とする経営指標を公表しています。2026年3月期は、次のとおりでした。
| 経営指標 | 2025年3月期の実績 | 2026年3月期の実績 | 2026年3月期の計画(2025年5月公表) |
|---|---|---|---|
| 親会社株主に帰属する当期純利益 | 2,133億円 | 2,587億円 | 2,400億円 |
| 連結コア収益 | 1,709億円 | 2,249億円 | 1,860億円 |
| 連結経費率 | 64.2% | 57.5% | 59%程度 |
| 株主資本ROE | 9.3% | 10.6% | 10% |
| 普通株式等Tier1比率 | 10.18% | 10.08% | 10%程度 |
| 総還元性向 | 45.8% | 50.5% | 50%程度 |
どの指標も、計画の水準に届いています。配当は年間29円(前期から4円増)、自己株式の取得は約300億円と約350億円の2回でした。2027年3月期の配当は37円の予想です。2027年3月期から2029年3月期の中期経営計画の数値目標は、今回確認した有報の本文では読み取れませんでした(公開資料では確認できず)。
—
3. 自己資本比率3.80%の読み方
| 決算期 | 自己資本比率(純資産ベース) | 連結自己資本比率(国内基準) |
|---|---|---|
| 2022年3月期 | 3.12% | 11.82% |
| 2023年3月期 | 3.36% | 12.48% |
| 2024年3月期 | 3.62% | 12.85% |
| 2025年3月期 | 3.52% | 12.79% |
| 2026年3月期 | 3.80% | 12.54% |
助手:はづき自己資本比率が3%台って、メーカーの40〜50%と比べるとすごく低くて、心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。銀行はみなさんの預金を預かって貸すので、自分のお金の割合はどうしても低く出ます。銀行の安全さは、別の比率(12.54%)で見る、と覚えておけばOKですよ。
りそなHDは国内基準を適用しています。2026年3月末の連結自己資本は23,532億円、リスク・アセット(貸出などの危うさに応じて計算した資産)は187,569億円です。5年では、11.82%から12.85%の間で動いています。
経営の運営に使う普通株式等Tier1比率(国際統一基準のバーゼルIII最終化・完全実施ベース、その他有価証券評価差額金を除く)は10.08%でした。上の12.54%とは、計算の前提が違う数字です。
貸出金は445,345億円から476,346億円へ31,001億円増え、預金は637,279億円です。会社は、金融再生法基準の不良債権比率が1.33%から1.19%に下がったと説明しています。
—
4. どの部門で稼ぐのか
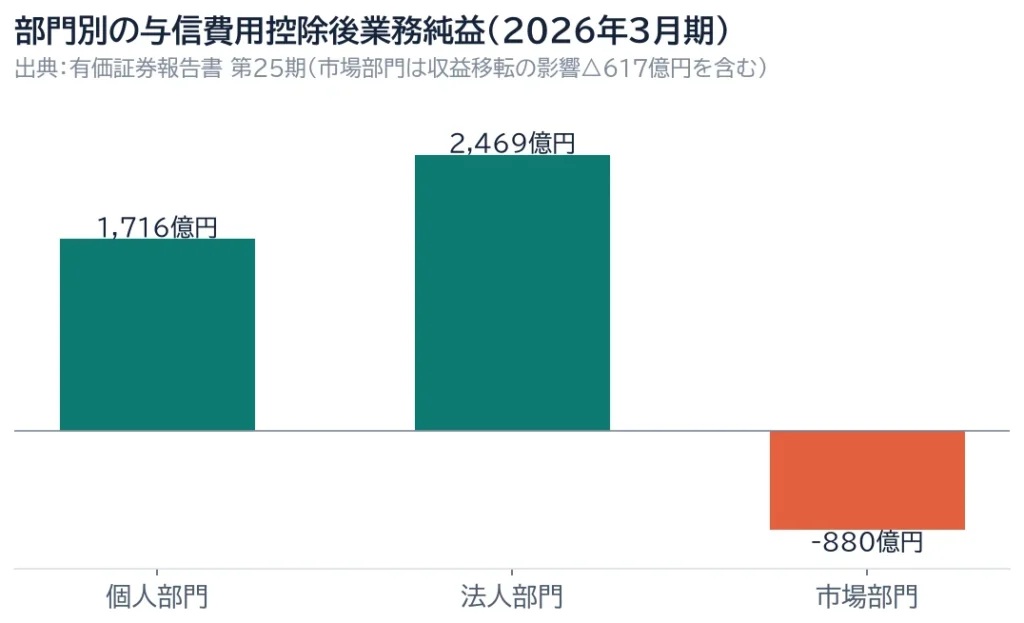
りそなHDの報告セグメントは、個人部門・法人部門・市場部門の3つです。2026年3月期は、次のとおりです。
| 部門 | 業務粗利益 | 前期比 | 与信費用控除後業務純益 |
|---|---|---|---|
| 個人部門 | 4,105億円 | +543億円 | 1,716億円 |
| 法人部門 | 4,854億円 | +275億円 | 2,469億円 |
| 市場部門 | -828億円 | 318億円改善 | -880億円 |
市場部門は、グループ内の仕切りレートの変更による収益移転の影響(-617億円)を含んでいます。部門別の従業員数は、複数の部門にまたがって働く人がいるため、有報では記載が省かれています。
連結従業員は5年で1,069人の増加ですが、嘱託・臨時従業員の年間の平均人員は、9,593人(2022年3月期)から8,141人(2026年3月期)に減っています。会社は人財戦略として、2026年度から2028年度は処遇向上を中心に、前の計画期間の累計+330億円を上回る人財投資を予定しています。
助手:はづき利益が2倍以上になったのに、人は増えていないんですね。何が起きているんですか?
Luke人を増やすより、仕事のやり方を変えて稼いでいる、と読めます。人数は5年で1,069人しか増えていないのに、利益は2倍以上になったからです。ただ、人件費は増えているので、人を減らしているわけではないですよ。
—
5. りそなHDの平均年収は906.9万円|持株会社の数字として読む
| 決算期 | 平均年収 | 平均年齢 | 提出会社の従業員 |
|---|---|---|---|
| 2022年3月期 | 864.3万円 | 45.4歳 | 1,384人 |
| 2023年3月期 | 879.9万円 | 45.2歳 | 1,554人 |
| 2024年3月期 | 887.2万円 | 44.7歳 | 1,736人 |
| 2025年3月期 | 889.0万円 | 44.9歳 | 1,974人 |
| 2026年3月期 | 906.9万円 | 45.1歳 | 2,105人 |
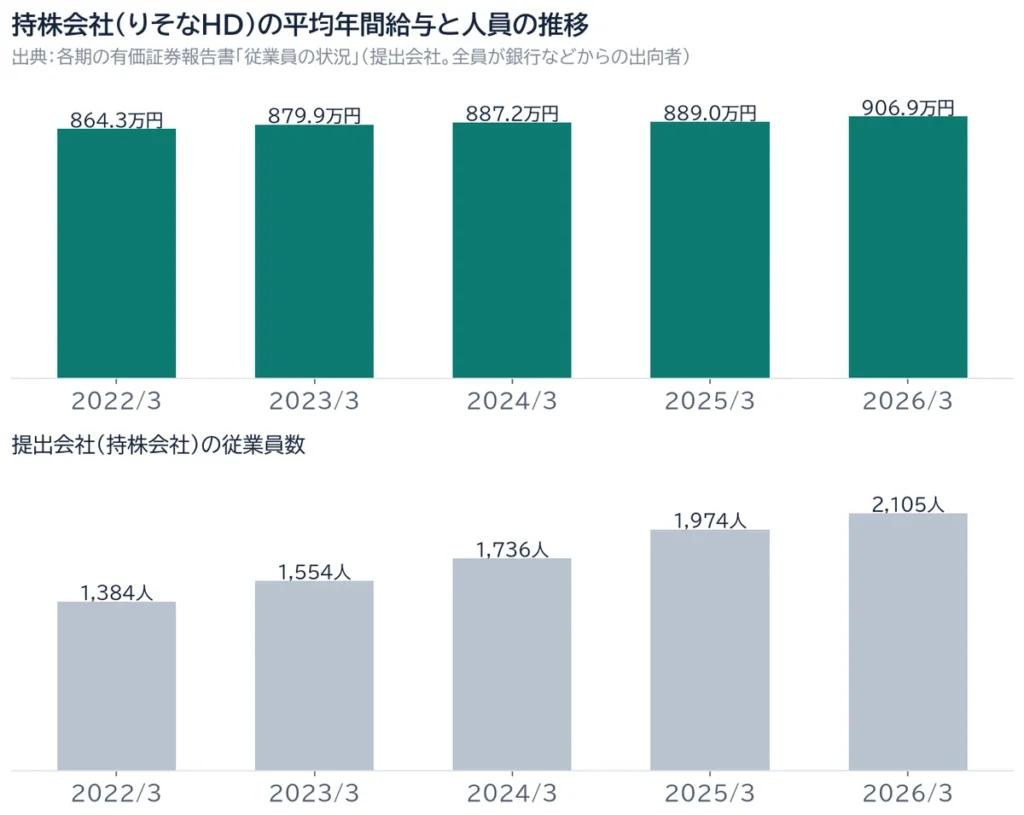
- この数字は、有価証券報告書を提出している持株会社だけの平均です。連結20,813人のうち、2,105人(10.1%)にあたります。
- 従業員は全員、りそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行ほか27社からの出向者です。平均勤続年数14.4年は、出向元での勤続年数を通算した値です。
- 5年で平均年収は42.6万円上がりましたが、従業員も721人増えています。平均は、人員の構成にも左右されるので、昇給だけの結果とは読めません。会社は、前年からの増減の要因として、ベースアップや昇級・昇格、業績連動賞与の変動、社員構成の変動などを挙げています。
持株会社と銀行本体は、別の集団
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
| りそなHD(持株会社) | 2,105人 | 45.1歳 | 14.4年 | 906.9万円 | 2.0% |
| りそな銀行 | 8,374人 | 41.1歳 | 16.5年 | 741.3万円 | 1.9% |
| 埼玉りそな銀行 | 3,247人 | 40.1歳 | 15.5年 | 738.0万円 | 2.0% |
| 関西みらい銀行 | 3,208人 | 41.0歳 | 16.4年 | 701.6万円 | 1.5% |
| みなと銀行 | 1,833人 | 40.3歳 | 14.6年 | 669.5万円 | 0.8% |
持株会社とりそな銀行の差は165.6万円で、持株会社のほうが22.3%高くなっています。
助手:はづき持株会社の平均年収って、そのまま入る会社の年収と考えていいんですか?
Lukeいいえ、違います。906.9万円は、グループの本社機能だけの会社(持株会社)の人たちの平均だからです。入るりそな銀行は741.3万円なので、年収の話では銀行の数字を使えばOKですよ。
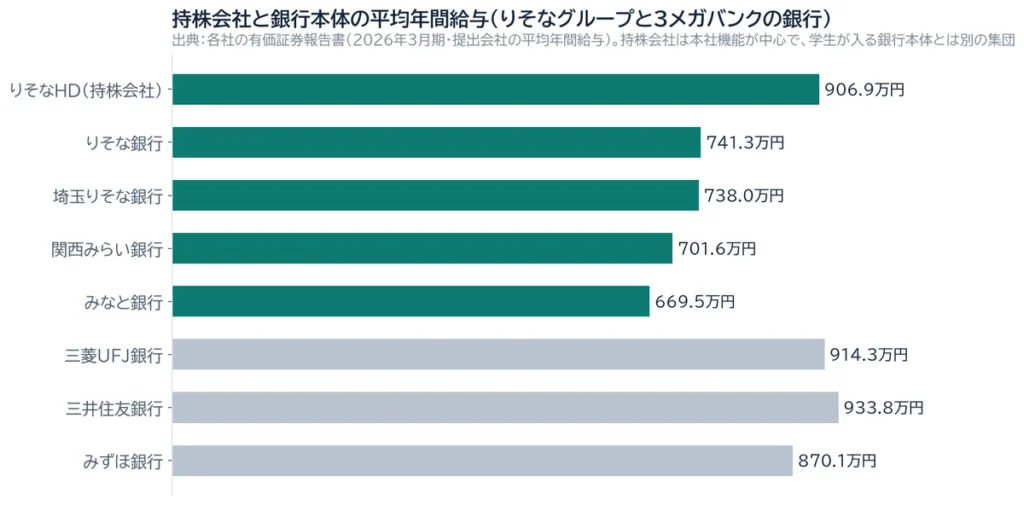
持株会社が銀行本体より高いのは、3メガバンクも同じです(持株会社の年収がアテにならない理由)。銀行本体の平均は、総合職・地域限定職など職掌の違う人をすべてならした数字です。銀行どうしの年収を並べるときは、平均年齢(りそな銀行41.1歳)や、職掌の構成も違う点に気をつけてください。就活生が入る会社の年収は、各社の採用ページや説明会で確かめるのがいちばん確実です。
働き方(りそな銀行と埼玉りそな銀行)
| 項目 | りそな銀行 | 埼玉りそな銀行 |
|---|---|---|
| 月平均残業時間 | 14.1時間(全労働者) | 24.2時間(正社員) |
| 有給休暇の取得率 | 84.2% | 84.5% |
| 管理職に占める女性の割合 | 35.2% | 44.7% |
| 男性の育児休業等取得率 | 99% | 102% |
出典:厚生労働省「しょくばらぼ」の届出値(残業・有給)、有価証券報告書(女性管理職・育休)。残業時間は集計の対象が会社ごとに違うため、並べて優劣をつけるものではありません。
有報では、りそな銀行の男女の賃金の差異は、全労働者で56.4%、正規雇用で68.6%です。会社は、同じ職務なら男女で差は生じず、賃金の高い上位の役職の女性比率が相対的に低いことが差の主な理由、と説明しています。
人財の面では、20以上のコースがある複線型人事制度(専門性を伸ばす道を選べる仕組み)を、2026年度から関西みらい銀行・みなと銀行にも広げています。キャリア採用で入った人が管理職に占める割合は14.4%(前年から1.3ポイント上昇)です。
—
6. 3メガバンクと比べると
| グループ | ROE(2026年3月期) | 純利益(2022年3月期→2026年3月期) | 伸び | 連結従業員の増加 |
|---|---|---|---|---|
| 三菱UFJ FG | 11.34% | 11,308億円→24,272億円 | 114.6% | 26,527人 |
| 三井住友FG | 10.38% | 7,066億円→15,830億円 | 124.0% | 21,947人 |
| みずほFG | 11.47% | 5,305億円→12,486億円 | 135.4% | 7人 |
| りそなHD | 9.18% | 1,100億円→2,587億円 | 135.3% | 1,069人 |
利益の額は3メガのほうが大きく、りそなは、首都圏や関西圏のお客さまを中心とするグループです。伸び率は、5年前の利益が小さいほど大きく出やすいので、優劣ではなく、どう成長してきたかの違いとして見てください。ROEは、会社が目標に使う株主資本ROE(10.6%)と、有報の自己資本利益率(9.18%)で計算の方法が違います。
純資産ベースの自己資本比率は、三菱UFJ FG 5.15%、三井住友FG 4.81%、みずほFG 3.74%、りそなHD 3.80%です。
—
7. 会計士が有報で見る箇所と、新しい中期経営計画
助手:はづき会計士さんは、りそなの有報でどこに注目するんですか?
Luke貸したお金が返ってこないときに備えて積むお金(与信費用)を見ます。いくら積むかは会社の予想で決まる部分なので、先行きの見方が出やすいからです。りそなは140億円で、不良債権の割合も1.19%と低めと会社は説明しています。
2026年3月期の与信費用140億円は、通期計画(390億円)の36.1%でした。貸出金が増える中で、不良債権が減っているかを、あわせて見ると読み解きやすくなります。
助手:はづき新しい中期経営計画からは、何を読み取ればいいですか?
Luke「金利に頼らない稼ぎ方」をめざしている、と読めばOKです。今の事業を伸ばす、次の成長の柱をつくる、仕組みを見直す、の3つを掲げていて、人への投資も増やす予定だからです。
新しい中期経営計画は「Shift to the Next Stage ―新たなカタチをつくる3年間―」で、期間は2026年度から2028年度(2027年3月期から2029年3月期)です。パーパスは「金融+で、未来をプラスに。」、長期ビジョンは「リテールNo.1」です。計画の柱は、コア事業の成長、次世代成長ドライバーの創出、経営基盤の構造改革、企業価値最大化に向けた資本循環の加速の4つです。総還元性向の目標は50%以上、2029年度の配当関連目標(DOE)は3.5%程度とされています。数値目標の一覧は、今回確認した有報の本文では読み取れませんでした。
助手:はづき有価証券報告書を読めば、企業研究は十分ですか?
Luke元も子もない話なんですけど、有価証券報告書はプロ向けの情報なんですよね。分かっている人が見る情報です。学生が一番最初に見るべきは、個人投資家向けの資料です。個人投資家は素人なので、素人向けに分かりやすく情報を整理してくれています。あとは統合報告書と呼ばれるもの。まずはこの2つのほうが分かりやすくておすすめです。
—
8. 選考で数字をどう使うか
助手:はづき選考では、この数字をどう使えばいいですか?
Luke志望動機は「利息で稼ぐ力が伸びた流れ」に、自分のやりたいことをつなげればOKです。逆質問は、若手がどんな仕事で手数料などの収益に関わるかを聞くと、仕事の中身まで話が深まります。年収の話に持株会社の数字は使わないでくださいね。
- 志望動機:「純利益が1,100億円から2,587億円に増えた背景を、資金利益の増加(4,804億円→5,920億円)から自分なりに読み、その環境で自分が何をしたいか」とつなげます。数字を使うときは「2026年3月期・連結」のように、年度と範囲まで言えると正確です。
- 逆質問:金利環境が変わる中で、収益が金利だけに偏らないために、手数料などのフィー収益(5期連続で過去最高と会社が説明)をどう伸ばすのかを、自分の関心に引きつけて聞きます。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
会社の目標を使うときは、なぜその数字が目標になったのかをOB・OG訪問などで聞いて、自分なりの考えを持ってから聞くのが安全です。逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)—
りそなHDが採用で求める人物像とES
ESカルテの推定では、りそなHDでほかの企業より特に求められる力として、傾聴力・実行力・発信力が上位に出ています。公開情報からの当サイトの推定で、りそなが実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
—
よくある質問
りそなHDの平均年収はいくらですか?
906.9万円です(2026年3月期の有報、持株会社2,105人の平均・45.1歳)。学生が入る銀行本体のりそな銀行は741.3万円です。
りそなHDの業績は伸びていますか?
純利益は5年で135.3%増えました(1,100億円→2,587億円)。連結従業員は20,813人です。
りそなHDの自己資本比率は低いですか?
純資産ベースで3.80%ですが、銀行の仕組み上ふつうの水準です。規制上の連結自己資本比率(国内基準)は12.54%です(2026年3月末)。
—
関連する記事
- みずほFGの平均年収1,166.5万円の正体
- 三菱UFJ FGの純利益5年の伸びと持株会社の年収
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- りそなホールディングス「第25期 有価証券報告書」(2026年3月期。書類管理番号 S100YDP3)経営方針・経営者による分析・従業員の状況・人材戦略に関する基本方針
- りそなホールディングス「有価証券報告書」第21期〜第24期(2022年3月期〜2025年3月期。S100OEJM、S100R3ZD、S100TO8A、S100VY61)
- 三菱UFJ FG・三井住友FG・みずほFGと各行の有価証券報告書(2026年3月期)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-10-30。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。