ふくおかフィナンシャルグループ(銀行・証券コード 8354)の業績と年収を、有価証券報告書の5年分と、会社が公表した説明会資料で確かめました。この記事は、グループ全体(連結)の財務と、持株会社の平均年収の見方に絞っています。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の541億円から2026年3月期の854億円へ、57.9%増えました。2023年3月期に312億円へ下がったあと、3年続けて増えています。
- 2026年3月期の増益の中心は、貸出などの利息から預金などの利息を引いた「資金利益」です。連結の資金運用収支は383億円増えました。同じ年に、債券の売却損(866億円)と株式の売却益(809億円)が同時に出ています(銀行4行の合算)。
- 自己資本比率3.2%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の指標(国内基準)は、連結自己資本比率11.42%です。
- 平均年収778.9万円は、持株会社の328人の平均です。学生が入る福岡銀行は774.7万円、熊本銀行は601.9万円、十八親和銀行は619.4万円です。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
—
1. ふくおかFGの業績5年|経常収益と純利益
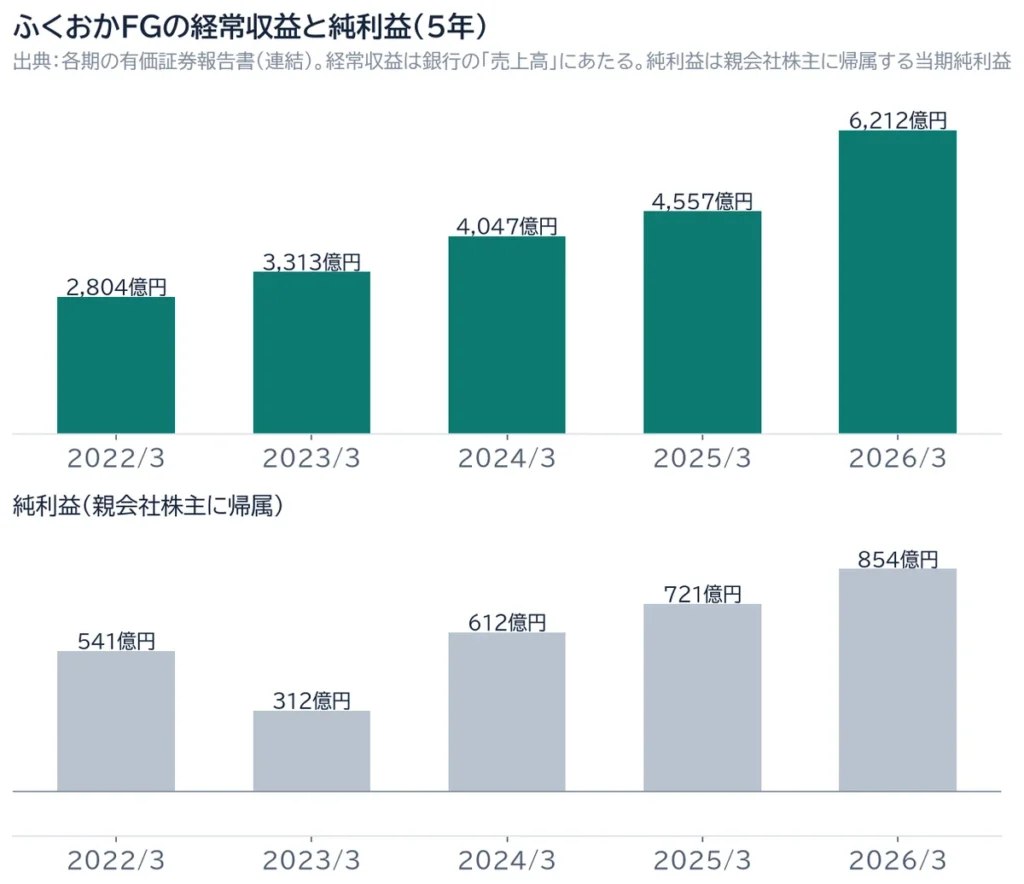
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 2,804億円 | 761億円 | 541億円 | 5.69% | 7,830人 |
| 2023年3月期 | 3,313億円 | 501億円 | 312億円 | 3.38% | 7,546人 |
| 2024年3月期 | 4,047億円 | 569億円 | 612億円 | 6.37% | 7,995人 |
| 2025年3月期 | 4,557億円 | 1,036億円 | 721億円 | 7.40% | 7,928人 |
| 2026年3月期 | 6,212億円 | 1,206億円 | 854億円 | 8.51% | 8,050人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上高」にあたります。銀行は、ふつうの会社の営業利益にあたる項目がなく、経常利益で見ます。
5年で、経常収益は121.5%、経常利益は58.5%、純利益は57.9%増えました。2023年3月期は純利益が312億円に下がりましたが、会社は説明会資料で、この年の純利益を「外債ロスカットの影響を除くと573億円(ROE6.2%)」と示しています。2024年3月期に612億円へ戻った理由は、今回確認した資料では確かめられていません。
 助手:はづき
純利益は5年で増えていますが、途中で一度下がっていますね。どう見ればいいですか?
 Luke
5年を並べて、おおまかに右肩上がりと見れば大丈夫です。2023年3月期に下がった年は、外国の債券を整理した影響があり、それを除くと573億円だったと会社が説明しています。
経常収益は「売上」だが、稼ぎの大きさではない
銀行の経常収益は、貸出金の利息、有価証券の利息配当金、手数料などを足した数字です。預金などに払う利息を引く前なので、そのまま「稼ぎの大きさ」とは読めません。2026年3月期の連結では、貸出などから受け取る利息(資金運用収益)が4,426億円、預金などに払う利息(資金調達費用)が1,793億円で、差し引きの資金運用収支は2,632億円です(前の年は2,250億円)。
—
2. 2026年3月期の増益は、何が効いたのか
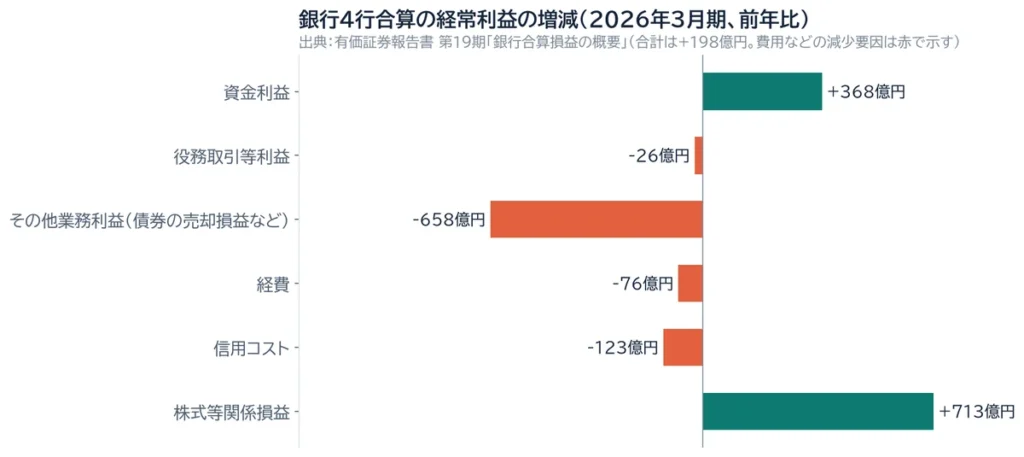
| 項目(銀行4行の合算) | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 業務粗利益 | 2,406億円 | 2,091億円 | -315億円 |
| (うち)資金利益 | 2,255億円 | 2,623億円 | +368億円 |
| (うち)役務取引等利益 | 335億円 | 309億円 | -26億円 |
| (うち)その他業務利益 | -184億円 | -842億円 | -658億円 |
| (うち)国債等債券損益 | -185億円 | -866億円 | -681億円 |
| 経費(除く臨時処理分) | 1,231億円 | 1,307億円 | +76億円 |
| コア業務純益 | 1,360億円 | 1,649億円 | +289億円 |
| 信用コスト(費用はマイナス) | 1億円 | -124億円 | -123億円 |
| 株式等関係損益 | 96億円 | 809億円 | +713億円 |
| 経常利益 | 1,264億円 | 1,463億円 | +198億円 |
| 当期純利益 | 939億円 | 1,097億円 | +158億円 |
銀行合算は、福岡銀行・熊本銀行・十八親和銀行・福岡中央銀行の4行の損益を単純に足したものです。連結とは範囲が違うので、連結の純利益854億円とは一致しません。連結では、コア業務純益(銀行の本業のもうけ)が1,517億円で、前の年より326億円増えました。経常利益は170億円、純利益は133億円の増加です。
会社は、増益の理由を「日本銀行の利上げで『金利のある世界』が定着する中、貸出金残高の積み上げ、市場運用の収益、ファンドや多様化投資などで資金利益が増えた」と説明しています。国内の資金利益(銀行合算)は2,456億円で、前年より349億円増えました。
一方で、2026年3月期は有価証券の入れ替え(リバランス)をした年です。会社は、含み益のある株式・投資信託を売って、利回りの低い債券を処理した、と説明しています。そのため、債券の売却損(-866億円)と、株式の売却益(+809億円)が同じ年に出ています。このほか、中東情勢の緊迫で景気が悪化するリスクに備えて、先行きを見込んだ引当(フォワードルッキング引当)を入れています。
助手:はづき2026年3月期は純利益が増えましたが、増えた中身は何ですか?
Lukeいちばんの中身は、貸したお金の利息から預金の利息を引いた「もうけ」(資金利益)が増えたことです。金利が上がり、貸出も増えました。債券で損、株で益という入れ替えも同じ年にあったので、本業の利息が伸びた年と覚えておけば十分ですよ。
会社の目標との距離
第8次中期経営計画は、2025年度から2027年度(2026年3月期から2028年3月期)の3年間です。会社は2026年5月の説明会で、最終年度の目標のうち、純利益とROEを上方修正しました。
| 経営指標 | 2026年3月期の実績 | 最終年度の目標(2026年5月の修正後) |
|---|---|---|
| 親会社株主に帰属する当期純利益 | 854億円 | 1,100億円超(修正前は1,000億円超) |
| ROE(連結自己資本利益率) | 8.5% | 10%程度(修正前は9%程度) |
| 自己資本比率(バーゼルIII最終化・完全適用ベース) | 10.05% | 10%台 |
| OHR(経費÷業務粗利益、連結) | 74.0% | 50%台前半 |
2027年3月期の純利益は、1,000億円(ROE9%程度)の予想です。年間配当は、2026年3月期が180円(前年から45円増)、2027年3月期は210円の予想です。
—
3. 自己資本比率3.2%の読み方
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 33兆5,594億円 |
| 純資産 | 1兆767億円 |
| 預金等(譲渡性預金を含む) | 21兆8,856億円 |
| 貸出金 | 20兆3,068億円 |
| 自己資本比率(純資産ベース) | 3.20% |
| 連結自己資本比率(国内基準) | 11.42% |
連結自己資本比率は、自己資本9,861億円を、貸出などの危うさに応じて計算した資産(リスク・アセット)86,302億円で割った値です。純資産ベースの自己資本比率は、5年で3.22%、3.00%、3.12%、2.88%、3.20%と、3%前後で動いています。
助手:はづき自己資本比率が3%台って、メーカーの40〜50%と比べるとすごく低くて、心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。銀行はみなさんの預金を預かって貸すので、自分のお金の割合はどうしても低く出ます。銀行の安全さは、別の比率(11.42%)で見ると覚えておけばOKですよ。
貸出金は、法人向けを中心に前の年から1兆3,365億円増えました。会社が経営指標にしているバーゼルIII最終化(完全適用)ベースの比率は10.05%で、目標は「10%台」です。会社は説明会資料で、34兆円のバランスシートを「地銀グループ最大」と紹介しています。
—
4. グループの形|5つの銀行と従業員
ふくおかFGは、福岡銀行・熊本銀行・十八親和銀行・福岡中央銀行・みんなの銀行などを持つ、広域の地域金融グループです。報告セグメントは「銀行業務」だけで、部門ごとの従業員数は公開資料では確認できません。
| 区分 | 従業員 |
|---|---|
| 連結(銀行業務 6,895人+その他事業 1,155人) | 8,050人 |
| 福岡銀行 | 3,681人 |
| 十八親和銀行 | 1,771人 |
| 熊本銀行 | 812人 |
| 福岡中央銀行 | 423人 |
| 持株会社(ふくおかFG) | 328人 |
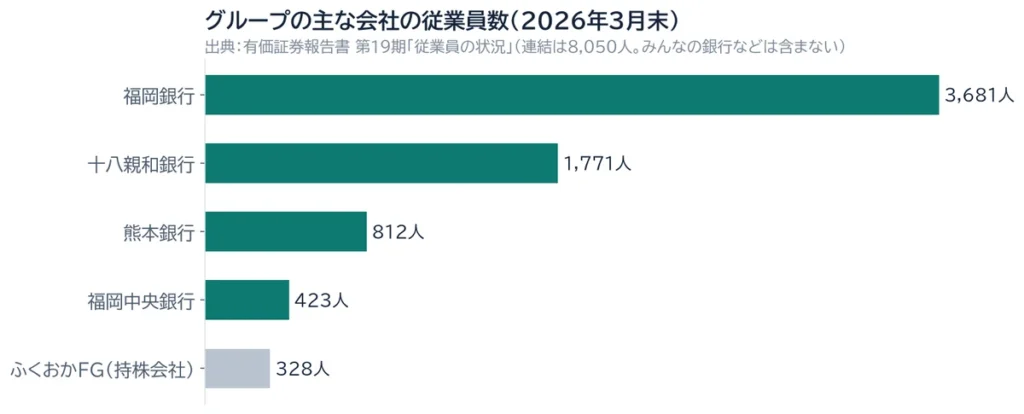
連結従業員は5年で220人増えました(7,830人→8,050人)。嘱託・臨時の従業員は、年間の平均で2,874人です。
会社は、本部の機能は共通にしつつ、地域ごとの銀行の名前や営業は残す形を「シングルプラットフォーム・マルチブランド」と呼んでいます。取り組みとして説明会資料に出てくるのは、九州の半導体関連の企業(約1,000社のうち約650社が取引先)の支援、M&Aなどの投資銀行ビジネス、クレジットカードとポイントの「vary」、AIの活用などです。
助手:はづき銀行がいくつもあるグループですが、数字はどう考えればいいですか?
Luke「持株会社」「福岡銀行など各銀行」「グループ全体」の3つに分けて見れば大丈夫です。持株会社は本社機能だけの会社で、人数も数字も、学生が入る銀行とは別だからです。年収や働き方は、入る銀行の数字を見てくださいね。
—
5. ふくおかFGの平均年収は778.9万円|持株会社の数字として読む
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
| ふくおかFG(持株会社) | 328人 | 38.7歳 | 10.8年 | 778.9万円 | 8.7% |
| 福岡銀行 | 3,681人 | 37.8歳 | 14.3年 | 774.7万円 | 5.1% |
| 熊本銀行 | 812人 | 38.4歳 | 15.6年 | 601.9万円 | 5.1% |
| 十八親和銀行 | 1,771人 | 38.1歳 | 16.2年 | 619.4万円 | 3.5% |
| 福岡中央銀行 | 423人 | 40.1歳 | 17.3年 | 584.0万円 | 0.5% |
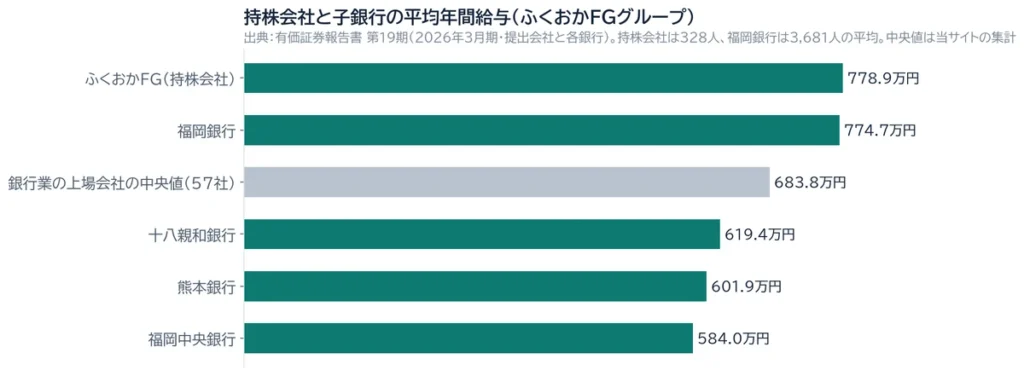
- この数字は、有価証券報告書を提出している持株会社だけの平均です。連結8,050人のうち、328人(4.1%)にあたります。
- 従業員は主に、福岡銀行・熊本銀行・十八親和銀行からの出向者です。平均勤続年数10.8年は、出向元での勤続年数を通算した値です。
- 持株会社の778.9万円は、福岡銀行の774.7万円とほぼ同じ水準で、熊本銀行・十八親和銀行・福岡中央銀行より高い値です。3メガバンクのように持株会社と銀行が大きく離れているわけではありません(持株会社の年収がアテにならない理由)。
- 福岡銀行の774.7万円は、銀行業の上場会社57社の中央値683.8万円より90.9万円高い値です。ただし、中央値の会社には持株会社も含まれ、平均年齢や職掌(総合職・地域限定職など)の構成も会社ごとに違います。
助手:はづき持株会社の778.9万円は、そのまま入社したときの年収と考えていいですか?
Lukeいいえ、違います。778.9万円は、本社機能だけの持株会社の328人の平均だからです。年齢の高い人も入った平均なので、新卒の年収ではないと覚えておけばOKですよ。入る銀行の数字は、福岡銀行なら774.7万円です。
新卒の初任給や30歳時点の年収は、公開資料では確認できなかったため、記事には載せていません(推計もしません)。
働き方(子銀行の数字)
| 項目 | 福岡銀行 | 熊本銀行 | 十八親和銀行 | 福岡中央銀行 | 同業の中央値 |
|---|---|---|---|---|---|
| 月平均残業時間 | 18.3時間 | 11.1時間 | 14.3時間 | - | 8.8時間(46社) |
| 有給休暇の取得率 | 72.6% | 70.4% | 73.3% | - | 72%(38社) |
| 男性の育児休業取得率 | 103.7% | 104% | 107% | 100% | 100%(52社) |
| 男性育休の平均取得日数(2025年度) | 21.2日 | 17.3日 | 19日 | 12.6日 | - |
| 管理職に占める女性の割合 | 20.1% | 29.8% | 20.3% | 22.4% | 16.2%(57社) |
| 男女の賃金の差異(正規雇用) | 63.7% | 74% | 70.3% | 63.9% | 65.4%(57社) |
出典:厚生労働省「しょくばらぼ」の届出値(残業・有給)、有価証券報告書(育休・女性管理職・賃金の差異)。同業の中央値は、銀行業の上場会社のうち届出のある会社の値です。残業時間は、集計の対象が会社ごとに違うため、並べて優劣をつけるものではありません。福岡中央銀行の残業・有給は、届出が公開資料では確認できませんでした。
4行とも、男性の育休は10営業日の取得を義務づけています(有報)。管理職に占める女性の割合は、2028年3月末の目標が、福岡銀行25%、熊本銀行30%、十八親和銀行25%、福岡中央銀行25%です。男女の賃金の差異について会社は、「同じ職務のレベルなら男女で差は出ない。差は、賃金の高い役職者以上に男性が多いために生じる」と説明しています。
—
6. 地銀大手と比べると
| 会社 | 連結総資産(2026年3月末) | 純利益(2022年3月期→2026年3月期) | 伸び | 連結従業員(2026年3月期) |
|---|---|---|---|---|
| ふくおかFG | 33.6兆円 | 541億円→854億円 | 57.9% | 8,050人 |
| 横浜FG | 25.7兆円 | 539億円→1,065億円 | 97.7% | 6,313人 |
| 千葉銀行 | 21.2兆円 | 545億円→941億円 | 72.6% | 4,377人 |
| めぶきFG | 21.2兆円 | 430億円→842億円 | 95.9% | 5,880人 |
| ほくほくFG | 17.0兆円 | 205億円→589億円 | 186.9% | 4,618人 |
| 西日本FHD | 13.9兆円 | 242億円→401億円 | 65.5% | 4,252人 |
| 九州FG | 13.5兆円 | 167億円→377億円 | 126.2% | 4,858人 |
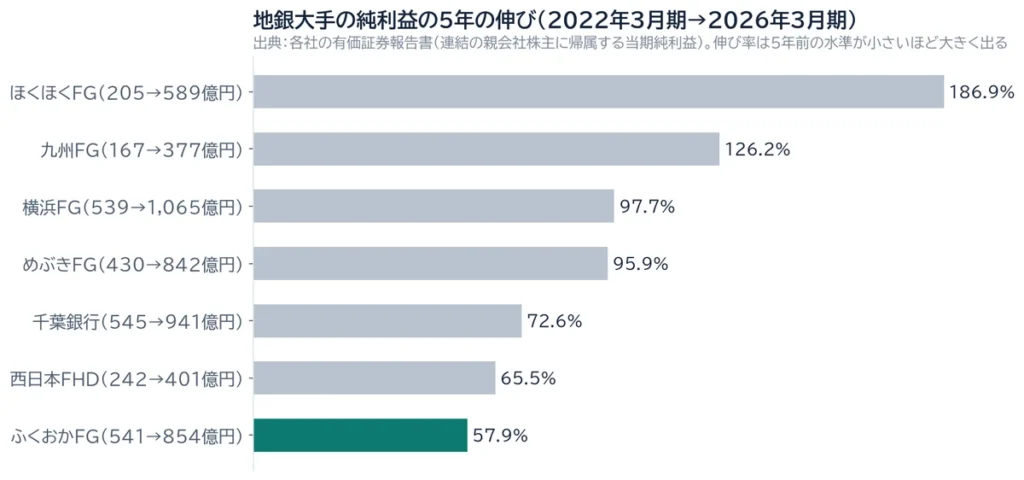
連結総資産の大きい地銀系の上場会社のうち、6社を選んで並べました(すべての地銀ではありません)。ふくおかFGは、ここに並べた7社の中で総資産が最も大きく、純利益の伸び率は最も小さい値です。伸び率は、5年前の利益が小さい会社ほど大きく出やすい数字で、優劣を表すものではありません。ふくおかFGは2026年3月期に、有価証券の入れ替えと引当を先に実施していて、会社は2027年3月期の純利益を1,000億円と見込んでいます。
—
7. 会計士が有報で見る箇所
助手:はづき会計士さんは、ふくおかFGの決算でどこに注目するんですか?
Luke経費率(OHR)と、貸したお金が返ってこないときに備える費用(信用コスト)です。2026年3月期は、債券の損と備えを先に出した年で、経費率は74.0%と目標より高く出ています。会社はその理由を債券の売却損と説明しているので、次の期に戻るかを見ればOKですよ。
- OHR(経費率):経費を業務粗利益で割った値で、連結は74.0%です(前年から12.5ポイント上昇)。目標は50%台前半です。会社は、債券の売却損で業務粗利益が減ったことが主な理由と説明しています。
- 信用コスト:銀行4行の合算で、2026年3月期は124億円の費用です(前年は1億円の戻り)。貸倒引当金の割合(金融再生法ベース)は、1.2%です。
- みんなの銀行(デジタル専業銀行):口座数は161万件(目標200万件)、事業損益(税後)は-51億円でした。2027年3月期は-84億円の計画ですが、会社は、前年のシステム外販収益を除くと増益の計画としています。会社は、収益化を今後の課題の一つに挙げています。
—
8. 統合報告書で、まず読みたいページ
助手:はづき有価証券報告書を読めば、企業研究は十分ですか?
Luke元も子もない話なんですけど、有価証券報告書はプロ向けの情報なんですよね。分かっている人が見る情報です。学生が一番最初に見るべきは、個人投資家向けの資料です。個人投資家は素人なので、素人向けに分かりやすく情報を整理してくれています。あとは統合報告書と呼ばれるもの。まずはこの2つのほうが分かりやすくておすすめです。
FFG統合報告書2026(目次の主なページ)
- p.3〜12:トップメッセージ(社長の五島久さん。「先進性」「人間味」「関係構築力」の3つの力を軸に、長期戦略と中期経営計画の進み具合を語る)
- p.13〜:CFOメッセージ、p.19〜:グループ行頭取メッセージ、p.23〜:社外取締役インタビュー
- p.35〜、p.37〜:長期戦略で描くストーリー、第8次中期経営計画
- p.63〜64:人的資本経営(年功的な処遇から、役割・職務を基準にする新しい人事制度へ。2026年度から本格運用)
助手:はづき統合報告書は、どこから読めばいいですか?
Lukeまずは社長メッセージ(p.3〜)と、人的資本経営(p.63〜)の2つがおすすめです。社長は3つの力を挙げ、人事制度は「年次」より「役割」へ変わると説明しているので、会社が求める人のヒントになりますよ。
統合報告書は、会社が伝えたいことをまとめた資料です。数字は有報や決算説明資料で確かめながら読んでください。
—
9. 選考で数字をどう使うか
- 志望動機:「純利益854億円から1,100億円超をめざす第8次中計」のうち、自分が関わりたい取り組み(半導体関連企業の支援、投資銀行ビジネス、個人向けサービス、AIの活用など)を選び、数字とつなげます。数字を使うときは「2026年3月期・連結」のように、年度と範囲まで言えると正確です。
- 逆質問:数字そのものより、統合報告書の役員メッセージで語られている課題や、大事にしていることから作るほうが、会話になりやすくなります。
助手:はづき選考では、この数字をどう使えばいいですか?
Luke志望動機は、会社の目標(純利益1,100億円超)に向けた取り組みのうち、自分が関わりたいものにつなげれば大丈夫です。逆質問は、数字より役員メッセージで気になった点から作ると、会話になりやすいですよ。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)—
ふくおかFGが採用で求める人物像とES
ESカルテの推定では、ふくおかFGでほかの企業より特に求められる力として、実行力・発信力・主体性が上位に出ています。公開情報からの当サイトの推定で、ふくおかFGが実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
—
よくある質問
ふくおかFGの平均年収はいくらですか?
778.9万円です(2026年3月期の有報、持株会社328人の平均・38.7歳)。学生が入る福岡銀行は774.7万円です。
ふくおかFGの業績は伸びていますか?
純利益は5年で57.9%増えました(541億円→854億円)。2023年3月期に一度下がり、その後は3年続けて増えています。
ふくおかFGの自己資本比率は低いですか?
純資産ベースで3.2%ですが、銀行の仕組み上ふつうの水準です。規制上の連結自己資本比率(国内基準)は11.42%です(2026年3月末)。
—
関連する記事
- りそなHDの平均年収906.9万円の正体
- みずほFGの平均年収1,166.5万円の正体
- 三菱UFJ FGの純利益5年の伸びと持株会社の年収
- 千葉銀行の年収・働き方
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
出典
- ふくおかフィナンシャルグループ「第19期 有価証券報告書」(2026年3月期。書類管理番号 S100YFNB)経営方針・経営者による分析・従業員の状況
- ふくおかフィナンシャルグループ「有価証券報告書」第15期〜第18期(2022年3月期〜2025年3月期の経営指標等)
- ふくおかフィナンシャルグループ「第42回 会社説明会」(2026年5月21日)
- ふくおかフィナンシャルグループ「FFG統合報告書2026」
- 横浜FG・千葉銀行・めぶきFG・ほくほくFG・西日本FHD・九州FGの有価証券報告書(当サイトのデータベース)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-10-31。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。