第四北越フィナンシャルグループ(銀行業・証券コード 7327)は、新潟県の第四北越銀行を中心とする金融グループです。業績と年収を、有価証券報告書の5年分(2022年3月期〜2026年3月期)と、会社が厚生労働省に届け出た値で確かめました。決算月は3月で、日本の会計基準です。2018年10月に第四銀行と北越銀行が共同で設立し、2021年1月に2つの銀行が合併して第四北越銀行になりました。数字の読み解きには、元メガバンクの採用担当で会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
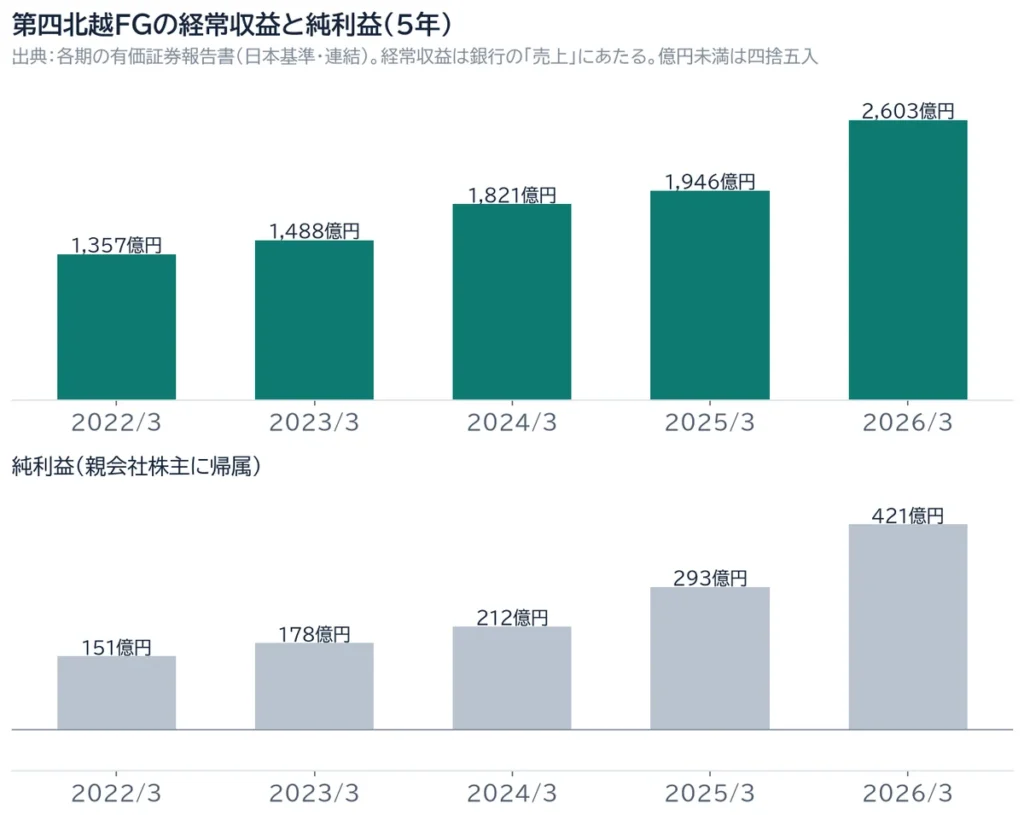
- 純利益は151億円→178億円→212億円→293億円→421億円と、5年続けて増えました(5年で178.0%増)。
- 増益の中心は、貸出などの利息のもうけ(資金利益)で、604億円から901億円に増えました。一方で、営業経費は5年ほぼ横ばいです。
- 平均年収1,234.3万円は、持株会社の13人の平均です。学生が入る第四北越銀行は801.0万円(2,893人・平均41.5歳)で、銀行業の上場会社57社の中央値683.8万円より117.2万円高い値です。
- 自己資本比率5.25%は、銀行の仕組み上ふつうの水準です。規制で使う自己資本比率は12.07%でした。
- 2027年4月1日(予定)に群馬銀行と経営統合し、「群馬新潟フィナンシャルグループ」になります。第四北越銀行と群馬銀行は合併しません。
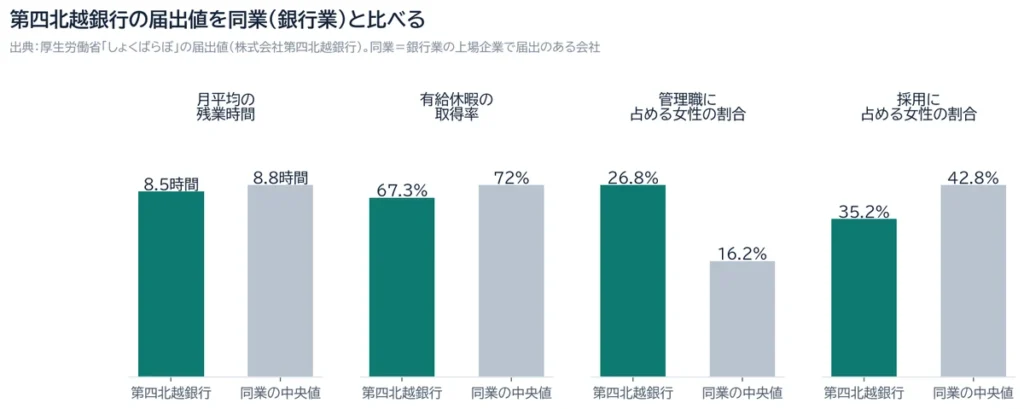
- 第四北越銀行の管理職(代理級以上)に占める女性の割合は26.8%で、同業の中央値16.2%を上回っています。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 第四北越FGの業績5年|経常収益と純利益
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 自己資本比率 | 連結従業員 |
|---|---|---|---|---|---|---|
| 2022年3月期 | 1,357億円 | 235億円 | 151億円 | 3.50% | 4.02% | 3,591人 |
| 2023年3月期 | 1,488億円 | 250億円 | 178億円 | 4.20% | 3.95% | 3,463人 |
| 2024年3月期 | 1,821億円 | 309億円 | 212億円 | 4.63% | 4.48% | 3,549人 |
| 2025年3月期 | 1,946億円 | 411億円 | 293億円 | 5.99% | 4.36% | 3,504人 |
| 2026年3月期 | 2,603億円 | 611億円 | 421億円 | 8.03% | 5.25% | 3,456人 |
純利益は「親会社株主に帰属する当期純利益」、経常収益は銀行の「売上」にあたる数字です。銀行には、ふつうの会社の営業利益にあたる項目がないため、経常利益で見ます。億円未満は四捨五入しました。ROEは有価証券報告書の「連結自己資本利益率」です。有価証券報告書では、この5年を「2021年度〜2025年度」と書いています。
5年で、経常収益は91.8%、経常利益は159.6%、純利益は178.0%増えました。経常収益は、貸出の利息・有価証券の利息や売却益・手数料などを足した数字で、預金に払う利息や売却損を引く前の値です。そのまま「稼ぎの大きさ」とは読めません。
2026年3月期は、経常収益が1年で657億円増えました。金利が上がって貸出金と有価証券の利息が増えたことに加え、株式を売った益などで株式等関係損益が354億円増えています。同じ年に、利回りの低い債券を売って、国債等債券損益(債券の売却損益など)は-375億円でした。
 助手:はづき
売上にあたる経常収益が、1年で657億円も増えています。会社が急に大きくなったんですか?
 Luke
いいえ、株を売った益が大きく入ったうえに、同じ年に債券を売った損も出ているので、数字がふくらんでいるんです。売った損益を除いた本業のもうけは234億円増えています。銀行は売上より、こちらで見ると覚えておけばOKですよ。
2. 5年続けて増益になった理由
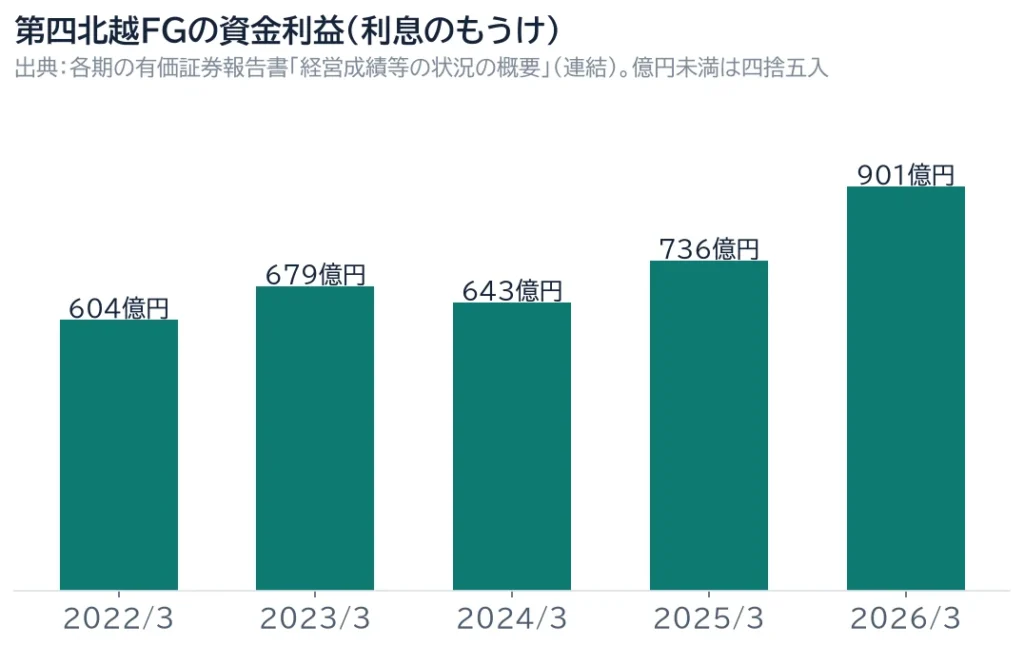
- 利息のもうけが増えた:資金利益は604億円→679億円→643億円→736億円→901億円と増えました。2024年3月期だけは、外貨を借りる費用が増えて36億円減りましたが、手数料などで補って増益でした。
- 経費はほぼ横ばい:営業経費は651億円→626億円→633億円→627億円→646億円です。収益が伸びても経費を大きく増やしていないので、利益が残りやすくなっています。
- 2026年3月期:国内の金利が上がって貸出金と有価証券の利息が増え、純利益は127億円増えて421億円になりました。会社が最初に出した予想330億円、9月に引き上げた予想360億円も上回りました。
| 項目(連結・2026年3月期) | 金額 | 前の期からの増減 |
|---|---|---|
| 資金利益(利息で受け取る分−払う分) | 901億円 | 165億円増 |
| 役務取引等利益(手数料など) | 294億円 | 41億円増 |
| 国債等債券損益(債券の売却損益など) | -375億円 | - |
| 株式等関係損益 | 387億円 | 354億円増 |
| 営業経費 | 646億円 | 19億円増 |
| 貸倒償却引当費用(貸したお金が戻らないときの備え) | 103億円 | 47億円増 |
出典:有価証券報告書 第8期「経営成績等の状況の概要」。債券の売却損益を除いた連結粗利益は、1,112億円から1,347億円へ234億円増えました。連結OHR(経費÷債券の損益を除いた粗利益)は47.9%で、連結ROEは8.0%(会社の表記)でした。
助手:はづき5年続けて利益が増えたのは、何がいちばん効いたんですか?
Lukeいちばん効いたのは、貸したお金の利息のもうけ(資金利益)です。5年で604億円から901億円に増えました。しかも経費はほぼ同じなので、増えた分が利益に残りやすいんです。1年の上下より、この流れで見ればOKですよ。
3. 自己資本比率5.25%の読み方
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 10兆8,402億円(1,375億円減) |
| 純資産 | 5,694億円(905億円増) |
| 貸出金 | 5兆8,720億円(2,915億円増) |
| 預金 | 8兆5,133億円(86億円減) |
| 有価証券 | 2兆5,131億円(3,916億円減) |
| 自己資本比率(純資産ベース) | 5.25% |
| 連結自己資本比率(国内基準) | 12.07%(1.48ポイント上昇) |
自己資本比率(会社の持ち物のうち、借金ではなく自分のお金でまかなっている割合)は、4.02%→3.95%→4.48%→4.36%→5.25%です。銀行は預金を預かって貸すので、持ち物の大半は預金などの負債になり、この比率は低く出ます。
銀行の安全さは、規制で決められた別の自己資本比率で見ます。国内の銀行は4%以上が必要で、第四北越FGの連結は12.07%でした。会社は、2025年3月末からリスクの量り方を「基礎的内部格付手法」に変えたことも、比率が上がった理由に挙げています。
助手:はづき自己資本比率5.25%は、メーカーと比べるとかなり低いですよね。大丈夫なんですか?
Luke銀行ではふつうの数字です。みなさんの預金を預かって貸す商売なので、自分のお金の割合はどうしても低く出ます。規制で使う比率は12.07%で、決まりの4%を大きく上回っている、と覚えておけばOKですよ。
4. グループの形|第四北越銀行と子会社
第四北越FGは、持株会社と連結子会社14社の、合わせて15社で構成されています。中心は第四北越銀行で、ほかに証券(第四北越証券)、リース(第四北越リース・北越リース)、クレジットカード、IT(第四北越ITソリューションズ)、調査・コンサルティング、投資、人材紹介(第四北越キャリアブリッジ)、地域の商品の販路開拓や観光の支援(ブリッジにいがた)、信用保証の会社があります。
| 区分 | 連結の従業員(2026年3月末) |
|---|---|
| 銀行業 | 2,893人 |
| リース業 | 61人 |
| 証券業 | 204人 |
| その他(カード・IT・コンサルティングなど) | 298人 |
| 合計 | 3,456人 |
2026年3月期、銀行業の経常収益は2,255億円、セグメント利益(事業ごとの利益)は567億円(216億円増)で、グループの数字の大部分を占めます。証券業は経常収益59億円・セグメント利益24億円、リース業は経常収益227億円でした。
第四北越銀行では、2025年11月に開いた東京ヘッドオフィスを中心に、新潟県外の会社への貸出も増えました。会社への貸出(事業性貸出)の1年の平均残高は3兆5,363億円で、2,968億円増えています。
5. 2027年4月に群馬銀行と経営統合
第四北越FGと群馬銀行は、2025年4月に経営統合の基本合意を結び、2026年3月に最終合意しました。予定では、2026年12月23日に両社の臨時株主総会を開き、2027年4月1日に株式交換をします。
| 項目 | 内容(有価証券報告書の記載) |
|---|---|
| 新しい持株会社 | 群馬新潟フィナンシャルグループ(GNFG)。第四北越FGが名前を変えて使う |
| 本店 | 東京都千代田区丸の内(2つの銀行の本店は今のまま) |
| 株式の割り当て | 群馬銀行の株1株に、第四北越FGの株1.125株 |
| 銀行どうしの合併 | 予定していない。第四北越銀行と群馬銀行は、どちらも持株会社の子会社として今の営業を続ける |
| 店舗 | 統合をきっかけにした店舗の統廃合は予定していない |
出典:有価証券報告書 第8期「経営方針、経営環境及び対処すべき課題等(株式会社群馬銀行との経営統合に関する最終合意について)」。日程は予定で、関係する役所の許可などで変わることがあると書かれています。
助手:はづき群馬銀行と一緒になると、入る会社も変わるんですか?
Lukeいいえ、2つの銀行は合併しないので、入るのは第四北越銀行のままです。変わるのは上にある持株会社の名前と範囲です。ただ、2027年4月からはグループの数字に群馬銀行も入るので、年度をまたいで比べるときは、そこだけ気をつければOKですよ。
6. 第四北越FGの平均年収は1,234.3万円|第四北越銀行は801.0万円
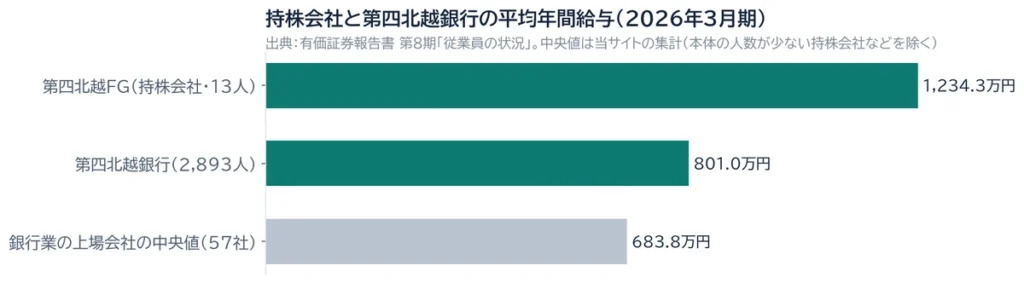
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前期比 |
|---|---|---|---|---|---|
| 第四北越FG(持株会社) | 13人 | 45.3歳 | 23.0年 | 1,234.3万円 | 4.5% |
| 第四北越銀行 | 2,893人 | 41.5歳 | 17.6年 | 801.0万円 | 4.7% |
出典:有価証券報告書 第8期「従業員の状況」(2026年3月31日現在)。平均年収は賞与と基準外の賃金を含みます。第四北越銀行の人数は、ほかの会社への出向者を除いた数で、嘱託と臨時従業員1,102人は含みません。
- 1,234.3万円は、有価証券報告書を出している持株会社だけの平均です。13人は全員が第四北越銀行からの出向者で、勤続年数は出向元の第四北越銀行での年数を通算しています。
- 持株会社の人数は、5年のうち4年が9人で、2026年3月期は13人でした。平均年収も1,179.3万円→1,161.8万円→1,197.1万円→1,181.2万円→1,234.3万円と動いています。人数が少ないので、だれが在籍しているかで数字が変わります(持株会社の年収がアテにならない理由)。
- 学生が入る第四北越銀行は801.0万円です。銀行業の上場会社57社(本体の人数がとても少ない持株会社などを除く)の中央値683.8万円より、117.2万円高い値です。ただし、平均年齢や職種の構成は会社ごとに違います。
- 第四北越銀行の平均年収が有価証券報告書に載ったのは、2026年3月期が初めてです。会社は、業績や物価、ほかの地銀の状況などを見て、ベースアップや初任給を決めると書いています。
助手:はづき1,234.3万円って、入社したらいつかもらえる年収ですか?
Lukeいいえ、それは本社機能だけの持株会社にいる13人の平均です。学生が入る第四北越銀行は801.0万円なので、比べるときは、こちらの数字を使うのが正確ですよ。
新卒の初任給の金額や採用人数は、公開資料では確認できなかったため載せていません(推計もしません)。応募の前に、第四北越銀行の採用サイトで最新の募集要項を確かめてください。
7. 第四北越銀行の女性管理職・育休・残業(有価証券報告書と届出値)
| 項目(第四北越銀行) | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|
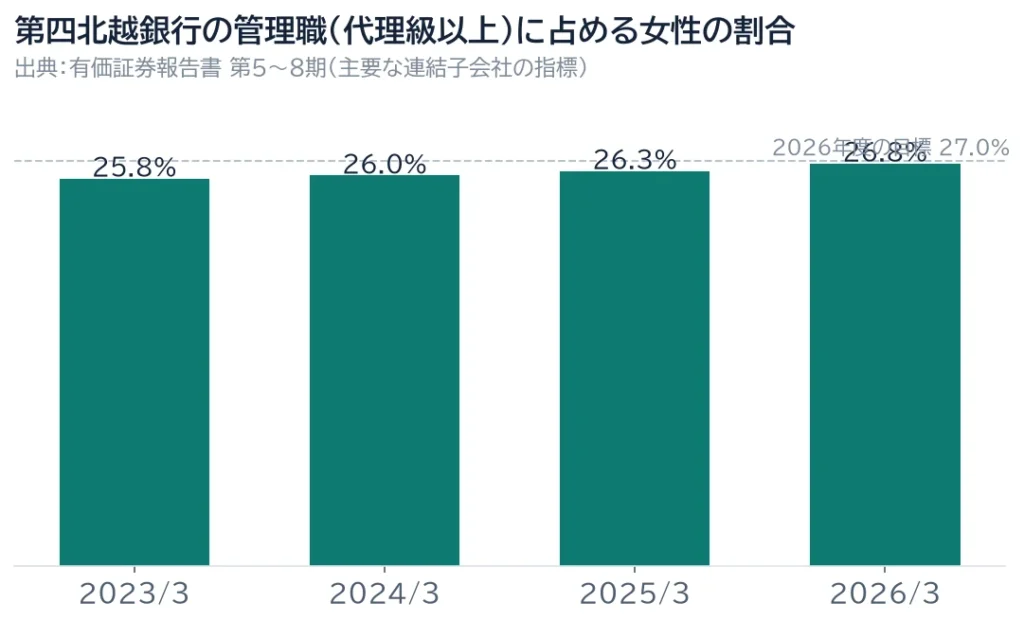
| 管理職(代理級以上)に占める女性の割合 | 25.8% | 26.0% | 26.3% | 26.8% |
| 男性の育児休業取得率 | 106.0% | 108.8% | 110.4% | 107.4% |
| 男女の賃金の差異(正社員) | 61.2% | 61.9% | 63.2% | 64.7% |
| 男女の賃金の差異(全員) | 45.8% | 47.7% | 48.7% | 50.0% |
出典:有価証券報告書 第5〜8期「従業員の状況」(主要な連結子会社の指標)。
- 管理職(代理級以上)に占める女性の割合は、少しずつ上がって26.8%です。2026年度の目標は27.0%以上です。「プラチナえるぼし」「プラチナくるみんプラス」の認定も受けています。
- 男性の育休は、前の年度に子どもが生まれて、その年度に取った人も数えるため、100%を超えます。
- 男女の賃金の差異(正社員)について会社は、管理職に男性が多いことと、転居を伴う転勤のない「地域限定制度」を選ぶ女性が多いこと(女性行員の69%、男性行員の16%)を理由に挙げています。この制度を選ぶと給与は選ぶ前の85〜90%程度になりますが、昇格・昇進の制限はないと書かれています。同じ職位で比べると、男女の賃金の差異は各層とも80%以上です。
| 項目(届出値) | 第四北越銀行 | 同業の中央値 |
|---|---|---|
| 月平均の残業時間 | 8.5時間 | 8.8時間(46社) |
| 有給休暇の取得率 | 67.3% | 72.0%(38社) |
| 管理職に占める女性の割合 | 26.8% | 16.2%(57社) |
| 採用に占める女性の割合 | 35.2% | 42.8%(46社) |
出典:厚生労働省「しょくばらぼ」の届出値(株式会社第四北越銀行の届出)。同業=銀行業の上場企業で届出のある会社。残業時間は、総合職・事務職・キャリア行員・嘱託・スタッフを対象にした値です。
助手:はづき女性の管理職や残業の数字は、どう受け取ればいいですか?
Luke女性の管理職は26.8%で、目標の27.0%にもう少しで届くところです。残業は月8.5時間と届け出ています。1年だけでなく、少しずつ上がっている「流れ」で見るのがコツですよ。
8. 甲信越・北陸と群馬の地銀グループと比べると
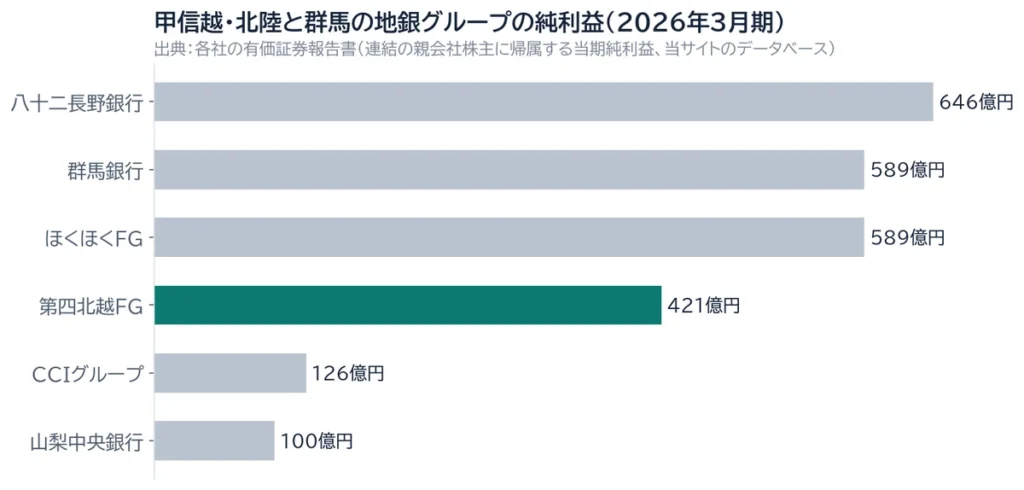
| 会社 | 連結総資産(2026年3月末) | 純利益(2023年3月期→2026年3月期) | 連結従業員 |
|---|---|---|---|
| ほくほくFG | 17.0兆円 | 214億円→589億円 | 4,618人 |
| 八十二長野銀行 | 13.6兆円 | 241億円→646億円 | 4,128人 |
| 群馬銀行 | 10.9兆円 | 279億円→589億円 | 2,899人 |
| 第四北越FG | 10.8兆円 | 178億円→421億円 | 3,456人 |
| CCIグループ | 6.5兆円 | 87億円→126億円 | 1,950人 |
| 山梨中央銀行 | 4.6兆円 | 51億円→100億円 | 1,649人 |
新潟県・長野県・山梨県・北陸と、統合の相手の群馬銀行から、地銀系の上場会社6社を並べました(すべての地銀ではありません)。八十二長野銀行は合併の前後で数字の範囲が変わっています。各社とも金利の上昇で利益を伸ばしている時期なので、1社だけの強みと決めつけず、並べて見るのがおすすめです。
9. 第三次中期経営計画の目標
第三次中期経営計画は、2024年4月〜2027年3月の3年計画です。「グループ総合力の発揮」「生産性向上の追求」「人的資本価値の向上」「リスクマネジメントの深化」の4つの基本戦略を掲げ、合言葉は「一志勇躍」です。
| 経営指標 | 2026年3月期の実績 | 2026年度の目標 |
|---|---|---|
| 連結当期純利益 | 421億円 | 500億円 |
| 連結OHR | 47.9% | 50%台 |
| 連結ROE | 8.0% | 8.7%以上 |
| 連結自己資本比率(国内基準) | 12.07% | 11%〜12% |
出典:有価証券報告書 第8期「経営方針、経営環境及び対処すべき課題等」「経営者の視点による経営成績等の状況に関する分析・検討内容」。2026年3月期は、お金に関する4つの指標すべてで目標を達成し、環境・社会に関する12の指標のうち10で目標を達成したと書かれています。
- 地域の会社の支援:創業や事業承継(会社を次の人に引き継ぐこと)の支援は3,478件、地域商社による販路開拓の支援は842先、人材紹介などの支援は517件です。
- 環境に役立つお金:環境や社会の課題の解決に役立つ融資などの累計は、1兆1,805億円になりました。
- 株主への還元:1株あたりの配当は原則として毎年増やすか同じにし、配当性向(利益のうち配当に回す割合)は40%程度とする方針です。
10. 有価証券報告書で、まず読みたいところ
学生向けの情報がいちばん多いのは、有価証券報告書の「サステナビリティに関する考え方及び取り組み」のうち、「人的資本に関する対応」の部分です。
- 求める人財:「主体的に変化に挑戦する人財」「新たな価値を創造する人財」「組織力の最大化に貢献する人財」の3つを挙げています
- 数字で見る指標:1人当たり研修投資額は70千円(目標75千円)、従業員エンゲージメント総合スコア(働きがいの調査、100点満点)は78.4点(目標80点)、男性の育休の平均取得日数は15.3日(目標17日以上)です
- 資格:グループで、FP1級207人、中小企業診断士52人、ITパスポート1,391人。生成AIパスポートの保有者は、1人から784人に増えました
- 職場の工夫:役員と従業員が直接話す「役員対話交流会」(年2回)や「キャリアチャレンジ制度」があります。第四北越銀行は9年連続で「健康経営優良法人(ホワイト500)」に認定されています
助手:はづき有価証券報告書は難しそうです。どこから読めばいいですか?
Lukeまずは「サステナビリティに関する考え方及び取り組み」の、人についての部分だけで大丈夫です。求める人財の3つや、研修や働きがいの目標が数字で書かれています。学生向けの情報が、いちばん多い場所ですよ。
統合報告書の本文は、今回は確認できていません。会社の公式サイトで読めます。
11. 選考で数字をどう使うか
- 志望動機:「2026年3月末の貸出金は5兆8,720億円で、前の年より2,915億円増えた」のように、年度と範囲まで言える事実を1つ選び、自分の関心(地元の会社の創業や事業承継の支援、販路開拓、人材紹介など)と結びつけます。
- 会社と仕事を言えるようにする:グループには、銀行のほかに証券・リース・カード・IT・コンサルティング・人材紹介・地域商社などの会社があります。自分の関心がどの仕事に近いかを言えると、話がかみ合います。
- 逆質問:数字の良し悪しより、これからの取り組みを聞くほうが会話になります。有価証券報告書には「キャリアチャレンジ制度」や「役員対話交流会」が書かれています。
助手:はづき逆質問では、どんなことを聞けばいいですか?
Luke数字より、これからの取り組みを聞くのがおすすめです。たとえば「若手が挑戦したいとき、キャリアチャレンジ制度はどう使われていますか」と聞くと、前向きな質問になります。持株会社と第四北越銀行の数字を言い分けられると、さらに印象がいいですよ。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)第四北越FG(第四北越銀行)が採用で求める人物像(推定)とES
第四北越FGは有価証券報告書で、従業員を最も重要な価値創造の源泉と位置づけ、「人は財産である」という考えから人材を「人財」と書いています。人的資本価値の向上に役立つ投資を、毎年5%以上増やす方針です。
高い倫理観を持ち、行動力と当事者意識をもって主体的に変化に挑戦する人財
―第四北越フィナンシャルグループの「求める人財」(2026年3月期の有価証券報告書「人的資本経営方針」)
第四北越FGでほかの企業より特に求められると推定した力は、実行力、発信力、規律性の順です(主に銀行業の仕事の中身から見ています)。
公開情報からの当サイトの推定で、第四北越FGや第四北越銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
第四北越FG(第四北越銀行)の平均年収はいくらですか?
第四北越銀行は801.0万円です(2026年3月期、2,893人の平均・41.5歳)。有価証券報告書の「平均年収1,234.3万円」は、持株会社第四北越FGの13人の平均です。
第四北越FGの業績は伸びていますか?
純利益は5年続けて増え、5年で178.0%増えました(151億円→421億円)。利息のもうけ(資金利益)の増加が中心です。
群馬銀行との統合で、第四北越銀行はなくなりますか?
なくなりません。 2027年4月1日(予定)に持株会社の名前が「群馬新潟フィナンシャルグループ」に変わりますが、第四北越銀行と群馬銀行は合併せず、どちらも今の営業を続けると有価証券報告書に書かれています。
第四北越銀行の残業時間はどのくらいですか?
月平均8.5時間です(しょくばらぼの届出値。総合職・事務職・キャリア行員・嘱託・スタッフが対象)。有給休暇の取得率は67.3%です。
関連する記事
- 八十二長野銀行の業績と年収
- めぶきFG・常陽銀行の年収と業績
- ひろぎんHD・広島銀行の年収と業績
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 銀行の配属は本当に「ガチャ」?転勤の頻度・内示・決まり方
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
出典
- 第四北越フィナンシャルグループ「有価証券報告書」(第8期 S100YAX4、第7期 S100W200、第6期 S100TRKG、第5期 S100R5BT、第4期 S100OFNS。EDINET)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(株式会社第四北越銀行の届出値)
- 群馬銀行・八十二長野銀行・ほくほくFG・CCIグループ・山梨中央銀行の有価証券報告書(当サイトのデータベース)
- 経済産業省「社会人基礎力」
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(億円への丸め、割合、同業の中央値は、開示された金額から当サイトが計算・並べ替えたものです)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。