三井住友フィナンシャルグループ(銀行・証券コード 8316)の業績と年収を、有価証券報告書の5年分で確かめました。この記事は、グループ全体(連結)の財務と、持株会社の平均年収の見方に絞っています。三井住友銀行の残業・年収・求める人物像は、三井住友銀行の記事にまとめています。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の7,066億円から2026年3月期の15,830億円へ、124.0%増えました。5年間、毎年増えています。連結従業員は101,023人から122,970人へ21,947人増えましたが、増えたのは2023年3月期までで、直近の2年はほぼ横ばいです。
- 2026年3月期の増益4,050億円の中心は、利息で稼ぐ資金運用収支(+3,814億円)と、手数料などの役務取引等収支(+2,614億円)です。会社は、金利などの環境要因の分や一時的な要因の分も分けて開示しています。
- 自己資本比率4.81%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の指標は、総自己資本比率15.69%、普通株式等Tier1比率12.41%です。
- 平均年収1,180.3万円は、持株会社の1,678人の平均です。学生が入る三井住友銀行は933.8万円で、246.5万円の差があります。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
—
1. 三井住友FGの業績5年|経常収益と純利益
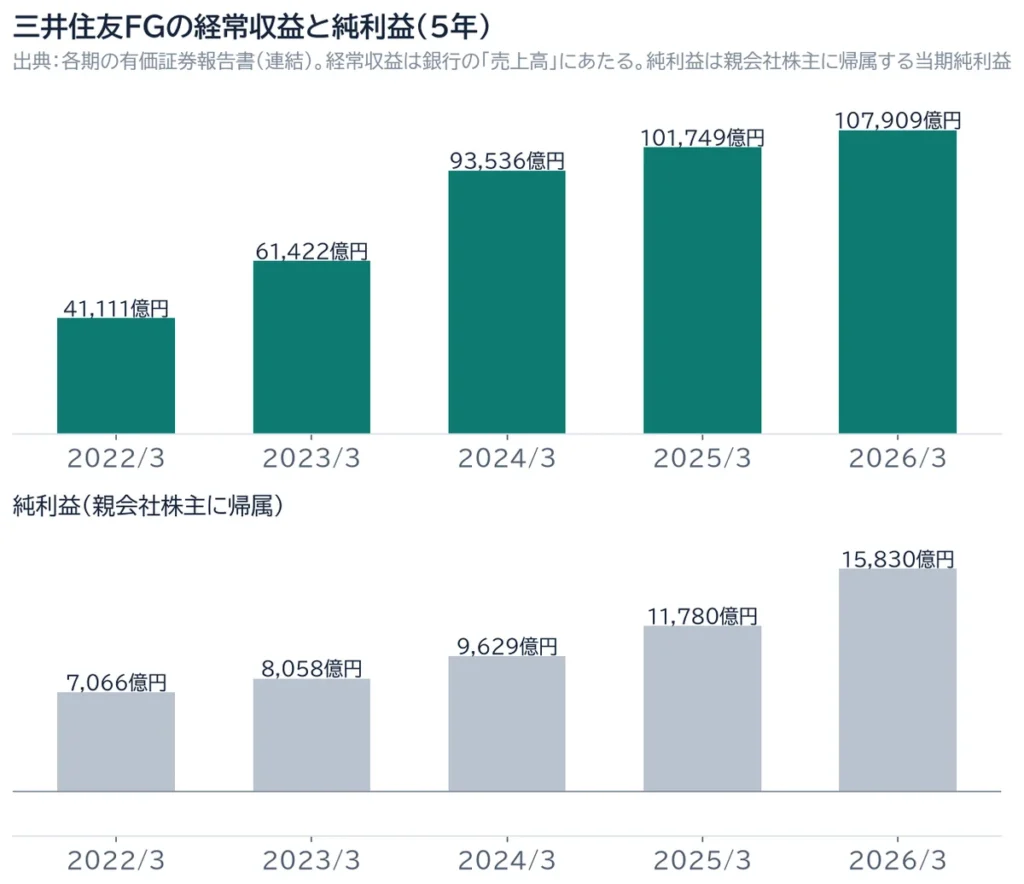
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 41,111億円 | 10,406億円 | 7,066億円 | 5.91% | 101,023人 |
| 2023年3月期 | 61,422億円 | 11,609億円 | 8,058億円 | 6.50% | 105,955人 |
| 2024年3月期 | 93,536億円 | 14,661億円 | 9,629億円 | 7.04% | 120,373人 |
| 2025年3月期 | 101,749億円 | 17,195億円 | 11,780億円 | 8.02% | 122,978人 |
| 2026年3月期 | 107,909億円 | 23,034億円 | 15,830億円 | 10.38% | 122,970人 |
日本基準の連結決算です(有報では「2025年度」が2026年3月期)。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上高」にあたります。銀行では営業利益を開示しないので、本業の利益に近い数字として経常利益を載せました。
5年で、経常収益は162.5%、経常利益は121.4%、純利益は124.0%増えました。従業員1人あたりの経常利益は、1,030.1万円から1,873.1万円へ、約1.8倍です(連結従業員数で割った値)。
 助手:はづき
銀行の決算書は、まずどこを見ればいいんですか?
 Luke
有価証券報告書で1か所だけ選ぶなら、業績のトレンドを見るところが一番重要です。会社は生き物なので、状況によって大きく変わっていきます。うまくいっていない会社に入ってしまうと、目の前のあれもこれも一生懸命やらないと、という会社のバタバタに巻き込まれることがどうしても出てくる。できる限り安定的な会社に入ったほうが、社会人としての最初の立ち上がりはいいと思います。
経常収益は「売上」だが、稼ぎの大きさではない
銀行の経常収益は、貸出金の利息、有価証券の利息配当金、手数料などを足した数字です。預金などに払う利息を引く前の値なので、利益の大きさとは別に動きます。2023年3月期から2024年3月期にかけて61,422億円から93,536億円へ大きく増えましたが、純利益の増え方は8,058億円から9,629億円です。
—
2. 2026年3月期の増益は、何が効いたのか
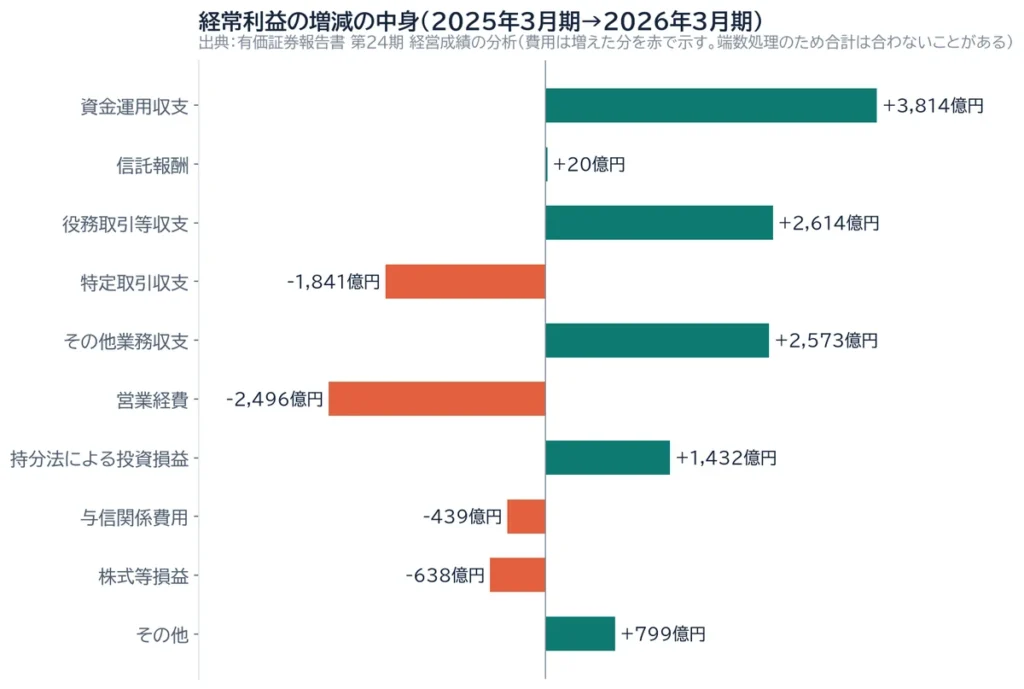
| 項目 | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 連結粗利益 | 41,267億円 | 48,447億円 | +7,179億円 |
| (うち)資金運用収支 | 23,382億円 | 27,196億円 | +3,814億円 |
| (うち)役務取引等収支 | 15,592億円 | 18,206億円 | +2,614億円 |
| (うち)特定取引収支 | 3,836億円 | 1,994億円 | -1,841億円 |
| (うち)その他業務収支 | -1,639億円 | 933億円 | +2,573億円 |
| 営業経費 | -24,020億円 | -26,515億円 | -2,496億円 |
| 持分法による投資損益 | -55億円 | 1,377億円 | +1,432億円 |
| 連結業務純益 | 17,193億円 | 23,309億円 | +6,116億円 |
| 与信関係費用 | -3,445億円 | -3,884億円 | -439億円 |
| 株式等損益 | 5,098億円 | 4,461億円 | -638億円 |
| 経常利益 | 17,195億円 | 23,034億円 | +5,839億円 |
| 純利益 | 11,780億円 | 15,830億円 | +4,050億円 |
資金運用収支は、会社が「円金利の上昇等により」増えたと説明しています。役務取引等収支は、資産運用・決済ファイナンスビジネスの好調や、国内ホールセールビジネスの手数料収入の増加が理由です。特定取引収支とその他業務収支は、為替の取引の損益が両方に分かれて入るため、合算で見る必要があると会社が書いており、合算では731億円増えて2,928億円でした。営業経費は、インフレの影響や、将来の成長に向けた戦略的な資源投入などで、前期より10.4%増えています。
助手:はづき純利益が5年で2倍以上になったのは、何が効いたんですか?
Lukeいちばん大きいのは、金利が上がって、利息で稼ぐ力が増えたことです。次が手数料の収入です。つまり、本業が伸びた分と、金利などの環境のおかげの分があると覚えておけばOKですよ。
会社は増益を、どう整理しているか
会社は決算説明会で、純利益の増加4,050億円を次のように分けて見せています。
| 内訳 | 金額 |
|---|---|
| 実力の伸び | +2,120億円 |
| 円金利の上昇等の環境要因 | +940億円 |
| 前年度の引当の反動 | +630億円 |
| 一時的な上振れ(+2,240億円)から、将来への手当(-1,880億円)を引いた差 | +360億円 |
会社の資料では、一時的な上振れに株式の売却益や市場事業部門の収益などが、将来への手当に中東情勢などに備えた引当や低採算の資産の売却損などが含まれています。2026年3月期の純利益の目標は15,000億円で、実績15,830億円は目標を上回りました。2027年3月期の目標は17,000億円です。
同じ増益でも、「本業の伸び」「金利などの環境」「今年だけの要素」で意味が違います。会社自身がこの3つに分けて示しているので、就活生も同じ分け方で読めます。
—
3. 自己資本比率4.81%の読み方
| 決算期 | 自己資本比率(純資産ベース) |
|---|---|
| 2022年3月期 | 4.69% |
| 2023年3月期 | 4.69% |
| 2024年3月期 | 4.97% |
| 2025年3月期 | 4.80% |
| 2026年3月期 | 4.81% |
助手:はづき自己資本比率が4%台って、メーカーの40〜50%と比べるとすごく低くて、心配になります。
Luke心配しなくて大丈夫です。銀行は預金という他の人のお金を預かって貸すので、自分のお金の割合はどうしても低く出ます。銀行の安全さは、国のルールで決まった別の比率(15.69%)で見るんですよ。
規制上の自己資本比率(国際統一基準・連結)は、次のとおりです。
| 項目 | 2025年3月末 | 2026年3月末 |
|---|---|---|
| 総自己資本比率 | 15.18% | 15.69% |
| Tier1比率 | 14.23% | 14.49% |
| 普通株式等Tier1比率 | 12.44% | 12.41% |
| 持株レバレッジ比率 | 5.01% | 5.00% |
| リスク・アセットの額 | 931,171億円 | 1,010,782億円 |
普通株式等Tier1資本は115,851億円から125,440億円に増えましたが、貸出などの増加でリスク・アセットも増えたため、比率はわずかに下がりました。
会社が経営で見ている普通株式等Tier1比率は、バーゼルⅢ最終化の影響を織り込み、その他有価証券評価差額金を除いた別の計算で、2026年3月末は10.3%です。前の中期経営計画の目標は10%程度で、新しい中期経営計画(2026〜2028年度)では、最終年度に10.5%程度を目標にしています。上の12.41%とは、計算の前提が違う数字です。他社と比べるときは、どの定義の比率かを揃える必要があります。
—
4. どの部門で稼ぎ、何人いるか
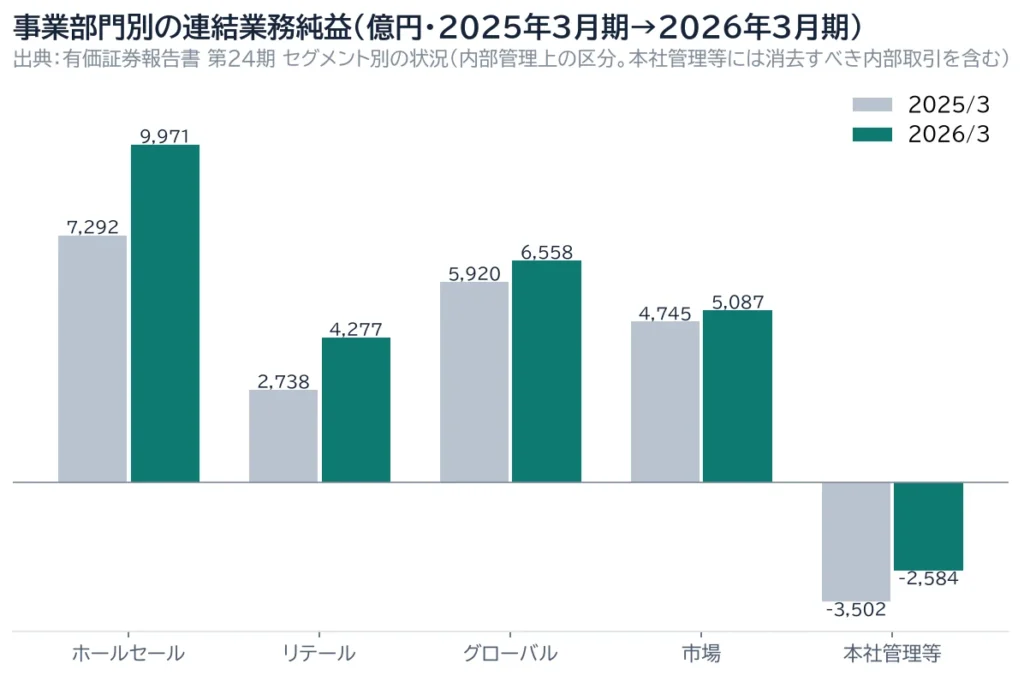
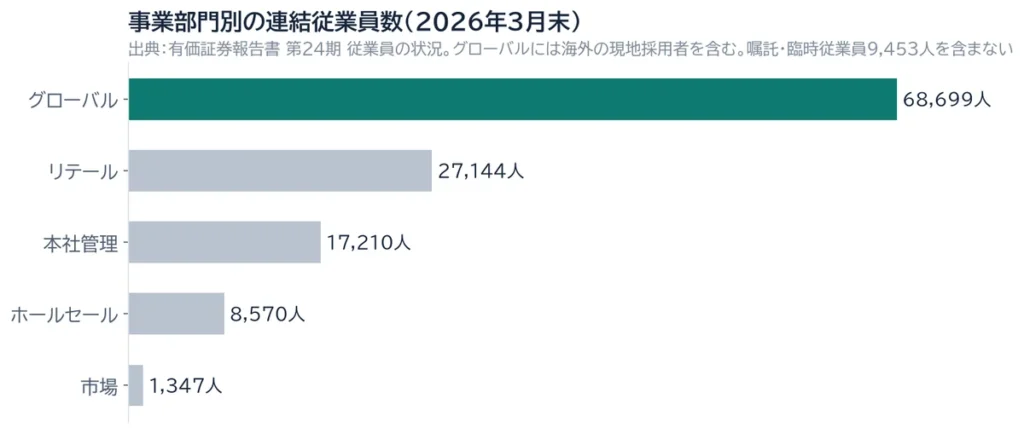
三井住友FGは、お客さまの種類ごとに4つの事業部門と本社管理に分かれています。2026年3月期の連結業務純益と、連結従業員数(2026年3月末)を並べます。
| 事業部門 | 担当 | 連結業務純益 | 従業員(連結) |
|---|---|---|---|
| ホールセール | 国内の大企業・中堅中小企業 | 9,971億円 | 8,570人 |
| リテール | 国内の個人 | 4,277億円 | 27,144人 |
| グローバル | 海外の日系・非日系企業など | 6,558億円 | 68,699人 |
| 市場 | 金融マーケット | 5,087億円 | 1,347人 |
| 本社管理等 | 上の部門に属さない業務 | -2,584億円 | 17,210人 |
| 合計 | 23,309億円 | 122,970人 |
会社の説明では、ホールセールは活況な企業の資金調達ニーズと、銀行と証券などグループ各社の連携で伸びました。リテールは「Olive」を軸に顧客基盤が大きく広がり、資産運用や決済・コンシューマーファイナンスのビジネスが伸びています。グローバルは、低採算の資産の売却損を出しつつ、貸出の利鞘の改善などで増益でした。なお、有報の前年比の増減額は金利・為替の影響を調整した値なので、上の金額の単純な差とは一致しません。
助手:はづき部門ごとに、稼ぎ方は違うんですか?
Lukeはい、ちがいます。いちばん稼いでいるのは、大企業や中堅企業向けのホールセール部門です。個人向けのリテール部門も、前の年から大きく伸びました。入社後にどの部門に配属されるかで、仕事の中身はかなり変わりますよ。
 助手:はづき
人数が一番多いのはグローバル部門なんですね。海外の仕事が多いんですか?
Lukeこの人数には、海外で現地採用された人も入っています。日本で採用された人だけの数字ではないので、配属の目安にはなりません。部門ごとの人数は、会社の大きさをつかむ数字と考えておけばOKですよ。
グローバル部門の68,699人は、連結従業員の55.9%です。有報では、この人数に海外の現地採用者が含まれ、嘱託・臨時従業員9,453人は含まれないと書かれています。連結従業員は2023年3月期に105,955人から120,373人へ14,418人増えましたが、増えた理由は、今回確認した資料では特定できていません。
助手:はづきOliveみたいな新しいことをやる部門に、入社したら入れるんでしょうか?
Luke三井住友は、その「色の違い」をちゃんと考えたほうがいいなと思っています。学生から見えるのは、Oliveのような先進的な活動なんですけど、多くの学生が入社して配属されるのは法人営業部で、こちらはもう少しトラディショナルな、古くからのビジネスです。
—
5. 三井住友FGの平均年収は1,180.3万円|持株会社の数字として読む
| 決算期 | 平均年収 | 平均年齢 | 提出会社の従業員 |
|---|---|---|---|
| 2022年3月期 | 1,094.8万円 | 39歳 | 1,130人 |
| 2023年3月期 | 1,086.8万円 | 39歳 | 1,290人 |
| 2024年3月期 | 1,095.1万円 | 39歳 | 1,414人 |
| 2025年3月期 | 1,134.2万円 | 39歳 | 1,545人 |
| 2026年3月期 | 1,180.3万円 | 39.3歳 | 1,678人 |
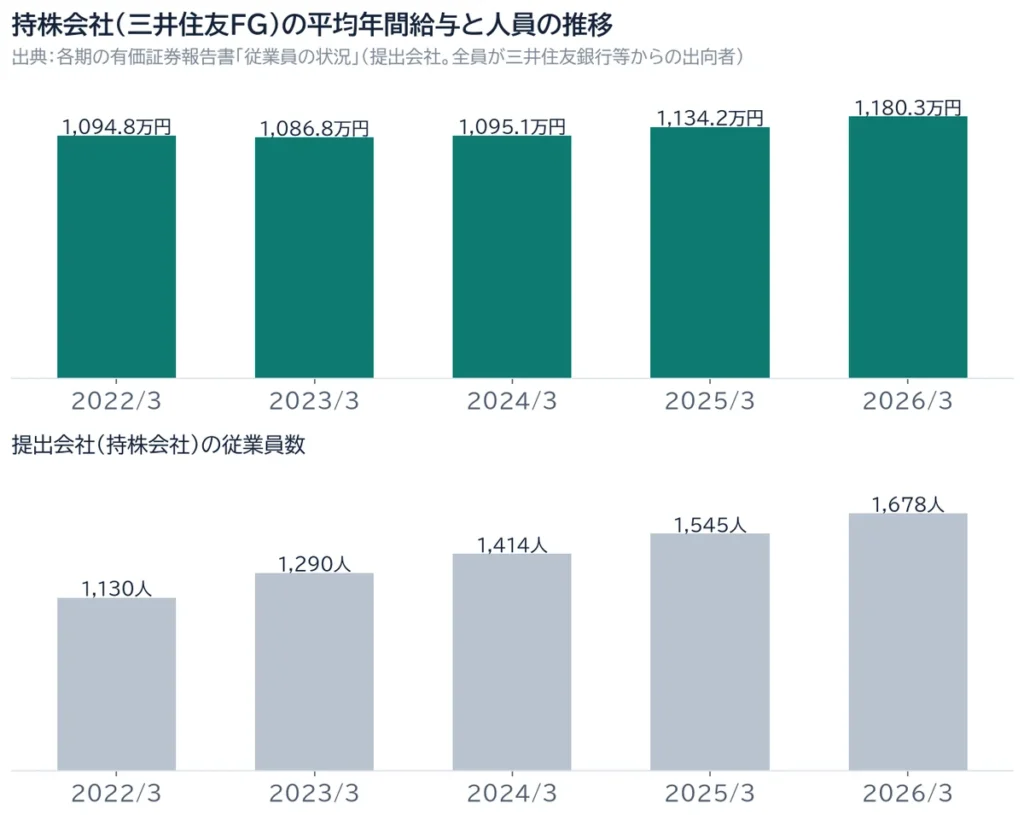
- この数字は、有価証券報告書を提出している持株会社だけの平均です。連結122,970人のうち、1,678人(1.4%)にあたります。
- 有報には、持株会社の従業員は全員が三井住友銀行などからの出向者で、給与は出向元で支給された年間の給与・賞与・基準外賃金の合計、平均勤続年数(14年7月)は出向元での年数を通算した値、と書かれています。
- 2026年3月期は前年より4.06%増えました。5年で人員も548人増えているので、平均は人員の構成にも左右され、昇給だけの結果とは読めません。
持株会社と銀行本体は、別の集団
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
| 三井住友FG(持株会社) | 1,678人 | 39.3歳 | 14.6年 | 1,180.3万円 | 4.06% |
| 三井住友銀行 | 28,030人 | 41.2歳 | 17.5年 | 933.8万円 | 4.73% |
| SMBC日興証券 | 8,660人 | 43.0歳 | 17.6年 | 1,153.7万円 | 9.78% |
持株会社と銀行の差は246.5万円で、持株会社のほうが26.4%高くなっています。
助手:はづき持株会社の平均年収って、数字を盛っているんですか?
Luke盛っているわけではありません。フィナンシャルグループと銀行で平均給与が違うのは、総合職の比率が高いか低いかの違いです。勤続年数や年齢の違いではありません。持株会社は本社機能を担う総合職が中心の集団なので、その平均が高く出るんです。
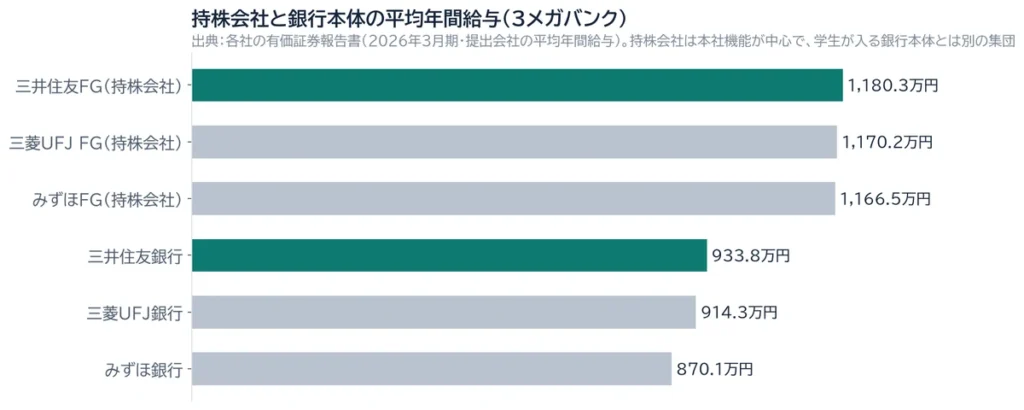
持株会社と銀行の差は、3メガバンクの全部にあります。就活生が入る会社の年収は、各社の採用ページや説明会で確かめるのがいちばん確実です(持株会社の年収がアテにならない理由)。
助手:はづき三井住友銀行の平均年収は、上がってきているんですか?
Luke三井住友銀行の平均給与は、近年大きく上がっています。一般職の採用を止めたことで、総合職の比率が上がったことが背景にあります。
有報では、三井住友銀行の平均年間給与は前年から4.73%増えています。
働き方(三井住友銀行)
| 項目 | 三井住友銀行 |
|---|---|
| 月平均残業時間 | 13.2時間 |
| 有給休暇の取得率 | 95.5% |
| 男性の育児休業取得率 | 97.8% |
| 管理職に占める女性の割合 | 22.8% |
出典:厚生労働省「しょくばらぼ」の届出値と有価証券報告書。しょくばらぼには持株会社の値が載っていないため、学生が入る銀行本体の数字です。残業は区分で違い、プロフェッショナル職は13.4時間、嘱託は5.9時間です。SMBC日興証券の月平均残業は12.6時間です。
有報では、三井住友銀行の男女の賃金の差異は、正規雇用で53.5%(全労働者で46.9%)です。会社は、その理由を、管理職や職責の大きい女性が男性より少ないことと説明し、職責の階層が同じ男女では90%程度だとしています。
—
6. 3メガバンクと比べると
| グループ | ROE(2026年3月期) | 純利益(2022年3月期→2026年3月期) | 伸び | 連結従業員の増加 | 概算利鞘 |
|---|---|---|---|---|---|
| 三菱UFJ FG | 11.34% | 11,308億円→24,272億円 | 114.6% | 26,527人 | 2.41% |
| 三井住友FG | 10.38% | 7,066億円→15,830億円 | 124.0% | 21,947人 | 2.55% |
| みずほFG | 11.47% | 5,305億円→12,486億円 | 135.4% | 7人 | 1.84% |
概算利鞘は、当サイトが有報から算出した値で、貸出金利回り(三井住友FG 3.52%、三菱UFJ FG 3.30%、みずほFG 2.87%)から預金利回り(0.97%、0.89%、1.03%)を引いたものです。連結ベースで、海外業務の利息と残高を含むため、国内の預貸金の利鞘とは水準が違います。
助手:はづき3メガの中で、三井住友の強みはどこですか?
Luke金利上昇局面において、3メガバンクの中で最も利鞘が厚いのがSMBCです。
5年前の純利益が小さいグループほど、伸び率は大きく出ます。利益の額は、三菱UFJ FGが24,272億円、三井住友FGが15,830億円、みずほFGが12,486億円です。ROEや連結従業員の増え方は、グループの規模や海外・非銀行の事業の構成で違うので、優劣ではなく、どう成長してきたかの違いとして見てください。
—
7. 会計士が有報で見る箇所と、統合報告書
会計士として注目するのは、貸したお金が返ってこないときの備えと、「今年だけ」の要素です。
- 与信関係費用は、3,445億円から3,884億円へ439億円増えました。会社は、中東情勢の悪化などに備えた引当を計上したことを理由に挙げています。銀行法と再生法に基づく不良債権の比率は0.97%で、前年度末から0.30ポイント上がっています。
- 株式等損益は4,461億円の利益で、株式等売却益は5,211億円です。政策保有株式などの売却益は、同じ水準が毎年続くとは限らない項目です。このほかに、米州の銀行子会社の売却に関連する損失461億円が特別損益に入っています。
助手:はづき会計士さんは、この決算でどこを気にするんですか?
Luke「今年だけの利益」と「毎年続く利益」を分けて見ます。たとえば株を売って得た利益は、来年も同じだけ入るとは限りません。利息や手数料のように毎年続く稼ぎが、どれだけ伸びているかが大事ですよ。
統合報告書で、まず読みたいところ
三井住友FGの統合報告書(SMBC GROUP REPORT 2026)で、就活生に近いのは、人材について書かれたページです。
- p.15:グループCEOのメッセージ(人的資本への投資、AIを全社員の仕事道具にする「総AI人材化」、2026年1月に導入した三井住友銀行の新人事制度)
- p.67〜71:人財ポリシーと人的資本経営モデル。2025年度の人的資本ROIは196%(前年から33ポイント上昇)、2028年度までの目標は200%以上です。エンゲージメントスコアは、2023年度が72、2024年度と2025年度が74で、会社の目安は70です。
人的資本ROIは、会社が「人件費あたりの付加価値」として定義した指標です。ほかの会社の同じ名前の指標とは、定義が違うかもしれません。
助手:はづき統合報告書は、どこから読めばいいですか?
Luke人材について書かれたページ(報告書のp.67〜71)から読むのがおすすめです。会社がどんな人を求めて、何を用意してくれるのかが書いてあります。まずここを読んでおけば十分ですよ。
—
8. 選考で数字をどう使うか
新しい中期経営計画(2026〜2028年度)で、会社は2028年度のボトムライン利益(純利益)の目標を2兆円、ROTE(のれんなどの無形資産を除いた自己資本に対する利益率)の目標を13%としています。2026年3月期の実績は11.4%で、中長期の目標は15%です。
- 志望動機:「純利益が7,066億円から15,830億円に増えた背景を、金利の上昇だけでなく、手数料収入(役務取引等収支)の伸びからも読み、その中で自分が関わりたい部門(リテール、ホールセール、グローバルなど)」とつなげます。数字を使うときは「2026年3月期・連結」のように、年度と範囲まで言えると正確です。
- 逆質問:2028年度の目標に向けて、若手がどんな仕事で関わるのかを聞くと、仕事の中身まで話が深まります。
助手:はづき選考では、この数字をどう使えばいいですか?
Luke志望動機では「利益が増えた理由」から話を始めるのがおすすめです。年収の話に、本社の会社(持株会社)の1,180.3万円を使うのは、やめておきましょう。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
会社の目標(2028年度の2兆円など)を使うときは、なぜその数字が目標になったのかをOB・OG訪問などで聞いて、自分なりの考えを持ってから聞くのが安全です。逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)—
三井住友銀行が採用で求める人物像とES
三井住友銀行でほかの企業より特に求められる力は、規律性、実行力、柔軟性の順です(どの会社でも求められる力は除く)。詳しくは三井住友銀行の記事に書いています。公開情報からの当サイトの推定で、三井住友銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
助手:はづきESでは、どんな力が見られるんですか?
Luke採用の実務の感覚でも、重視される順は規律性、実行力、柔軟性です。
—
よくある質問
三井住友FGの平均年収はいくらですか?
1,180.3万円です(2026年3月期の有報、持株会社1,678人の平均・39.3歳)。学生が入る銀行本体の三井住友銀行は933.8万円です。
三井住友FGの業績は伸びていますか?
純利益は5年で124.0%増えました(7,066億円→15,830億円)。連結従業員は5年で21,947人増え、直近は122,970人です。
三井住友FGの自己資本比率は低いですか?
純資産ベースで4.81%ですが、銀行の仕組み上ふつうの水準です。規制上の総自己資本比率は15.69%、普通株式等Tier1比率は12.41%です(2026年3月末)。
—
関連する記事
- 三井住友銀行は本当に激務?年収・離職率・求める人物像
- 三菱UFJ FGの純利益と持株会社の年収
- みずほFGの純利益と持株会社の年収
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 三井住友フィナンシャルグループ「第24期 有価証券報告書」(2026年3月期。書類管理番号 S100YERK)主要な経営指標等(p.2)・経営者による分析(p.68〜77)・資本政策と自己資本比率等の状況(p.87〜88)・従業員の状況(p.169〜171)
- 三井住友フィナンシャルグループ「2025年度決算投資家説明会」(2026年5月18日)スライド4・5・30
- 三井住友フィナンシャルグループ「SMBC GROUP REPORT 2026(統合報告書)」p.15・p.67〜71
- 三菱UFJフィナンシャル・グループ、みずほフィナンシャルグループ、およびそれぞれの銀行の有価証券報告書(2022年3月期〜2026年3月期の主要な経営指標等・従業員の状況)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-10-31。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差・利鞘は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。