三菱UFJフィナンシャル・グループ(銀行・証券コード 8306)の業績と年収を、有価証券報告書の5年分で確かめました。この記事は、グループ全体(連結)の財務と、持株会社の平均年収の見方に絞っています。三菱UFJ銀行の残業・年収・離職率・求める人物像は、三菱UFJ銀行の記事にまとめています。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の11,308億円から2026年3月期の24,272億円へ、114.6%増えました。連結従業員は135,049人から161,576人へ、26,527人増えています。
- 2026年3月期の増益には、前期に債券ポートフォリオを入れ替えた影響の反動が含まれます。会社の説明では、純利益ベースで5,400億円の押し上げです。毎年続く利益とは限らない部分なので、本業の伸びと分けて読みます。
- 自己資本比率5.15%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の指標は、総自己資本比率16.85%、普通株式等Tier1比率12.47%です。
- 平均年収1,170.2万円は、持株会社の3,637人の平均です。学生が入る三菱UFJ銀行は914.3万円で、255.9万円の差があります。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
—
1. 三菱UFJ FGの業績5年|経常収益と純利益
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
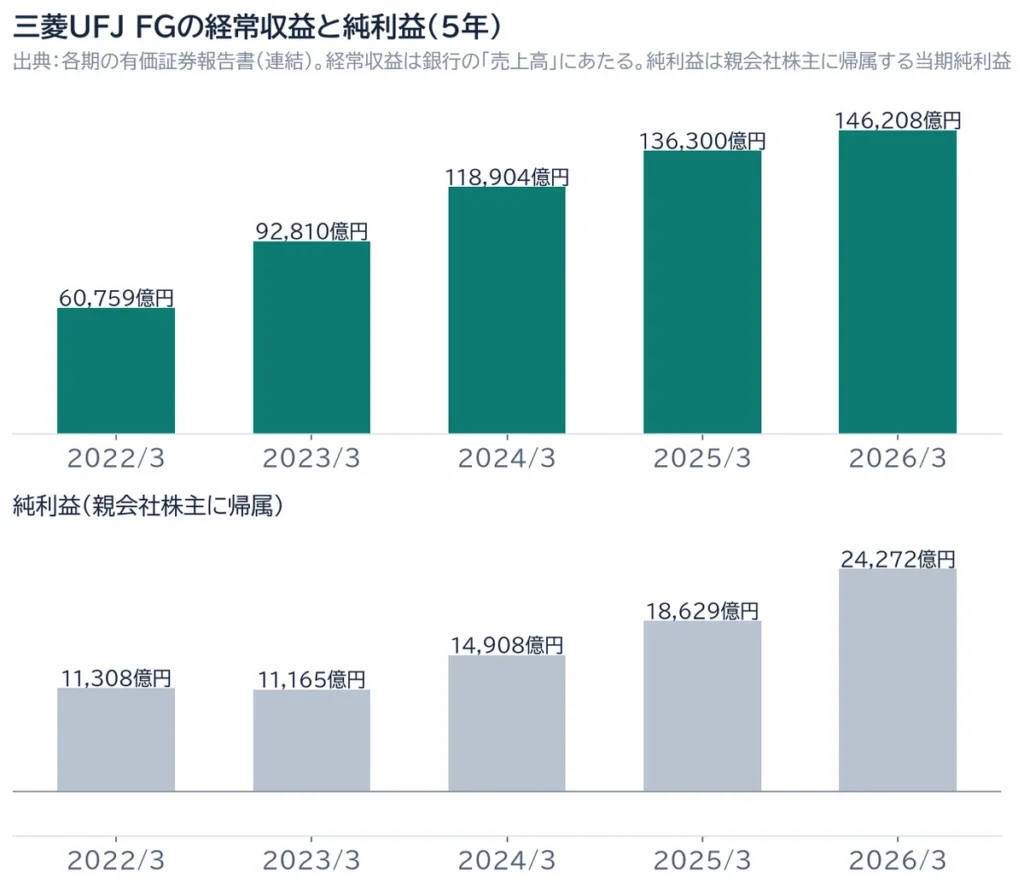
| 2022年3月期 | 60,759億円 | 15,376億円 | 11,308億円 | 6.68% | 135,049人 |
| 2023年3月期 | 92,810億円 | 10,207億円 | 11,165億円 | 6.51% | 127,122人 |
| 2024年3月期 | 118,904億円 | 21,280億円 | 14,908億円 | 8.09% | 145,412人 |
| 2025年3月期 | 136,300億円 | 26,695億円 | 18,629億円 | 9.28% | 156,253人 |
| 2026年3月期 | 146,208億円 | 34,102億円 | 24,272億円 | 11.34% | 161,576人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上高」にあたります。億円は有報の百万円単位の値を四捨五入したもので、有報本文の説明とは1億円ずれることがあります。
5年で、経常収益は140.6%、経常利益は121.8%、純利益は114.6%増えました。2023年3月期は、経常利益が10,207億円まで下がった年です。この年の理由は、今回確認した公開資料では確かめられていません。
 助手:はづき
有価証券報告書って、どこを見ればいいんですか?1か所だけ選ぶなら?
 Luke
有価証券報告書で1か所だけ選ぶなら、業績のトレンドを見るところが一番重要です。会社は生き物なので、状況によって大きく変わっていきます。うまくいっていない会社に入ってしまうと、目の前のあれもこれも一生懸命やらないと、という会社のバタバタに巻き込まれることがどうしても出てくる。できる限り安定的な会社に入ったほうが、社会人としての最初の立ち上がりはいいと思います。
経常収益は「売上」だが、稼ぎの大きさではない
銀行の経常収益は、貸出金の利息、有価証券の利息配当金、手数料などを足した数字です。預金などに払う利息(資金調達費用)を引く前の値なので、利益の大きさとは別に動きます。2026年3月期は、資金運用収益が87,239億円、役務取引等収益が26,663億円、資金調達費用が57,178億円でした。
助手:はづき銀行の「売上」は、ふつうの会社の売上と同じように見ていいんですか?
Lukeいいえ、同じには見ないのがコツです。銀行の「売上」は、預金者に払う利息を引く前の数字なので、金利が上がると大きくふくらんで見えるからです。本当の稼ぐ力は、払う利息を差し引いた後の数字で見る、と覚えておけばOKですよ。
—
2. 2026年3月期の増益は、何が効いたのか
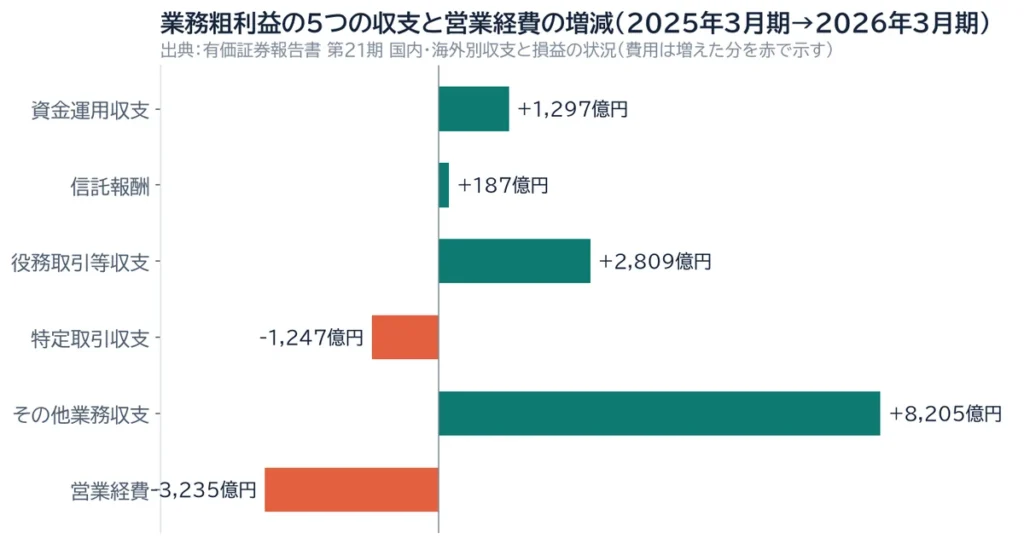
| 項目 | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 資金運用収支 | 28,766億円 | 30,063億円 | +1,297億円 |
| 信託報酬 | 1,444億円 | 1,631億円 | +187億円 |
| 役務取引等収支 | 19,458億円 | 22,268億円 | +2,809億円 |
| 特定取引収支 | 4,543億円 | 3,295億円 | -1,247億円 |
| その他業務収支 | -6,017億円 | 2,188億円 | +8,205億円 |
| 業務粗利益(5つの合計) | 48,193億円 | 59,444億円 | +11,251億円 |
| 営業経費 | 31,660億円 | 34,896億円 | +3,235億円 |
有報では、経常収益が前期より9,908億円増えて146,208億円、経常利益が7,407億円増え、純利益が5,642億円増えたと説明されています。増益の中で目立つのは、その他業務収支が前期のマイナスから2,188億円のプラスに変わったことです。その他業務費用は、11,077億円から4,468億円に減りました。
会社の決算説明資料(2026年5月19日)は、この増減を純利益ベース(税引後)で分けています。前期の債券ポートフォリオ入れ替えの影響の反動が5,400億円、顧客部門(法人・個人向けの本業)の増益が2,500億円、政策保有株式の売却益の減少が1,300億円です。入れ替えの反動は、毎年続く利益ではない部分です。また会社は、連結する一部の海外子会社の決算期を12月から3月に変えた影響(前期の純利益で220億円)を除いた比較も示しています。
助手:はづき純利益が増えているのは、本業が伸びたからですか?
Luke本業も伸びていますが、大きいのは前の年の特別な影響がなくなった反動です。前の期に持っていた債券を入れ替えたことで利益が押し下げられ、今期はそれがなくなったからです。つまり、この増え方は毎年続くものではない、と覚えておけばOKですよ。
費用も増えています。営業経費は3,235億円増えて34,896億円です。与信関係費用(貸倒れに備える費用など)は、会社の説明資料で1,087億円から3,558億円に増えました。会社は2027年3月期の目標を3,500億円としています。
会社の目標との距離
会社は2024〜2026年度の中期経営計画を掲げ、最終年度の目標として純利益27,000億円、業務純益29,000億円、ROE約12%を示しています(目標であり、実績ではありません)。2026年3月期の実績は、純利益24,272億円、業務純益23,772億円、ROE11.34%でした。1株当たりの年間配当は、2025年度の86円から2026年度は96円の予想で、上期に1,000億円を上限とする自己株式の取得も決議されています。
—
3. 自己資本比率5.15%の読み方
| 決算期 | 自己資本比率(有報の定義) |
|---|---|
| 2022年3月期 | 4.55% |
| 2023年3月期 | 4.45% |
| 2024年3月期 | 4.85% |
| 2025年3月期 | 4.96% |
| 2026年3月期 | 5.15% |
有報の自己資本比率は、純資産から新株予約権と非支配株主持分を除いたものを、総資産で割った値です。純資産をそのまま総資産で割ると5.5%になり、数字が違って見えます。比べるときは、どちらの定義かをそろえます。
助手:はづき自己資本比率が5%台って、メーカーの40〜50%と比べるとすごく低くて、心配になります。
Luke心配しなくて大丈夫です。銀行は、預金で集めたお金を貸し出す仕組みなので、メーカーより低く出るのがふつうだからです。つまり「低い=危ない」ではなく、業種の違いと覚えておけばOKですよ。
規制上の自己資本比率(バーゼルIII・国際統一基準・連結)は、2026年3月末で次のとおりです。
| 項目 | 2026年3月末 |
|---|---|
| 総自己資本比率 | 16.85% |
| Tier1比率 | 14.95% |
| 普通株式等Tier1比率 | 12.47% |
会社は株主還元を決めるとき、規制の最終化を織り込んだ別の計算の普通株式等Tier1比率を使い、運営のレンジを9.5%〜10.5%としています。上の12.47%とは、計算の前提が違う数字です。
貸出金は前期末の1,214,361億円から当期末の1,337,994億円へ増え、預金・譲渡性預金は2,570,407億円です。貸倒引当金は、12,149億円から12,299億円になりました。
—
4. どの事業本部で稼ぎ、何人いるか
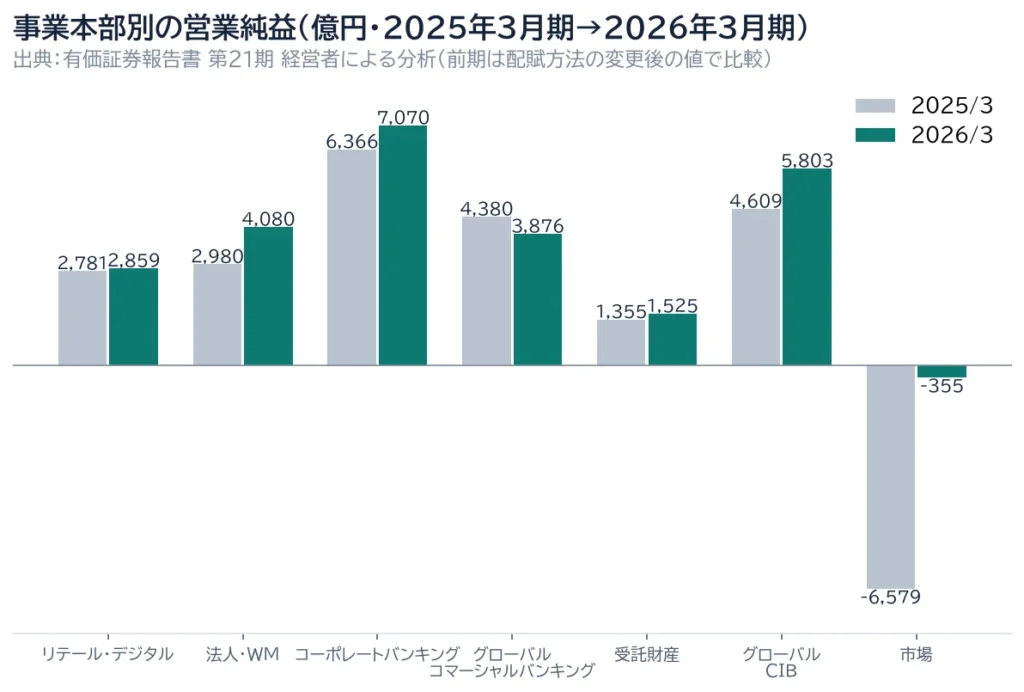
三菱UFJ FGは、顧客や機能ごとに7つの事業本部に分かれています。2026年3月期の営業純益と、前期からの増減は次のとおりです。
| 事業本部 | 営業純益 | 前期からの増減 | 連結従業員(2026年3月末) |
|---|---|---|---|
| リテール・デジタル | 2,859億円 | +78億円 | 18,434人 |
| 法人・ウェルスマネジメント | 4,080億円 | +1,100億円 | 19,090人 |
| コーポレートバンキング | 7,070億円 | +704億円 | 6,892人 |
| グローバルコマーシャルバンキング | 3,876億円 | -504億円 | 73,850人 |
| 受託財産 | 1,525億円 | +170億円 | 13,014人 |
| グローバルCIB | 5,803億円 | +1,194億円 | 4,111人 |
| 市場 | -355億円 | +6,224億円 | 2,515人 |
| その他 | ― | ― | 23,670人 |
| 合計 | ― | ― | 161,576人 |
2026年3月期に、事業本部間の粗利益・経費の配賦方法を変更しており、前期は変更後の方法で比べています。過去の記事の数字とそのまま並べない注意が要ります。市場事業本部は、前期の債券入れ替えの影響が大きい本部で、前期より6,224億円改善しても、まだマイナス355億円です。
助手:はづき事業本部では、どこが伸びたんですか?
Luke伸びが目立つのは、コーポレートバンキング、グローバルCIB、法人・ウェルスマネジメントです。市場事業本部は、前の年の債券の入れ替えの影響が大きく、伸びをそのまま比べにくいからです。はづきさんは、まずこの名前を押さえておけば十分ですよ。
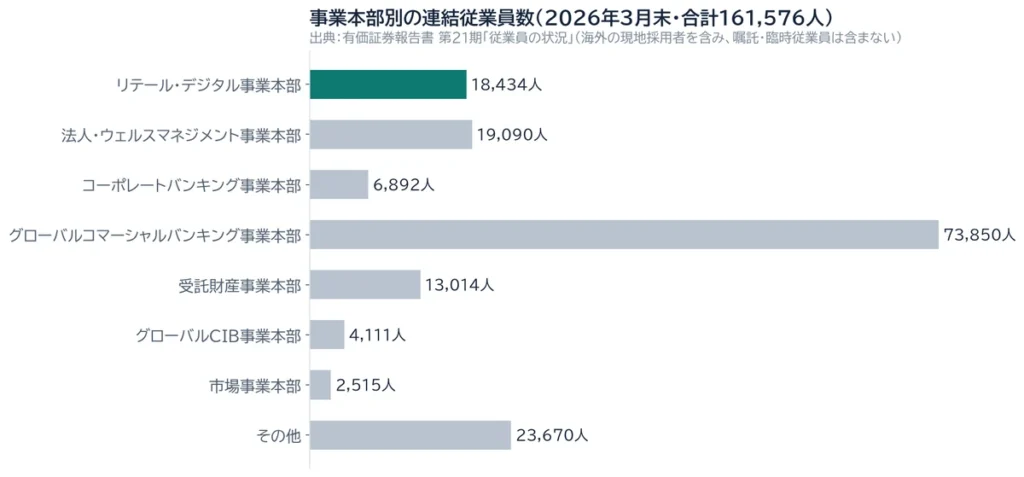
従業員が最も多いのはグローバルコマーシャルバンキング事業本部(73,850人)で、次いで「その他」(23,670人)です。連結従業員は、海外の現地採用者を含み、嘱託6,217人と臨時従業員22,291人を含みません。5年で26,527人(19.6%)増えましたが、増えた理由は今回確認した公開資料では確かめられていません。
助手:はづき従業員が増えたのは、採用を増やしたからですか?
Luke採用が増えたから、とは言い切れません。グループに入る会社が増えたり減ったりしても、人数は動くからです。つまり「採用を増やした会社」とは決めずに、グループ全体の人数が増えた、とだけ覚えておけばOKですよ。
—
5. 三菱UFJ FGの平均年収は1,170.2万円|持株会社の数字として読む
| 決算期 | 平均年収 | 平均年齢 | 提出会社の従業員 |
|---|---|---|---|
| 2022年3月期 | 1,029.1万円 | 40.1歳 | 3,069人 |
| 2023年3月期 | 1,041.7万円 | 40.1歳 | 3,117人 |
| 2024年3月期 | 1,047.7万円 | 40.0歳 | 3,321人 |
| 2025年3月期 | 1,093.3万円 | 40.1歳 | 3,463人 |
| 2026年3月期 | 1,170.2万円 | 40.3歳 | 3,637人 |
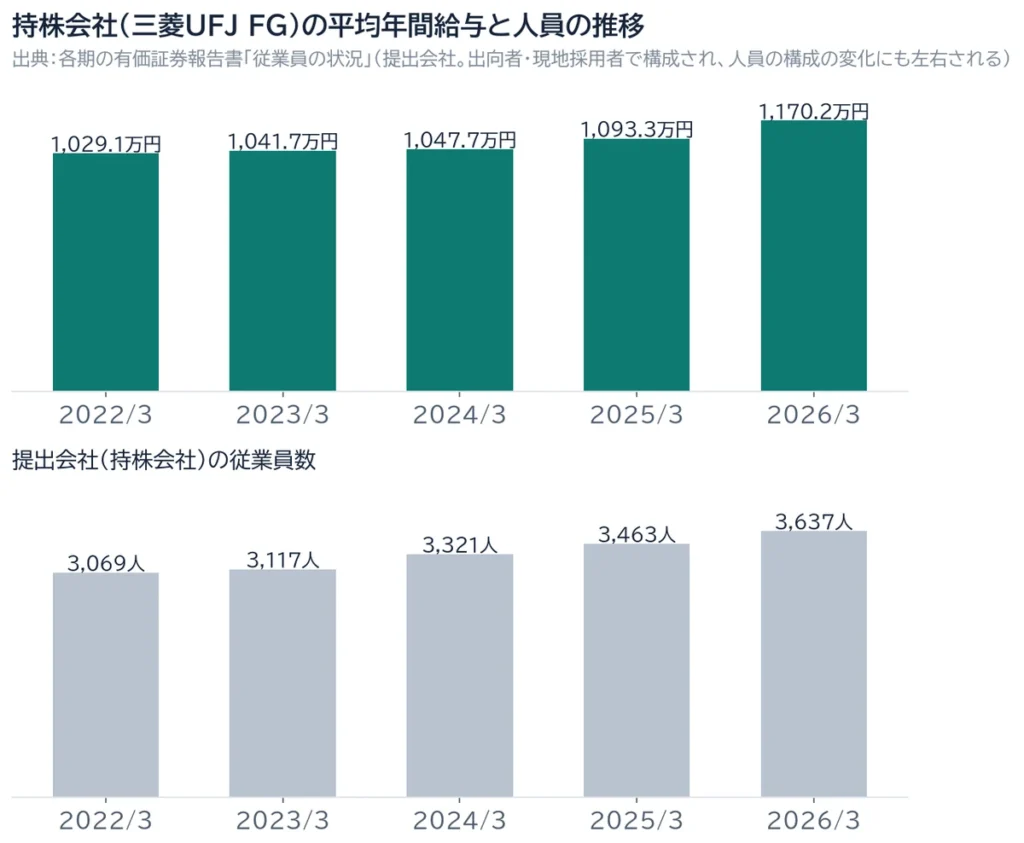
- この数字は、有価証券報告書を提出している持株会社だけの平均です。連結161,576人のうち、3,637人(2.3%)にあたります。
- 従業員は、海外の現地採用者と、三菱UFJ銀行・三菱UFJ信託銀行・三菱UFJモルガン・スタンレー証券などからの出向者です。平均年間給与は、各社で支給された給与・賞与・基準外賃金の合計で、平均勤続年数13.5年は出向元での勤続年数を足したものです。
- 5年で平均年収は141.1万円上がり、2026年3月期は前年比7.0%の増加でした。ただし従業員も568人増えています。平均は、人員の構成にも左右されるので、昇給だけの結果とは読めません。
持株会社と銀行本体は、別の集団
| 会社 | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
| 三菱UFJ FG(持株会社) | 3,637人 | 40.3歳 | 13.5年 | 1,170.2万円 | 7.0% |
| 三菱UFJ銀行 | 31,691人 | 40.1歳 | 15.8年 | 914.3万円 | 6.8% |
| 三菱UFJ信託銀行 | 6,431人 | 43.5歳 | 15.1年 | 978.4万円 | 2.9% |
持株会社と銀行の差は255.9万円で、持株会社のほうが28.0%高くなっています。
助手:はづき持株会社の平均年収って、数字を盛っているんですか?
Luke盛っているわけではありません。フィナンシャルグループと銀行で平均給与が違うのは、総合職の比率が高いか低いかの違いです。勤続年数や年齢の違いではありません。持株会社は本社機能を担う総合職が中心の集団なので、その平均が高く出るんです。
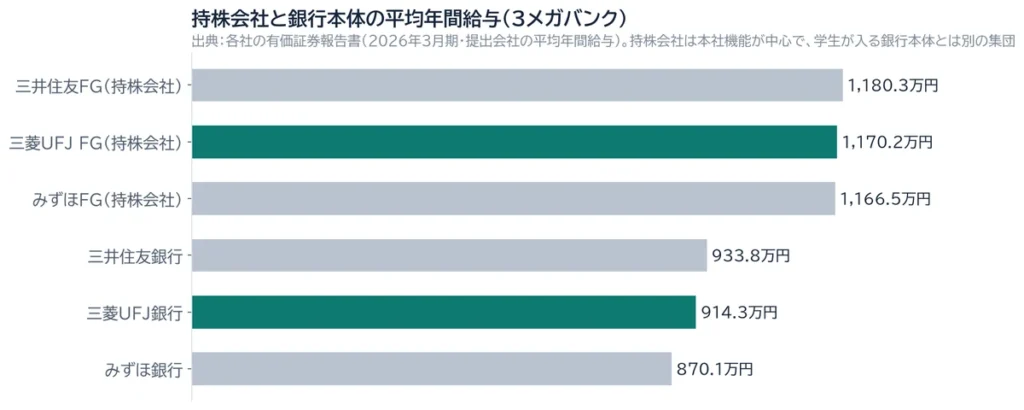
持株会社と銀行の差は、3メガバンクの全部にあります。持株会社が銀行本体より高いのは、三菱UFJだけの特徴ではありません(持株会社の年収がアテにならない理由)。就活生が入る会社の年収は、各社の採用ページや説明会で確かめるのがいちばん確実です。
働き方と女性活躍(銀行本体)
| 項目 | 三菱UFJ銀行 |
|---|---|
| 月平均残業時間 | 21.3時間 |
| 有給休暇の取得率 | 86.9% |
| 採用10年後の在籍率(男性) | 66.1% |
| 採用10年後の在籍率(女性) | 70.6% |
| 管理職に占める女性の割合 | 30.0% |
| 男女の賃金の差異(全労働者) | 53.2% |
出典:厚生労働省「しょくばらぼ」の届出値と、三菱UFJ銀行の有価証券報告書。持株会社自身は、女性管理職比率などの指標を公表していません。銀行本体の詳しい比較は三菱UFJ銀行の記事にまとめています。
—
6. 3メガバンクと比べると
| グループ | ROE(2026年3月期) | 純利益(2022年3月期→2026年3月期) | 伸び | 連結従業員の増加 |
|---|---|---|---|---|
| 三菱UFJ FG | 11.34% | 11,308億円→24,272億円 | 114.6% | 26,527人 |
| 三井住友FG | 10.38% | 7,066億円→15,830億円 | 124.0% | 21,947人 |
| みずほFG | 11.47% | 5,305億円→12,486億円 | 135.4% | 7人 |
三菱UFJは、純利益の額が3グループの中で最も大きく、連結従業員の増え方も人数では最大です。伸び率が低めに見えるのは、5年前の時点で利益がすでに大きかったためです。優劣ではなく、規模と構成の違いとして見てください(みずほFGの記事、三井住友FGの記事)。
—
7. 会計士が有報で見る箇所と、統合報告書
会計士として注目するのは、貸倒引当金の見積りです。有報の「重要な会計上の見積り」には、引当が取引先の格付、担保の価値、将来のキャッシュ・フローの見積り、過去実績にもとづく損失率への将来見込みによる調整などで決まること、中東情勢など地政学の不確実性への対応が書かれています。その他有価証券評価差額金は、13,271億円から16,721億円に増えました。
助手:はづき会計士さんは、三菱UFJの有報でどこに注目するんですか?
Lukeいちばん見たいのは、「貸したお金が返ってこないかもしれない分」の見積もりです。相手の信用や担保の値打ち、これからの見込みを組み合わせて決める部分だからです。はづきさんは「銀行は貸し倒れの見積もりが大事」と知っておけば十分ですよ。
監査上の主要な検討事項(KAM)の中身は、今回の確認では読めていません。
助手:はづき有価証券報告書を読めば、企業研究は十分ですか?
Luke元も子もない話なんですけど、有価証券報告書はプロ向けの情報なんですよね。分かっている人が見る情報です。学生が一番最初に見るべきは、個人投資家向けの資料です。個人投資家は素人なので、素人向けに分かりやすく情報を整理してくれています。あとは統合報告書と呼ばれるもの。まずはこの2つのほうが分かりやすくておすすめです。
統合報告書や決算説明資料にある中期経営計画の目標と、有報の実績を見比べると、進み具合を自分で確かめられます。今回、統合報告書そのものは確認できておらず、決算説明資料(2026年5月19日)を読んでいます。
—
8. 選考で数字をどう使うか
助手:はづき選考では、この数字をどう使えばいいですか?
Luke志望動機で「金利がある今、この本部の仕事でお客さまの役に立ちたい」とつなげるのに使えばOKです。数字を言い当てるより、自分が働く姿と結びつけたほうが自然だからです。逆質問は「この本部の仕事は、会社の目標にどうつながりますか」で十分ですよ。
- 志望動機:「純利益が11,308億円から24,272億円に増えた背景を、前期の入れ替えの反動と顧客部門の増益に分けて自分なりに読み、その環境で自分が何をしたいか」とつなげます。数字を使うときは「2026年3月期・連結」のように、年度と範囲まで言えると正確です。
- 逆質問:自分が関心を持つ事業本部の仕事が、中期経営計画の目標にどうつながるのかを、定性的に聞きます。持株会社の平均給与は志望先の年収ではないので、面接で条件の話に使うのは避けたほうが安全です。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
会社の目標(中期経営計画など)を使うときは、なぜその数字が目標になったのかをOB・OG訪問などで聞いて、自分なりの考えを持ってから聞くのが安全です。逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)—
三菱UFJ FGが採用で求める人物像とES
三菱UFJ銀行でほかの企業より特に求められる力は、三菱UFJ銀行の記事で、ESカルテの推定として詳しく書いています。公開情報からの当サイトの推定で、三菱UFJが実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
—
よくある質問
三菱UFJ FGの平均年収はいくらですか?
1,170.2万円です(2026年3月期の有報、持株会社3,637人の平均・40.3歳)。学生が入る銀行本体の三菱UFJ銀行は914.3万円です。
三菱UFJ FGの業績は伸びていますか?
純利益は5年で114.6%増えました(11,308億円→24,272億円)。ただし2026年3月期の増益には、前期の債券入れ替えの反動が含まれます。
三菱UFJ FGの自己資本比率は低いですか?
有報の定義で5.15%ですが、銀行の仕組み上ふつうの水準です。規制上の総自己資本比率は16.85%、普通株式等Tier1比率は12.47%です(2026年3月末)。
—
関連する記事
- 三菱UFJ銀行の残業・年収・求める人物像
- みずほFGの業績と持株会社の年収の見方
- 三井住友銀行・三井住友FGの記事
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 三菱UFJフィナンシャル・グループ「第21期 有価証券報告書」(2026年3月期。書類管理番号 S100YJQO)主要な経営指標等・経営者による分析・従業員の状況・重要な会計上の見積り
- 三菱UFJフィナンシャル・グループ「FY2025 IR Presentation」(2026年5月19日)
- 三菱UFJ銀行「有価証券報告書」(2026年3月期。書類管理番号 S100YJSZ)
- 三菱UFJ FG・三井住友FG・みずほFGと各行の過去の有価証券報告書(2022年3月期〜2026年3月期の主要な経営指標等・従業員の状況)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-10-27。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。