愛媛銀行(銀行業・証券コード 8541)の業績と年収を、有価証券報告書の5年分で確かめました。愛媛県松山市に本店を置く地方銀行で、持株会社ではなく、有価証券報告書を出している会社が学生の入る銀行そのものです。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 経常収益(銀行の「売上」)は、2022年3月期の422億円から2026年3月期の685億円へ5年で62.3%増えました。ただ、海外の金利が上がって受け取る利息と払う利息が両方ふくらんだのが中心で、純利益の伸びは24.8%(58億円→72億円)です。
- 2026年3月期は、国内の金利上昇で貸出金の利息が増え、経常利益は前期比36.1%増の107億円になりました。
- 自己資本比率4.67%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の自己資本比率(国内基準・連結)は8.69%です。
- 平均年収655.6万円は、銀行本体の1,277人の平均です(平均38.8歳、5年で8.3%増)。持株会社の数字ではありません。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 愛媛銀行の業績5年|経常収益と純利益
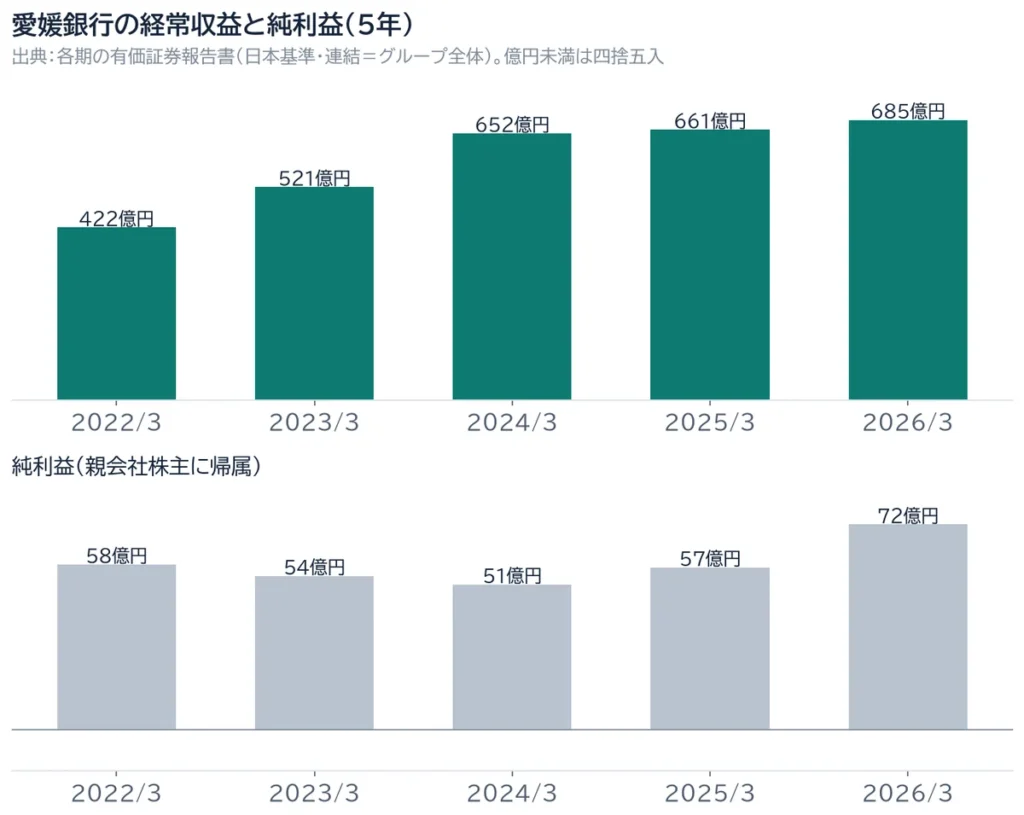
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 422億円 | 93億円 | 58億円 | 4.01% | 1,374人 |
| 2023年3月期 | 521億円 | 84億円 | 54億円 | 4.11% | 1,346人 |
| 2024年3月期 | 652億円 | 79億円 | 51億円 | 3.81% | 1,342人 |
| 2025年3月期 | 661億円 | 78億円 | 57億円 | 4.19% | 1,340人 |
| 2026年3月期 | 685億円 | 107億円 | 72億円 | 5.15% | 1,350人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上」にあたります。銀行の有価証券報告書には「営業利益」の行がないので、利益は経常利益と、利息のもうけを表す資金利益で見ます。
5年で、経常収益は62.3%、経常利益は14.2%、純利益は24.8%増えました。売上の伸びに比べて、利益の伸びは小さめです。
経常収益が大きく伸びたのは、2023年3月期と2024年3月期
経常収益が大きく増えたのは、2023年3月期(+99億円)と2024年3月期(+130億円)です。有報は、どちらの年も「海外金利の上昇」で、貸出金の利息と有価証券の利息配当金が増えたと説明しています。有価証券の利息配当金は、74億円(2022年3月期)から189億円(2024年3月期)になりました。
 助手:はづき
経常収益が5年で62.3%も増えたのは、何が増えたからなんですか?
 Luke
いちばん増えたのは、海外の金利が上がって増えた「受け取る利息」です。ただ同じ理由で「払う利息」も増えたので、売上ほどはもうけは増えていません。売上の伸び=もうけの伸びではない、と覚えておけば十分ですよ。
2. 本業のもうけ|受け取る利息と払う利息が両方ふくらんだ
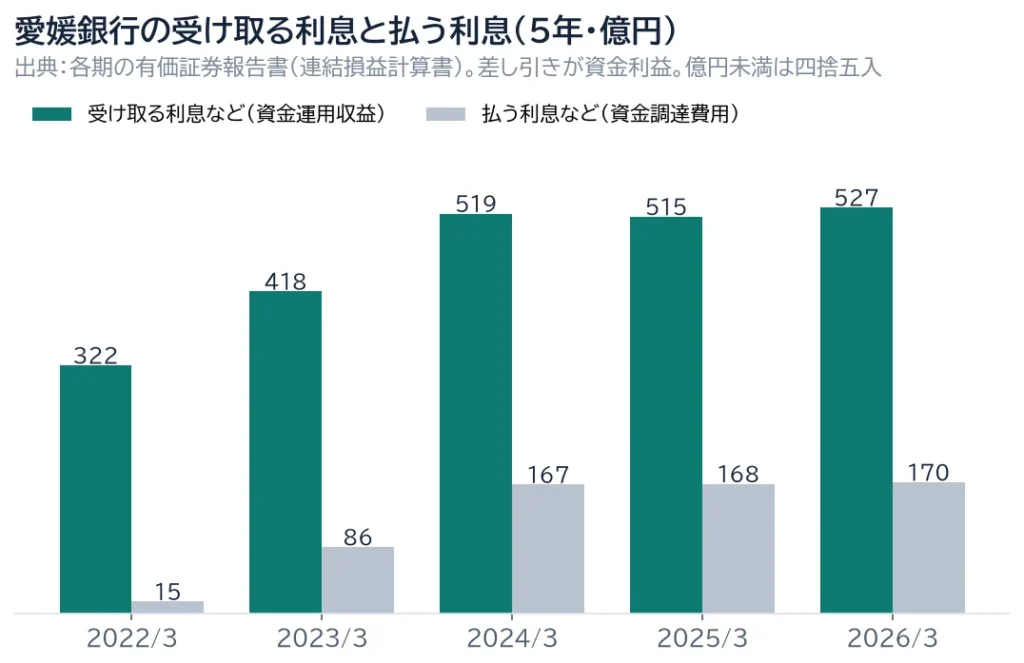
資金利益は、受け取る利息(資金運用収益)から払う利息(資金調達費用)を引いた、銀行の稼ぎの中心です。
| 項目(連結) | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|---|
| 資金運用収益(受け取る利息など) | 322億円 | 418億円 | 519億円 | 515億円 | 527億円 |
| 資金調達費用(払う利息など) | 15億円 | 86億円 | 167億円 | 168億円 | 170億円 |
| 資金利益 | 308億円 | 332億円 | 352億円 | 347億円 | 357億円 |
| 営業経費 | 241億円 | 245億円 | 246億円 | 255億円 | 260億円 |
| 株式等関係損益 | 1億円 | 7億円 | 33億円 | 34億円 | 41億円 |
出典:各期の有価証券報告書(連結損益計算書・損益の概況。百万円を億円に四捨五入)
受け取る利息は5年で322億円から527億円に増えましたが、払う利息も15億円から170億円に増えました。有報は、2023年3月期・2024年3月期の払う利息の増加を「海外金利の上昇」によるものと説明しています。外貨で運用し、外貨で調達もしているため、海外の金利が動くと両方が一緒に動きます。差し引きの資金利益は、5年で16.0%の増加です。
2025年3月期は、米国の金利が下がって外貨の利息が減り、資金利益は前期より5億円減りました。2026年3月期は、国内の金利上昇で国内の貸出金利息が増え、資金利益は10億円増えています。株式等関係損益(株の売却益など)も1億円から41億円に増えており、利益を押し上げた要素の1つです。
助手:はづき売上は62.3%増えたのに、純利益は24.8%しか増えていないのはなぜですか?
Luke売上の伸びの多くが、払う利息の増加で消えたからです。利息のもうけ(資金利益)は5年で16.0%増と、売上よりゆっくり伸びています。利息のもうけと、株を売った益を分けて見るのがコツですよ。
預金と貸出金は5年で増え続けた
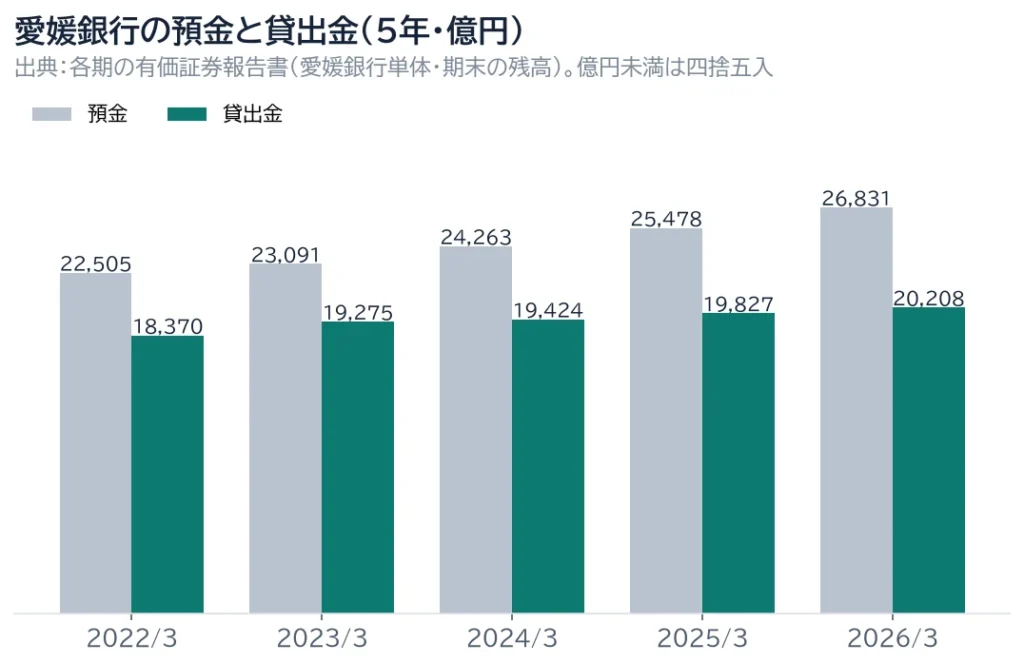
愛媛銀行単体で、貸出金は18,370億円から20,208億円に(5年で10.0%増)、預金は22,505億円から26,831億円に(19.2%増)増えました(期末の残高)。単体の貸出金のうち、中小企業等への貸出が70.97%を占めます(2026年3月末)。
貸出先の業種(連結)では、「運輸業、郵便業」が16.22%と大きめです(前期14.80%)。子会社の西瀬戸マリンパートナーズ(今治市)が、シップファイナンス(船を買うためのお金)の高度化支援を行っています。
3. 自己資本比率4.67%と、規制上の8.69%
| 決算期 | 自己資本比率(会計上・連結) | 規制上の自己資本比率(国内基準・連結) |
|---|---|---|
| 2022年3月期 | 4.66% | 8.14% |
| 2023年3月期 | 4.41% | 8.07% |
| 2024年3月期 | 4.74% | 8.15% |
| 2025年3月期 | 4.57% | 8.53% |
| 2026年3月期 | 4.67% | 8.69% |
助手:はづき自己資本比率が4.67%って、ほかの業界と比べるとすごく低くて心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。預金で集めたお金を貸す仕組みなので、自分のお金の割合は低く出るからです。安全かどうかは国が決めた別の物差しで見ていて、そちらは8.69%ですよ。
規制上の自己資本比率は、貸出などの中身に応じて重みを付けた資産で割るので、会計上の比率とは別の数字になります。愛媛銀行は国内基準を使い、貸出のリスクは標準的手法で計算しています(単体は8.19%)。中期経営計画では「連結自己資本比率8%以上」を目標にしています。国際統一基準を使う銀行とは基準が違うので、数字をそのまま並べないのが正確です。
4. 会計士が有報で見る箇所|貸倒引当金とリスク管理債権
監査法人が特に注意して確かめた点(監査上の主要な検討事項)は、貸倒引当金(貸したお金が返ってこないときに備えて積んでおくお金)の土台になる「債務者区分」の判定です。経営改善計画をつくっている取引先をどう区分けするかに、将来の予想が入るためです。
リスク管理債権(返ってこないおそれのある貸出)の比率は、1.79%→1.79%→2.03%→1.77%→1.68%(連結・総与信に対する割合、2022年3月末〜2026年3月末)と、2024年3月末を境に下がっています。
助手:はづき会計士さんは、愛媛銀行の有報でどこに注目するんですか?
Luke私が見るのは、貸したお金が返ってこないときの備えです。取引先の先行きの予想が入るので、監査法人も特に注意して確かめています。返ってこないおそれのある貸出の割合は1.68%まで下がってきていますよ。
5. 愛媛銀行の平均年収は655.6万円|銀行本体の数字
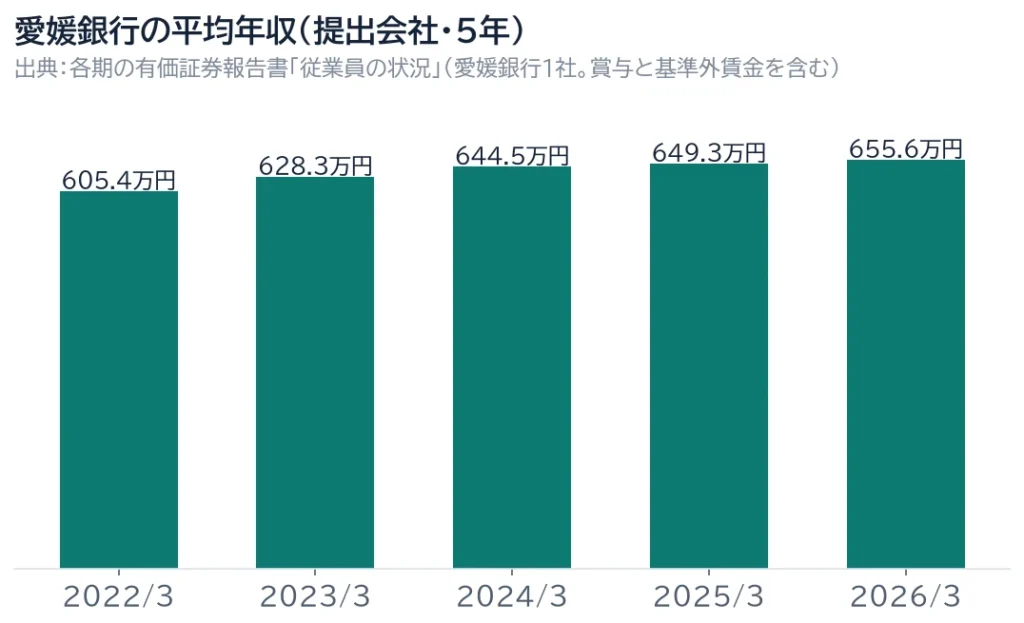
| 決算期 | 平均年収 | 平均年齢 | 平均勤続 | 提出会社の従業員 |
|---|---|---|---|---|
| 2022年3月期 | 605.4万円 | 39.2歳 | 16.2年 | 1,280人 |
| 2023年3月期 | 628.3万円 | 39.5歳 | 16.3年 | 1,251人 |
| 2024年3月期 | 644.5万円 | 39.6歳 | 16.5年 | 1,248人 |
| 2025年3月期 | 649.3万円 | 39.2歳 | 16.0年 | 1,255人 |
| 2026年3月期 | 655.6万円 | 38.8歳 | 15.8年 | 1,277人 |
- 愛媛銀行は持株会社ではなく、有価証券報告書を出している会社=銀行本体です。提出会社の1,277人は連結の1,350人の94.6%で、全員が銀行業の所属です。メガバンクのように「持株会社の年収が高く出る」ずれはありません(持株会社の年収がアテにならない理由)。
- 平均年収は賞与と基準外賃金(残業代など)を含みます。5年で8.3%、2026年3月期は前期比1.0%増えました。
- 平均年齢は39.2歳から38.8歳へ少し若くなっています。銀行業の同業の中央値(40.5歳)より若い構成です。
助手:はづき平均年収655.6万円は、入社する人の数字として見ていいんですか?
Lukeはい、学生が入る銀行そのものの数字として見てOKです。愛媛銀行は持株会社がなく、有報を出している会社が銀行本体だからです。ただ平均38.8歳の人たちの平均なので、若手の給与そのものではない、と覚えておけば十分ですよ。
同業(銀行業)と比べると
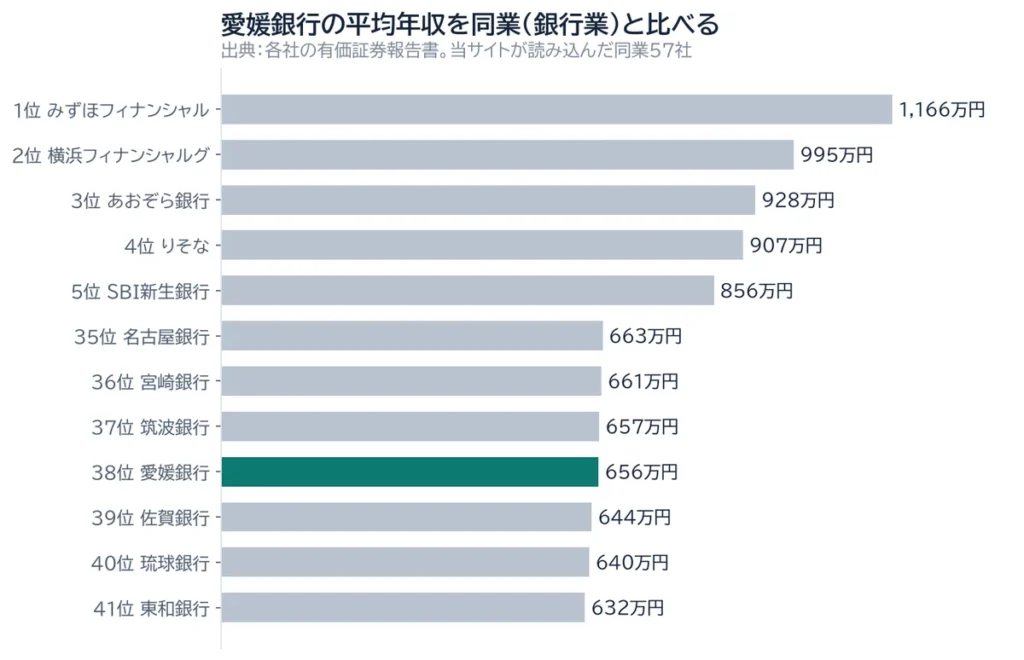
平均年収656万円(四捨五入)は、銀行業57社の中で38位、中央値(684万円)より28万円低い水準です。上位には持株会社(〇〇フィナンシャルグループなど)が並んでおり、本社機能だけの会社の平均は高く出やすい点に注意してください。平均勤続15.8年も、同業の中央値(16.5年)より短めです。
6. 愛媛銀行の育休・女性管理職・男女の賃金の差異(届出値と有価証券報告書)
| 項目 | 愛媛銀行 | 同業の中央値 |
|---|---|---|
| 男性の育児休業取得率 | 100% | 100%(51社) |
| 管理職に占める女性の割合 | 14.5% | 16.3%(56社) |
| 男女の賃金の差異(正社員) | 60.2% | 65.5%(56社) |
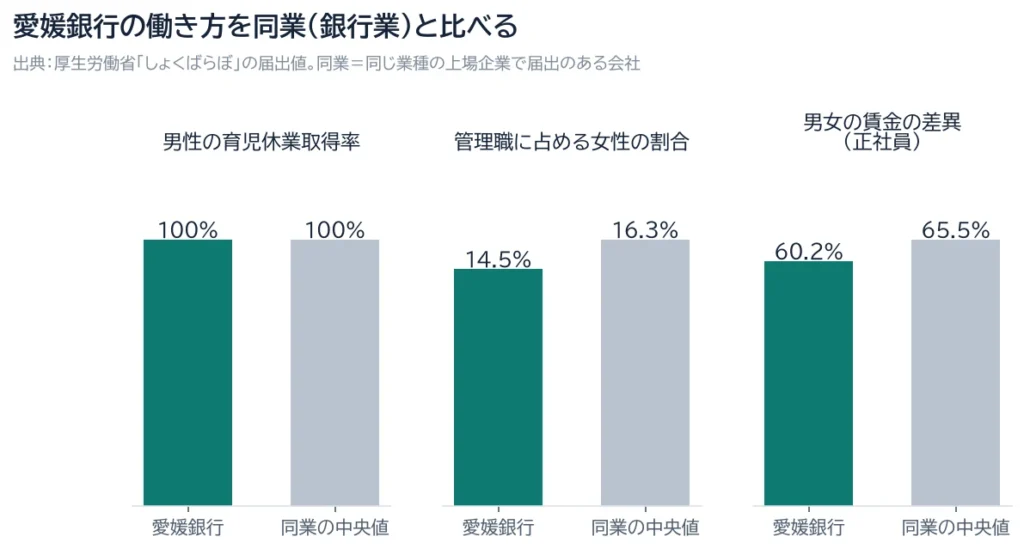
出典:厚生労働省「しょくばらぼ」の届出値。月平均残業時間と有給休暇の取得率は、しょくばらぼにも有価証券報告書にも載っておらず、公開資料では確認できませんでした。
有報では、4年分の流れがわかります(愛媛銀行単体)。
| 項目 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|
| 管理職に占める女性の割合(課長級以上) | 10.4% | 12.3% | 13.5% | 14.5% |
| 男女の賃金の差異(正社員) | 54.6% | 56.8% | 58.7% | 60.2% |
| 男女の賃金の差異(全労働者) | 46.4% | 47.7% | 50.2% | 53.0% |
| 男性の育児休業取得率 | 100.0% | 100.0% | 100.0% | 100.0% |
- 男女の賃金の差異について、有報は理由を書いています。同じ職位どうしで比べると81〜92%前後です。差が出るのは、男性の96.4%が転居をともなう異動のある「総合職」なのに対し、女性の85.0%が転居のない「エリア総合職」を選んでいること、女性の採用を増やして女性の68.2%が20〜30代であることなどです。
- 管理職の1つ手前の「主任」では、女性が51.6%です(グループの指標)。
助手:はづき男女の賃金の差異が60.2%って、同じ仕事でも女性の給料が低いということですか?
Luke同じ仕事どうしで比べると、差はもっと小さいです。有報では、同じ職位なら81〜92%前後と書かれています。差の多くは、転勤のある総合職を選ぶ人の男女の割合と、若い女性が多いことから来ていて、差は毎年縮まっていますよ。
7. 経営計画と、読んでおきたい資料
有報の「経営方針、経営環境及び対処すべき課題等」には、愛媛銀行の考え方がまとまっています。
- 経営理念は「ふるさとの発展に役立つ銀行」「たくましく発展する銀行」「働きがいのある銀行」です。受け継がれてきた精神は「思いやり」「相互扶助」の無尽の精神と書かれています。1915年の無尽会社(仲間でお金を出し合う仕組み)が始まりで、1989年2月に普通銀行の愛媛銀行になりました。
- 2024年4月から3年間の第18次中期経営計画「変革への挑戦3rd stage」の基本方針は、「金融プラス1」収益力の強化、強固な経営基盤の確立、サステナビリティ経営の実践の3つです。
| 指標 | 2026年度の目標 | 2025年度の実績 |
|---|---|---|
| 純利益(単体) | 60億円以上 | 66億円 |
| ROE(単体) | 4%程度 | 5.24% |
| OHR(単体、経費の割合) | 60%台 | 67.6% |
| 連結自己資本比率 | 8%以上 | 8.69% |
表の66億円は単体(愛媛銀行1社)の純利益で、この記事のほかの箇所の72億円(連結=グループ全体)とは範囲が違います。純利益とROEは目標を上回る一方、OHR(もうけに対する経費の割合)は目標の60%台に届いていません。会社は、人的資本やDXへの投資を続けながら業務効率化を進めると書いています。2027年3月期は、経常利益94億円、純利益65億円を見込んでいます(有報)。
助手:はづき会社の資料で、学生がまず読んでおくといいところはどこですか?
Lukeまず読むのは、有報の「経営方針」のところです。「ふるさとの発展に役立つ銀行」という理念と、いまの3年計画の3つの柱がまとまっているからです。面接で話す志望動機の土台になりますよ。
愛媛銀行のディスクロージャー誌(統合報告書にあたるもの)は、今回の確認では中身まで読めていません。
8. 選考で数字をどう使うか
人の面では、有報に次のような指標が載っています(グループの指標、2026年3月期の実績と2026年度の目標)。
| 指標 | 実績 | 目標 |
|---|---|---|
| ひめぎんキャリアチャレンジ制度の実現者 | 175人 | 200人以上 |
| 副業制度の利用者(延べ) | 101人 | 100人以上 |
| グループ外への出向経験者 | 167人 | 160人以上 |
| 金融関連資格の取得者(延べ) | 199人 | 205人以上 |
| 中途採用者の在籍者 | 80人 | 95人以上 |
「ひめぎんキャリアチャレンジ制度」は2024年6月にできた仕組みで、自分で手を挙げて職務や出向に挑戦できる「ジョブチャレンジ制度」や、グループ内の別の仕事を1週間〜1か月程度体験できる「グループ内インターンシップ制度」などをまとめたものです。会社が求める人材像は「地域創生の担い手として、地域とともに未来を切り拓く人材」です。
助手:はづき選考では、ここまでの数字をどう使えばいいですか?
Luke志望動機は「地元の会社にお金を貸すだけでなく、課題の解決に関わりたい」とつなげればOKです。会社も求める人を「地域とともに未来を切り拓く人材」と書いているからです。逆質問は、手を挙げて挑戦できる制度の使われ方を聞くと話が深まりますよ。
- 志望動機:「貸出金が5年で18,370億円から20,208億円に増えた(愛媛銀行単体)。地元企業の資金需要に応える中で、自分はどう関わりたいか」とつなげます。数字を使うときは「2026年3月期・単体」のように、年度と範囲まで言えると正確です。
- 逆質問:「ジョブチャレンジ制度で、若手はどんな職務に手を挙げていますか」「『金融プラス1』のコンサルティングに、若手はどんな形で関わりますか」のように、これからの取り組みを聞くと会話が深まります。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)愛媛銀行が採用で求める人物像(推定)とES
愛媛銀行が自分の言葉で書いていること
これらの実現に向けて、求める人材像を「地域創生の担い手として、地域とともに未来を切り拓く人材」と定めています。
―2026年3月期の有価証券報告書「人材の育成・社内環境整備の方針」
私たちが目指すのは「“人”にしかできないことができる銀行員」となり、「お客さまと伴走型で取り組むコンサルティング集団」となることです。
―採用ページ
私たちは、共に働く仲間を家族同様に大切にします。
―採用ページ
ESカルテでの見方
銀行業の仕事でよく使われる力は実行力・発信力・規律性・主体性・傾聴力です(総務省「就業構造基本調査」と厚生労働省「job tag」から当サイトが算出)。ESカルテでは、これと愛媛銀行の言葉を合わせて、ほかの企業と比べて愛媛銀行で特に求められる力を「規律性・傾聴力・発信力」と推定しています。
公開情報からの当サイトの推定で、愛媛銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
愛媛銀行の平均年収はいくらですか?
655.6万円です(2026年3月期の有報、銀行本体1,277人の平均・38.8歳)。5年で8.3%増えました。愛媛銀行は持株会社がないので、学生が入る銀行の数字です。
愛媛銀行の業績は伸びていますか?
経常収益は5年で62.3%、純利益は24.8%増えました(純利益58億円→72億円)。海外の金利上昇で受け取る利息と払う利息が両方増えたため、売上ほどは利益は伸びていません。2027年3月期の純利益の見込みは65億円です。
愛媛銀行の自己資本比率は低いですか?
会計上は4.67%ですが、銀行の仕組み上ふつうの水準です。規制上の自己資本比率(国内基準・連結)は8.69%です(2026年3月末)。
関連する記事
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 名古屋銀行の業績と年収を有報で読む
- 千葉銀行の年収・働き方
- 北洋銀行の年収・働き方
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 新卒3年以内離職率|全国平均と、届出のある会社の中央値
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 愛媛銀行「有価証券報告書」第122期(2026年3月期。書類管理番号 S100YENS)主要な経営指標等・沿革・事業の内容・経営方針・人材の育成及び社内環境整備に関する方針・指標及び目標・経営者による分析・従業員の状況・セグメント情報・監査報告書
- 愛媛銀行「有価証券報告書」第118期〜第121期(S100OIT6・S100R9PU・S100TU61・S100W2BD)経営者による分析・従業員の状況・連結損益計算書
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。