十六フィナンシャルグループ(十六FG・銀行・証券コード 7380)の業績と年収を、有価証券報告書の5年分で確かめました。岐阜市に本店を置く十六銀行を中心にした銀行の持株会社で、新卒の多くが働く場所は十六銀行です。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 平均年収1,056.9万円は、持株会社で働く176人の平均です(平均44.9歳)。同じ有報に載っている十六銀行の平均は775.2万円(1,617人・40.0歳)です(どちらも2026年3月期)。
- 純利益は、2022年3月期の172億円から2026年3月期の274億円へ、5年で59.3%増えました。大きく伸びたのは2026年3月期です。
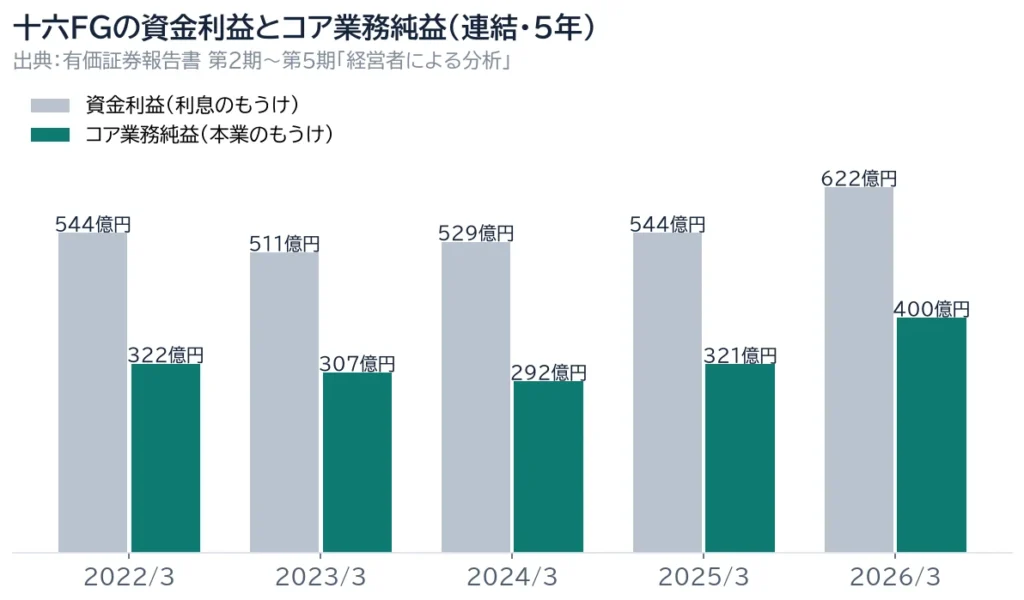
- 本業のもうけ(連結コア業務純益)は、292億円まで下がったあと、2期続けて増えて400億円になりました。2026年3月期の経常収益(銀行の「売上」)には、株式の売却益も入っています。
- 自己資本比率6.22%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の連結自己資本比率(国内基準)は11.53%です。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 十六FGの業績5年|経常収益と純利益
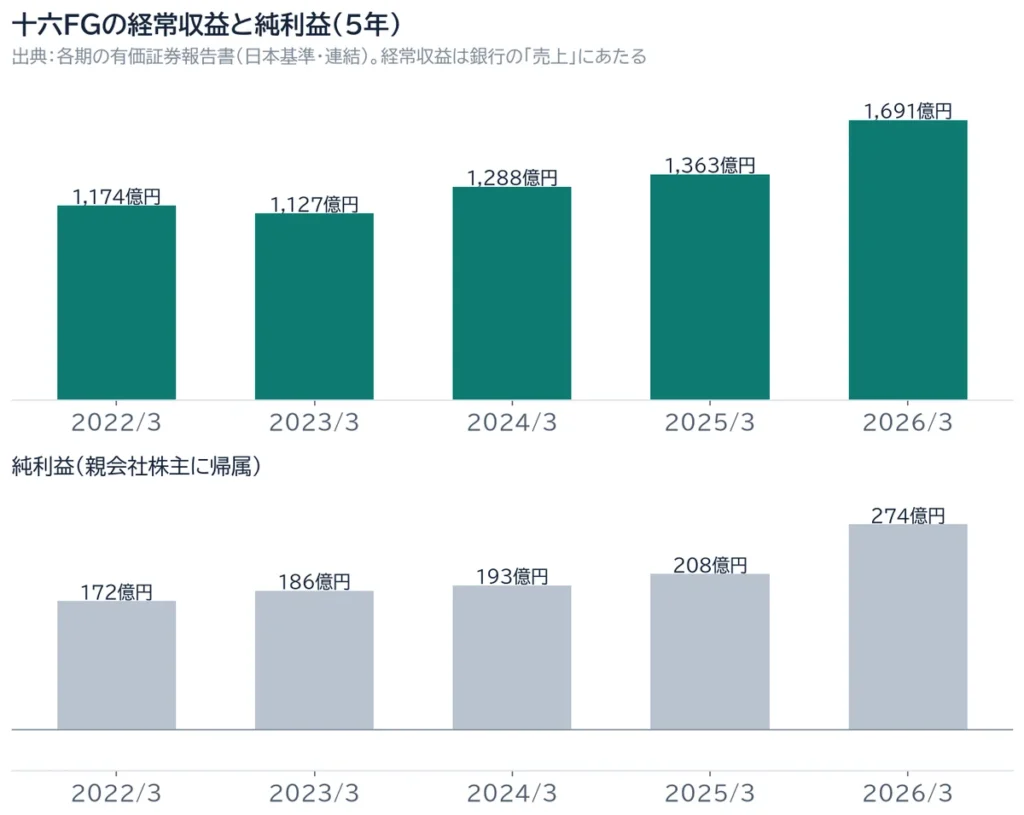
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 1,174億円 | 268億円 | 172億円 | 4.36% | 2,705人 |
| 2023年3月期 | 1,127億円 | 273億円 | 186億円 | 4.73% | 2,532人 |
| 2024年3月期 | 1,288億円 | 279億円 | 193億円 | 4.61% | 2,451人 |
| 2025年3月期 | 1,363億円 | 312億円 | 208億円 | 4.81% | 2,374人 |
| 2026年3月期 | 1,691億円 | 428億円 | 274億円 | 6.16% | 2,322人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上」にあたります。銀行の有価証券報告書には「営業利益」の行がないので、利益は経常利益と、本業のもうけを表すコア業務純益で見ます。有報では、この5期を「2021年度」〜「2025年度」と呼んでいます(2025年度=2026年3月期)。十六FGは2021年10月1日に十六銀行が作った持株会社で、2022年3月期の連結の数字は十六銀行の連結決算を引き継いで作られています。
5年で、経常収益は44.1%、経常利益は59.6%、純利益は59.3%増えました。2025年3月期までは純利益が毎年少しずつ増え、2026年3月期は前の期より31.4%増えています。
 助手:はづき
純利益は毎年増えていますね。本業のほうも同じように伸びているんですか?
 Luke
本業のもうけは、いったん292億円まで下がってから、2期続けて増えて400億円になりました。利息と手数料のもうけが両方伸びたからです。5年の流れで「最近ぐっと上向いた」と見ればOKですよ。
2. 2026年3月期の経常収益24.1%増は、何が増えたのか
経常収益は1年で328億円増えました。有報は、増えた理由を「資金運用収益と株式等売却益の増加」と説明しています。
| 項目(連結) | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 資金利益(利息のもうけ) | 544億円 | 622億円 |
| 役務取引等利益(手数料のもうけ) | 175億円 | 204億円 |
| 経費(臨時処理分を除く) | 447億円 | 472億円 |
| コア業務純益 | 321億円 | 400億円 |
| 国債等債券損益 | -156億円 | -268億円 |
| 株式等関係損益 | 159億円 | 316億円 |
出典:有価証券報告書 第5期「経営者による分析」
- 資金利益は、貸出金利息や預け金利息が増えて78億円増えました。資金運用収益が639億円から790億円に増えた一方、預金利息などの資金調達費用も94億円から168億円に増えています。
- 手数料は、投資信託の手数料や会社向けの提案(法人ソリューション)の手数料が増えました。
- 株式の売却益は、取引先の株を持ち合う「政策株式」を減らす方針で売却を進めたためです。一方で、円の債券を入れ替えたため、国債等債券損益の損は大きくなっています。
収益と費用の両方がふくらんでいるので、経常収益の伸び率は、そのまま本業の伸びとは読めません。本業のもうけ(コア業務純益)は78億円増えて400億円でした。
助手:はづき銀行の「売上」が24.1%も増えたなら、すごく成長しているってことですか?
Luke成長はしていますが、「売上」の伸びには株を売った益も入っています。本業のもうけで見ると、321億円から400億円への増加です。「利息と手数料で稼ぐ力が伸びた」と覚えておけば十分ですよ。
2026年3月末の残高は、預金等(譲渡性預金を含む)が6兆3,814億円(前期末から136億円増)、貸出金が5兆762億円(722億円増)、有価証券が1兆1,125億円(1,944億円減)です。
3. 自己資本比率6.22%と、規制上の11.53%
| 決算期 | 自己資本比率(会計上・連結) | 規制上の連結自己資本比率(国内基準) |
|---|---|---|
| 2022年3月期 | 4.76% | - |
| 2023年3月期 | 5.40% | 10.54% |
| 2024年3月期 | 5.93% | 10.81% |
| 2025年3月期 | 5.51% | 11.23% |
| 2026年3月期 | 6.22% | 11.53% |
助手:はづき自己資本比率が6%くらいって、メーカーと比べるとすごく低くて心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。預金を集めて貸すので、自分のお金の割合は低く出るからです。安全さは国が決めた別の物差しで見ます。こちらは11.53%で、最低ラインの4%を上回っていますよ。
規制上の連結自己資本比率は、利益をためて自己資本が増えたことなどで、2026年3月末に0.30ポイント上がりました。中期経営計画では「11%以上」を目標にしています。
4. グループの形|中心は十六銀行
十六銀行は1877年に第十六国立銀行として始まった銀行で、本店ほか159か店で営業しています。2021年10月1日に、十六銀行が自分の持株会社として十六FGを作りました。連結子会社は12社で、証券(十六TT証券)、カード、リース、M&A・事業承継(NOBUNAGAサクセション)、地域のまちづくり(カンダまちおこし)などの会社があります。
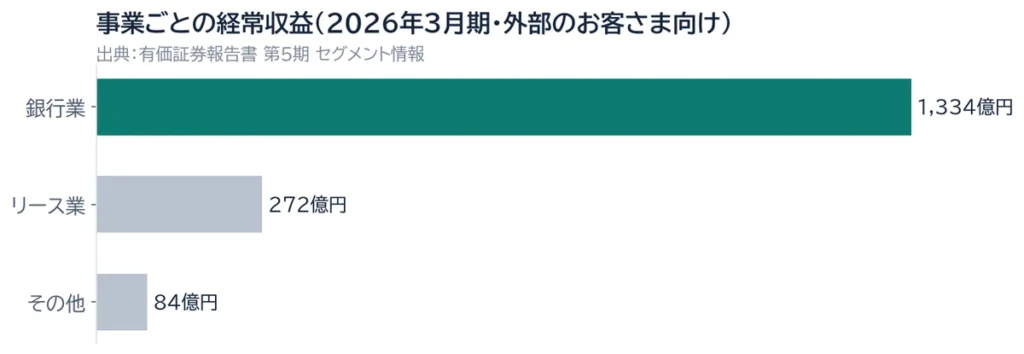
| 区分(2026年3月期) | 銀行業 | リース業 | その他 |
|---|---|---|---|
| 経常収益(外部のお客さま向け) | 1,334億円 | 272億円 | 84億円 |
| セグメント利益 | 402億円 | 9.6億円 | - |
| 従業員 | 1,826人 | 88人 | 408人 |
その他は、証券・クレジットカードなどの事業です。その他のセグメント利益には、グループの中での取引が含まれるため、表では省きました。銀行業のセグメント利益は、前の期より113億円増えています。有報によると、主な営業の地盤は岐阜県と愛知県です。
助手:はづき十六FGの中で、十六銀行はどれくらい大きいんですか?
Lukeほぼグループの中心そのもの、と見ておけばOKです。経常収益のうち1,334億円が銀行業で、従業員も1,826人が銀行業だからです。証券やリース、事業承継の会社もあるので、グループの仕事の幅も広いですよ。
5. 平均年収1,056.9万円は持株会社の値|十六銀行は775.2万円
| 会社(2026年3月期) | 従業員 | 平均年齢 | 平均勤続 | 平均年収 | 前年比 |
|---|---|---|---|---|---|
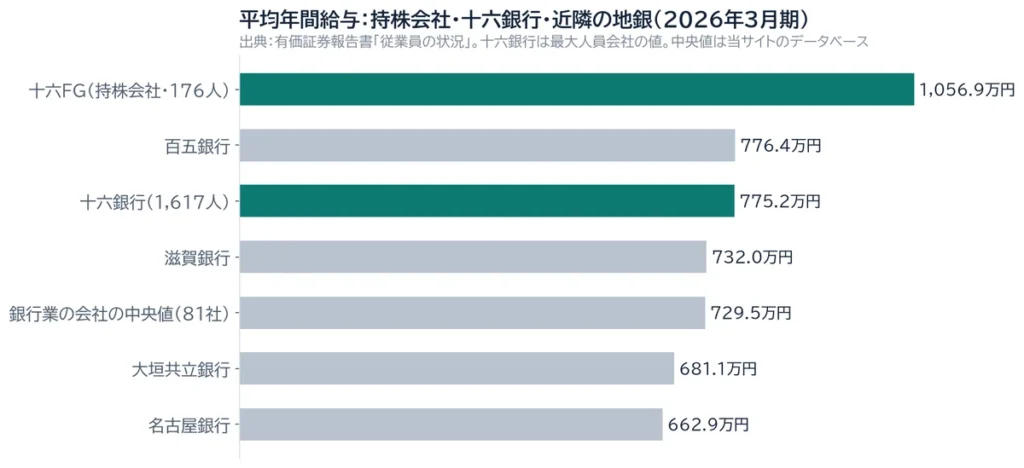
| 十六FG(持株会社) | 176人 | 44.9歳 | 21.9年 | 1,056.9万円 | 3.9% |
| 十六銀行 | 1,617人 | 40.0歳 | 17.6年 | 775.2万円 | 3.1% |
- 1,056.9万円は、有価証券報告書を出している持株会社だけの平均です。連結2,322人のうち176人(7.6%)にあたり、十六銀行との兼務者も含みます。平均勤続21.9年は、転籍前の十六銀行での勤続を通算した年数です(持株会社の年収がアテにならない理由)。
- 十六銀行の775.2万円は、有報の「最大人員会社の状況」に載っている値です。この記載は2026年3月期が初めてで、それより前の十六銀行の平均年収は公開資料では確認できません。
- 十六FGでは、2023年4月に十六銀行に籍があった職員全員が持株会社に籍を移し、持株会社から十六銀行などへ出向する形になっています(有報の注記)。籍のある会社と働く場所が違うので、働く場所の数字で見ることが大切です。
- 持株会社の平均年収は、926.1万円(2023年3月期)、911.7万円(2024年3月期)、931.1万円(2025年3月期)、1,056.9万円(2026年3月期)です。有報の前年比3.9%とは単純な伸びが合わず、年によって集計の範囲が違う可能性があります(理由は公開資料では確認できません)。
助手:はづき1,056.9万円は、十六銀行に入ったときの年収と考えていいですか?
Lukeいいえ、入る銀行の数字ではありません。1,056.9万円は、本社機能の持株会社にいるベテラン中心の176人の平均だからです。十六銀行で働く人の平均は、同じ有報に775.2万円と載っていますよ。
近くの地銀と並べると、十六銀行の775.2万円は百五銀行(776.4万円)とほぼ同じで、銀行業の会社の中央値729.5万円(81社)を上回ります。ただし、中央値の会社には持株会社も入っており、平均年齢も会社ごとに違います(百五銀行40.9歳、滋賀銀行37.7歳、大垣共立銀行39.2歳、名古屋銀行41.0歳)。
初任給と処遇の見直し
有報によると、2026年4月に初任給を月額28万円に引き上げました。2026年7月には、4年連続のベースアップを含めて5.1%の賃上げを行う予定です。定年は60歳から1歳ずつ段階的に65歳まで延び、職員が定年の時期を選べる「65歳選択定年制」を入れています。コース別の初任給や年間休日は、今回、公開資料では確認できませんでした。将来の年収の推計もしません。
6. 十六FGの働き方
職員の籍は持株会社にあるため、有報の女性管理職・育休・賃金の差異は「提出会社(十六FG)」の値として載っています。
| 項目 | 十六FG | 銀行業の会社の中央値 |
|---|---|---|
| 有給休暇の取得率 | 63.3% | 73.0%(64社) |
| 男性の育児休業取得率 | 105.5% | 100.0%(79社) |
| 管理職に占める女性の割合 | 12.3% | 16.6%(89社) |
| 男女の賃金の差異(正社員) | 74.1% | 65.2%(88社) |
出典:有価証券報告書 第5期(育休・女性管理職・賃金の差異)、厚生労働省「しょくばらぼ」の届出値(有給)。中央値は当サイトのデータベース(しょくばらぼの届出)。月平均の残業時間は、届出が公開資料では確認できませんでした。
- 女性管理職の割合は9.1%→11.2%→12.3%、男性の育休取得率は92.3%→104.3%→105.5%と、3年続けて上がっています(2024年3月期〜2026年3月期)。
- 会社は2030年度末までに、有給休暇の取得率80%、女性管理職20%を目標にしています。2026年4月からは、時間単位で有給休暇をとれる制度も入れています。
- 男性の育休取得率が100%を超えるのは、その年に育休をとった人数を、その年に子どもが生まれた人数で割る計算のためです。会社独自の「7日以上とった人」の指標は100.0%です。
- 男女の賃金の差異について会社は、賃金の体系は性別を問わず同じ水準で、職位ごとの人数の分布に男女差があるため差が出ている、と説明しています。
助手:はづき育休が105.5%って、100%を超えるのはどういうことですか?
Luke数え方のせいで、おかしな数字ではありません。その年に育休をとった人を、その年に子どもが生まれた人で割るので、前の年に生まれた子の分も入るからです。女性管理職の割合も3年続けて上がっていますよ。
7. 総資産が近い地銀と比べると
| 会社 | 連結総資産(2026年3月末) | 純利益(2022年3月期→2026年3月期) | 伸び | 連結従業員(2026年3月期) |
|---|---|---|---|---|
| 滋賀銀行 | 7.7兆円 | 177億円→213億円 | 20.2% | 2,243人 |
| 百五銀行 | 7.6兆円 | 134億円→268億円 | 100.3% | 2,828人 |
| 十六FG | 7.5兆円 | 172億円→274億円 | 59.3% | 2,322人 |
| 大垣共立銀行 | 6.7兆円 | 106億円→194億円 | 82.5% | 2,959人 |
| 名古屋銀行 | 6.3兆円 | 116億円→203億円 | 74.1% | 1,926人 |
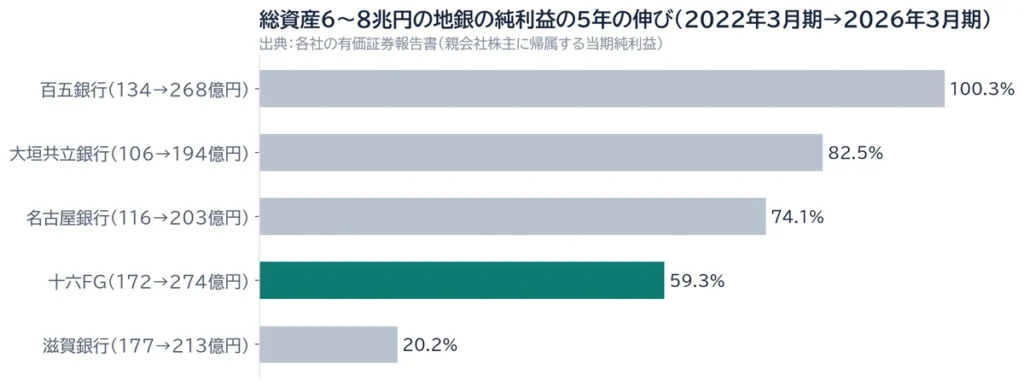
岐阜県で同じく営業する大垣共立銀行と、東海・近畿で連結総資産が近い地銀を並べました(すべての地銀ではありません)。2026年3月期の純利益は、この5社の中で十六FGがいちばん大きい274億円です。伸び率は5年前の利益が小さい会社ほど大きく出やすい数字で、優劣を表すものではありません。
8. 長期ビジョン「16Vision-10」と、読んでおきたいところ
十六FGは2023年4月から、10年間の長期ビジョン「16Vision-10」(テーマ「一歩先を行き、いつも地域の力になる」)と、その前半5年の第2次中期経営計画を進めています。柱は「トランスフォーメーション戦略」「ヒューマンイノベーション戦略」「マーケットインアプローチ戦略」「地域プロデュース戦略」の4つです。2025年11月には、政策金利の引き上げなどを踏まえて目標を引き上げました。
| 目標とする経営指標 | 2026年3月期の実績 | 2027年度(2028年3月期)の目標 |
|---|---|---|
| 連結当期純利益 | 273億円 | 280億円以上 |
| 連結ROE | 6.16% | 6%以上 |
| 連結修正OHR(経費÷もうけ) | 54.13% | 50%台 |
| 連結自己資本比率 | 11.53% | 11%以上 |
有報の「対処すべき課題」では、「金利のある世界」で預金と貸出金が大切になる中、十六銀行を中心にお客さまの資金ニーズに応える、と書いています。りそなホールディングスと組んで始めた「じゅうろくアプリ」は、2026年3月に50万ユーザーを超えました。2027年度には新しい本社ビルの開業も予定しています。
助手:はづき会社の資料で、学生が読んでおくといいところはどこですか?
Luke長期ビジョン「16Vision-10」と、人の育て方の部分がおすすめです。10年後になりたい姿と4つの戦略が書かれ、初任給28万円や65歳選択定年制など、働く人の処遇の見直しも並んでいるからです。入社後の姿がつかめますよ。
有報の人的資本の部分には、次のような数字が並んでいます。
| 指標 | 2026年3月期(2025年度) | 目標(2030年度末) |
|---|---|---|
| IT・DX人材 | 274名 | 300名 |
| 有給休暇の取得率 | 63.3% | 80% |
| 女性管理職の割合 | 12.3% | 20% |
| エンゲージメントスコア | 66.4 | 69.0 |
新入社員は入社後3か月の研修のあと、入社後2年間を育成期間として「新入社員基礎力養成研修」を受けます。社内公募の「キャリアチャレンジ制度」には2025年度に延べ35名が応募し、これまでの登用は延べ57名です。
9. 選考で数字をどう使うか
- 志望動機:「2026年3月期に貸出金が722億円増えて5兆762億円になった」「岐阜県と愛知県が地盤」のように、年度と範囲まで言える事実を1つ選び、自分が地域で何をしたいかとつなげます。
- 採用の姿:有報によると、2026年度の新卒採用は157名で、Uターンの人が40%、女性が約44%、理系の人が14名でした。地元以外の大学にも情報を発信している、と書かれています。
- 逆質問:キャリアチャレンジ制度や入社後2年間の育成期間を手がかりに、若手がどんな形で育ち、挑戦しているかを聞くと、仕事の中身まで話が深まります。
助手:はづき選考では、ここまでの数字をどう使えばいいですか?
Luke志望動機は「利息と手数料で稼ぐ力が伸びている今、地域の会社を支えたい」とつなげればOKです。「売上が大きく伸びた」とは言わない方が安全です。株を売った益も入った数字だからです。逆質問は、若手の育ち方を聞くといいですよ。
助手:はづき統合報告書は、逆質問にも使えますか?
Luke逆質問で一番効果的なのは、統合報告書に載っている役員のインタビューです。その中で気になったことを「これってどういう意味でしたっけ」「こうおっしゃっていたんですけど、この解釈で合っていますか」と聞けるといいと思います。統合報告書には、特に人事の方が話しているインタビューも載っているので、そういうところを見ておけるといいですね。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)十六FGが採用で求める人物像(推定)とES
十六FGが自分の言葉で書いていること
…能力を最大限に発揮し、お客さまとの信頼関係を構築でき、グループの各種戦略を積極的にチャレンジできる人材の育成に努めてまいります。
―2026年3月期の有価証券報告書「人材の育成・社内環境整備の方針」
…職員自らが高い目標を掲げてチャレンジし、専門性を武器に新たな価値を創造し続けるための意識・行動改革を後押ししております。
―2026年3月期の有価証券報告書「人材の育成・社内環境整備の方針」
ESカルテでの見方
銀行業の仕事でよく使われる力は実行力・発信力・規律性・主体性・傾聴力です(総務省「就業構造基本調査」と厚生労働省「job tag」から当サイトが算出)。ESカルテでは、これと十六FGの言葉を合わせて、ほかの企業と比べて十六FGで特に求められる力を「実行力・発信力・傾聴力」と推定しています。お客さまとの信頼関係を書いた言葉が、傾聴力の根拠です。
公開情報からの当サイトの推定で、十六FG(十六銀行)が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
十六銀行の平均年収はいくらですか?
十六銀行は775.2万円(1,617人・40.0歳)です(2026年3月期の有報「最大人員会社の状況」)。十六FGの1,056.9万円は、持株会社176人の平均です。
十六FGの業績は伸びていますか?
純利益は5年で59.3%増えました(172億円→274億円)。本業のもうけ(連結コア業務純益)も、2期続けて増えて400億円になりました。
十六FGの自己資本比率は低いですか?
会計上は6.22%ですが、銀行の仕組み上ふつうの水準です。規制上の連結自己資本比率(国内基準)は11.53%です(2026年3月末)。
関連する記事
- ほくほくFG(北海道銀行・北陸銀行)の業績と年収
- 北洋銀行の業績と年収を読む
- ふくおかFGの平均年収は誰の数字か
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 十六フィナンシャルグループ「有価証券報告書」第5期(2026年3月期。書類管理番号 S100YA7J)主要な経営指標等・沿革・事業の内容・関係会社の状況・経営方針・サステナビリティ(人的資本)・経営者による分析・従業員の状況・セグメント情報
- 十六フィナンシャルグループ「有価証券報告書」第2期(S100QXYT)・第3期(S100TN9I)・第4期(S100VWTF)経営者による分析・従業員の状況
- 百五銀行・滋賀銀行・大垣共立銀行・名古屋銀行の有価証券報告書(当サイトのデータベース)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-11-05。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。