琉球銀行(銀行業・証券コード 8399)の業績と年収を、有価証券報告書の5年分で確かめました。沖縄県那覇市に本店を置く地方銀行で、持株会社ではなく、有価証券報告書を出している会社が学生の入る銀行そのものです。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
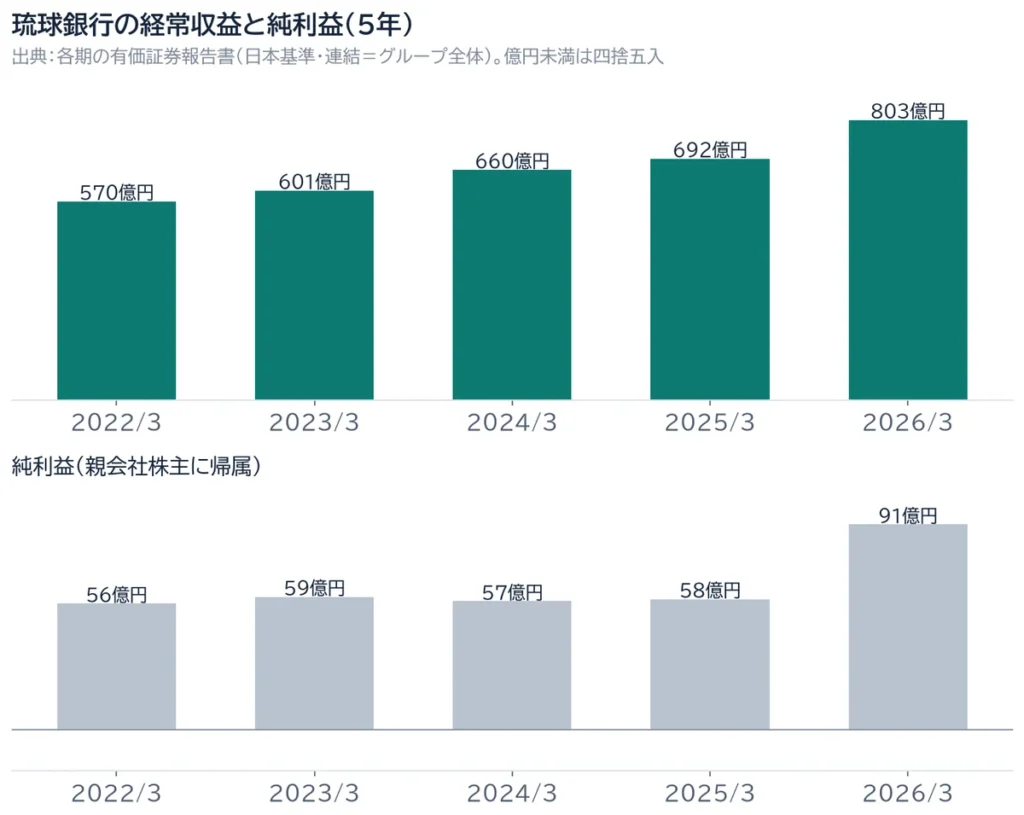
- 経常収益(銀行の「売上」)は、2022年3月期の570億円から2026年3月期の803億円へ5年で40.9%増えました。純利益は56億円から91億円へ62.5%増です。
- 2026年3月期は、金利が上がって貸出金の利息が増え、純利益は前期比58.0%増の91億円になりました。経常収益には、子会社の琉球リースの売上も入っています。
- 自己資本比率4.68%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の自己資本比率(国内基準・連結)は9.99%です。
- 平均年収639.5万円は、銀行本体の1,407人の平均です(平均39歳5か月、5年で5.5%増)。持株会社の数字ではありません。
- 管理職に占める女性の割合は32.5%で、銀行業の中央値(15.8%)の約2倍です。ただし2025年度から管理職の数え方が変わっています。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 琉球銀行の業績5年|経常収益と純利益
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 570億円 | 79億円 | 56億円 | 4.19% | 1,544人 |
| 2023年3月期 | 601億円 | 85億円 | 59億円 | 4.32% | 1,758人 |
| 2024年3月期 | 660億円 | 85億円 | 57億円 | 4.01% | 1,772人 |
| 2025年3月期 | 692億円 | 83億円 | 58億円 | 4.07% | 1,794人 |
| 2026年3月期 | 803億円 | 131億円 | 91億円 | 6.36% | 1,802人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上」にあたります。銀行の有価証券報告書には「営業利益」の行がないので、利益は経常利益と、利息のもうけを表す資金利益で見ます。表の「2026年3月期」は、2025年4月〜2026年3月の1年(第110期)です。
5年で、経常収益は40.9%、経常利益は64.7%、純利益は62.5%増えました。2025年3月期までの4年は純利益が56億〜59億円で横ばいに近く、大きく伸びたのは2026年3月期の1年です。
経常収益の中身|利息だけでなく、リースの売上も入っている
| 項目(連結) | 2022年3月期 | 2026年3月期 |
|---|---|---|
| 資金運用収益(受け取る利息など) | 278億円 | 401億円 |
| 役務取引等収益(手数料) | 104億円 | 141億円 |
| その他業務収益(主にリースの売上) | 169億円 | 238億円 |
出典:各期の有価証券報告書(連結損益計算書。百万円を億円に四捨五入)
2026年3月期の経常収益は前期より111億円増えました。有報は、貸出金利息と有価証券の配当利息、リース業の売上の増加を理由に挙げています。琉球銀行のグループには琉球リースがあり、その売上が「その他業務収益」として経常収益に入るため、銀行の「売上」の伸びのすべてが利息というわけではありません。
 助手:はづき
経常収益が5年で40.9%も増えたのは、何が増えたからなんですか?
 Luke
いちばん増えたのは、お金を貸して受け取る利息です。それに加えて、グループのリース会社の売上も「売上」に入っています。銀行の売上=全部が利息ではない、と覚えておけば十分ですよ。
2. 本業のもうけ|2026年3月期に利息のもうけが49億円増えた
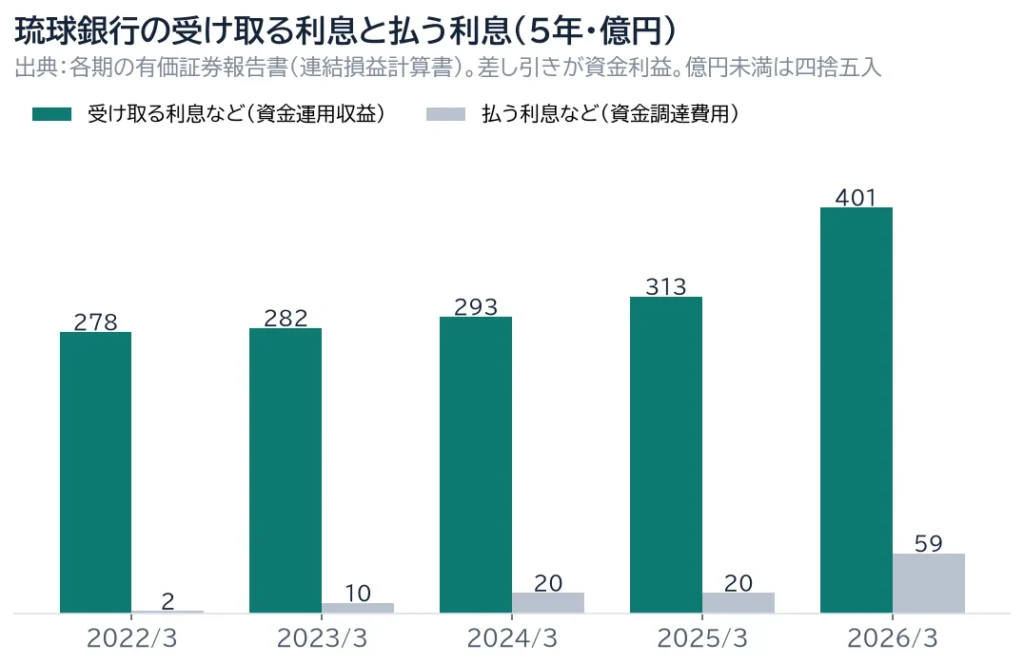
資金利益は、受け取る利息(資金運用収益)から払う利息(資金調達費用)を引いた、銀行の稼ぎの中心です。
| 項目(連結) | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|---|
| 資金運用収益(受け取る利息など) | 278億円 | 282億円 | 293億円 | 313億円 | 401億円 |
| うち貸出金利息 | 264億円 | 260億円 | 261億円 | 278億円 | 340億円 |
| うち有価証券利息配当金 | 12億円 | 20億円 | 30億円 | 31億円 | 52億円 |
| 資金調達費用(払う利息など) | 2億円 | 10億円 | 20億円 | 20億円 | 59億円 |
| うち預金利息 | 1億円 | 1億円 | 1億円 | 17億円 | 55億円 |
| 資金利益 | 276億円 | 273億円 | 273億円 | 293億円 | 342億円 |
| 営業経費 | 272億円 | 267億円 | 282億円 | 287億円 | 307億円 |
出典:各期の有価証券報告書(連結損益計算書。百万円を億円に四捨五入)
日本銀行の利上げで、2026年3月期は貸出金の利回りが1.46%から1.69%に上がり、貸出金利息は278億円から340億円に増えました。預金に払う利息も17億円から55億円に増えましたが(預金の利回りは0.06%→0.19%)、受け取る利息の増え方が上回り、資金利益は前期比+49億円の342億円になっています。5年で見ると資金利益は23.9%増えました。
有報は、預金と貸出、有価証券の運用を一体で動かし、「金利正常化局面を収益機会と捉え」て資金利益を積み上げたと説明しています。
助手:はづき純利益が2026年3月期に一気に91億円まで増えたのは、なぜですか?
Luke金利が上がって、貸したお金から受け取る利息が増えたからです。預金に払う利息も増えましたが、受け取る側の増え方のほうが大きかったんですね。会社自身は、もうけの効率をもっと上げる必要があると書いていて、目標の利益も引き上げていますよ。
預金と貸出金は、5年で増え続けた
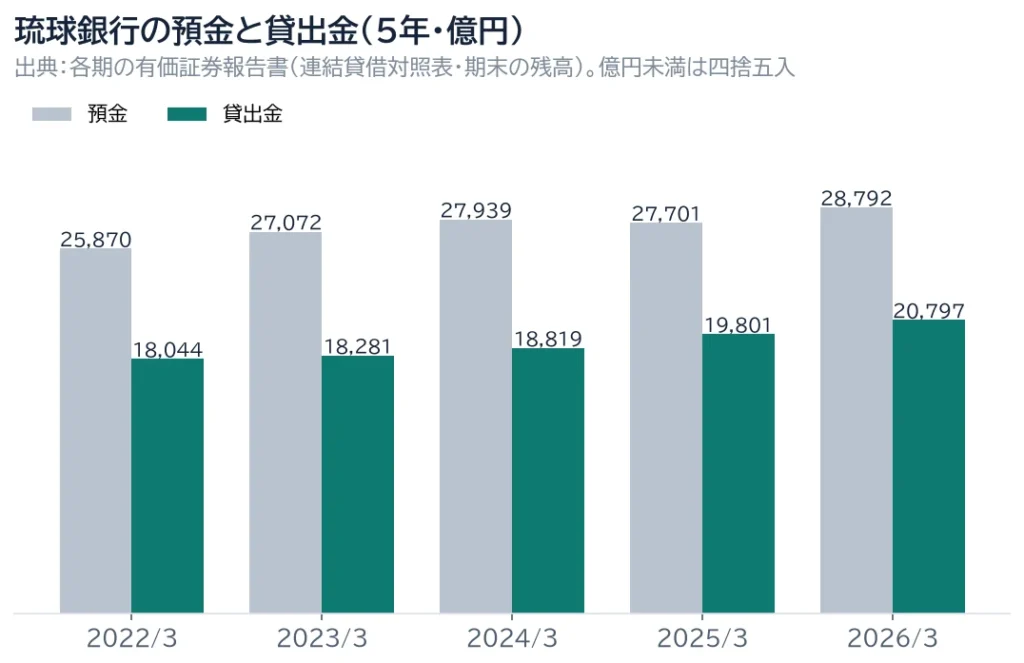
連結で、貸出金は18,044億円から20,797億円に(5年で15.3%増)、預金は25,870億円から28,792億円に(11.3%増)増えました(期末の残高)。有報は、2026年3月期の貸出金の増加を、県内の法人向け貸出や住宅ローンの増加によるものと説明しています。
貸出先の業種では、「不動産業、物品賃貸業」が29.36%(6,107億円)と大きく、個人向け(住宅ローンなど)を含む「その他」が36.03%です(2026年3月末、連結)。監査法人は、沖縄が世帯数の増える地域で観光が主要産業のため、貸出は住宅ローン、貸家業・不動産業向け、観光などのサービス業向けが中心だと書いています。
3. 自己資本比率4.68%と、規制上の9.99%
| 決算期 | 自己資本比率(会計上・連結) | 規制上の自己資本比率(国内基準・連結) |
|---|---|---|
| 2022年3月期 | 4.39% | 9.67% |
| 2023年3月期 | 4.53% | 9.74% |
| 2024年3月期 | 4.64% | 9.57% |
| 2025年3月期 | 4.69% | 9.94% |
| 2026年3月期 | 4.68% | 9.99% |
助手:はづき自己資本比率が4.68%って、ほかの業界と比べるとすごく低くて心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。預金で集めたお金を貸す仕組みなので、自分のお金の割合は低く出るんです。安全かどうかは国が決めた別の物差しで見ていて、そちらは9.99%ですよ。
規制上の自己資本比率は、貸出などの中身に応じて重みを付けた資産で割るので、会計上の比率とは別の数字になります。琉球銀行は国内基準を使い、貸出のリスクは標準的手法で計算しています(単体は9.58%)。中期経営計画では「連結自己資本比率10.0%程度」を目標にしています。国際統一基準を使うメガバンクとは基準が違うので、数字をそのまま並べないのが正確です。
4. 会計士が有報で見る箇所|貸倒引当金
監査法人が特に注意して確かめた点(監査上の主要な検討事項)は、貸倒引当金(貸したお金が返ってこないときに備えて積んでおくお金)です。貸出金は総資産の66.9%を占め、2026年3月末の貸倒引当金は88億円です。業績が悪化している取引先をどう区分けするかと、将来の景気の予想から損失の率を見積もる仮定に、経営者の判断が入るためです。監査法人は、景気や不動産価格、金利に加えて「入域観光客の状況」も見積りに影響すると書いています。
助手:はづき会計士さんは、琉球銀行の有報でどこに注目するんですか?
Luke私が見るのは、貸したお金が返ってこないときの備えです。琉球銀行は住まいや不動産、観光に関わる貸出が多いので、景気や観光客の動きの予想がこの備えに入ります。沖縄の経済とつながった銀行だ、と読めれば十分ですよ。
5. 琉球銀行の平均年収は639.5万円|銀行本体の数字
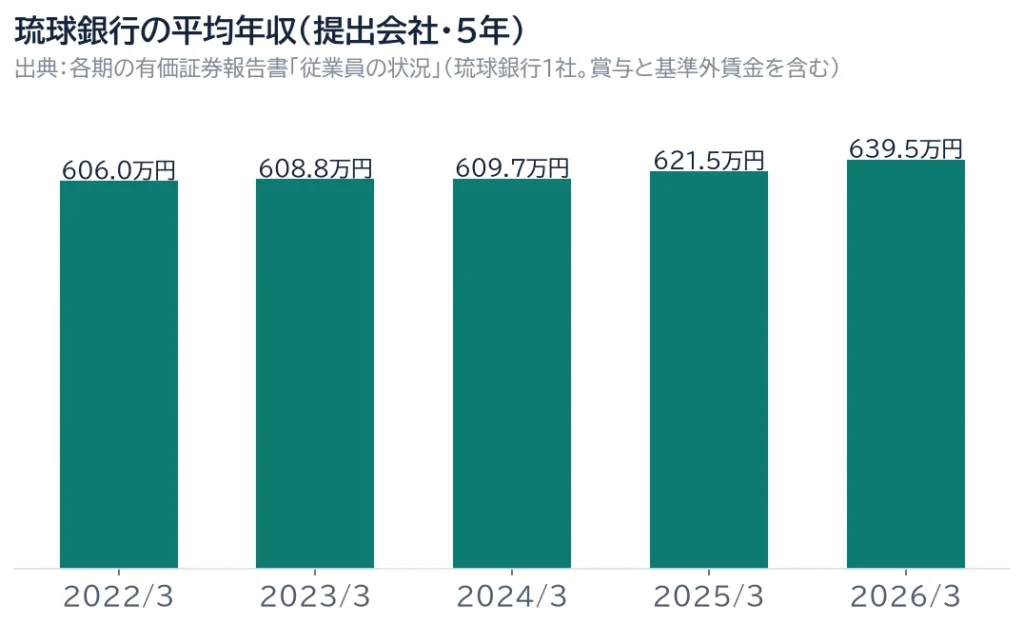
| 決算期 | 平均年収 | 平均年齢 | 平均勤続 | 提出会社の従業員 |
|---|---|---|---|---|
| 2022年3月期 | 606.0万円 | 40歳11か月 | 17年1か月 | 1,327人 |
| 2023年3月期 | 608.8万円 | 40歳9か月 | 16年9か月 | 1,333人 |
| 2024年3月期 | 609.7万円 | 40歳4か月 | 16年2か月 | 1,378人 |
| 2025年3月期 | 621.5万円 | 39歳9か月 | 15年7か月 | 1,401人 |
| 2026年3月期 | 639.5万円 | 39歳5か月 | 15年2か月 | 1,407人 |
- 琉球銀行は持株会社ではなく、有価証券報告書を出している会社=銀行本体です。従業員はすべて銀行業の所属です。メガバンクのように「持株会社の年収が高く出る」ずれはありません(持株会社の年収がアテにならない理由)。
- 平均年収は賞与と基準外賃金(残業代など)を含みます。5年で5.5%、2026年3月期は前期比2.9%増えました。上がり方が大きいのは直近の2年です。
- 平均年齢は40歳11か月から39歳5か月へ若くなっています。有報は「近年の採用増加により若手職員の層が厚くなっています」と書いています。
助手:はづき平均年収639.5万円は、入社する人の数字として見ていいんですか?
Lukeはい、学生が入る銀行そのものの数字として見てOKです。琉球銀行は持株会社がなく、有報を出している会社が銀行本体だからです。ただ平均39歳台の人たちの平均なので、若手の給与そのものではない、と覚えておけば十分ですよ。
同業(銀行業)と比べると
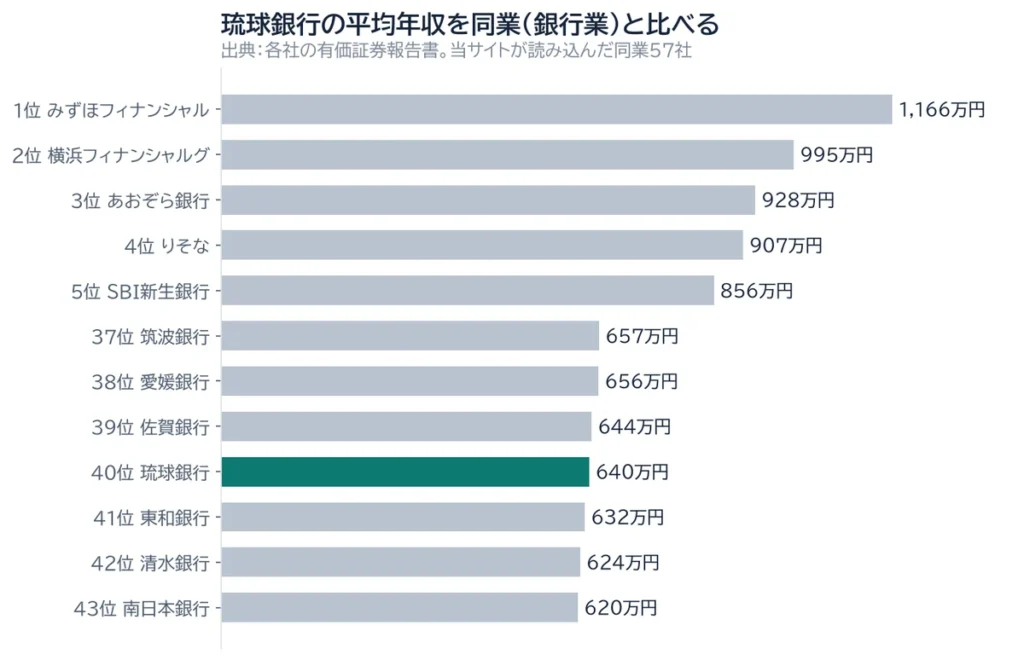
平均年収640万円(四捨五入)は、銀行業57社の中で40位、中央値(684万円)より44万円低い水準です。上位には持株会社(〇〇フィナンシャルグループなど)が並んでおり、本社機能だけの会社の平均は高く出やすい点に注意してください。平均年齢は同業の中央値(40.5歳)より若く、平均勤続も中央値(16.5年)より短めです。
グループのどこに何人いるか
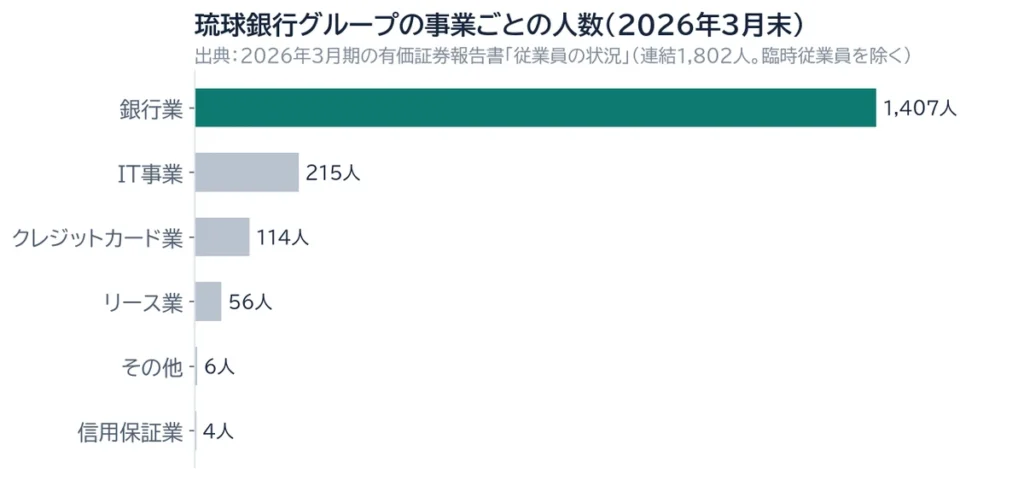
連結1,802人のうち、銀行業が1,407人(78.1%)です。2023年3月期に連結の従業員が1,544人から1,758人へ214人増えたのは、2022年12月にIT会社のリウコムを100%子会社にしたためで、IT事業には215人がいます(2026年3月末)。銀行のほか、クレジットカード(りゅうぎんディーシー・OCS)、リース(琉球リース)、信用保証、調査研究(りゅうぎん総合研究所)の会社があり、連結子会社は6社です。
6. 琉球銀行の育休・女性管理職・男女の賃金の差異
| 項目 | 琉球銀行 | 同業の中央値 |
|---|---|---|
| 男性の育児休業取得率 | 109.8% | 100%(51社) |
| 管理職に占める女性の割合 | 32.5% | 15.8%(56社) |
| 男女の賃金の差異(正社員) | 71.5% | 65.2%(56社) |
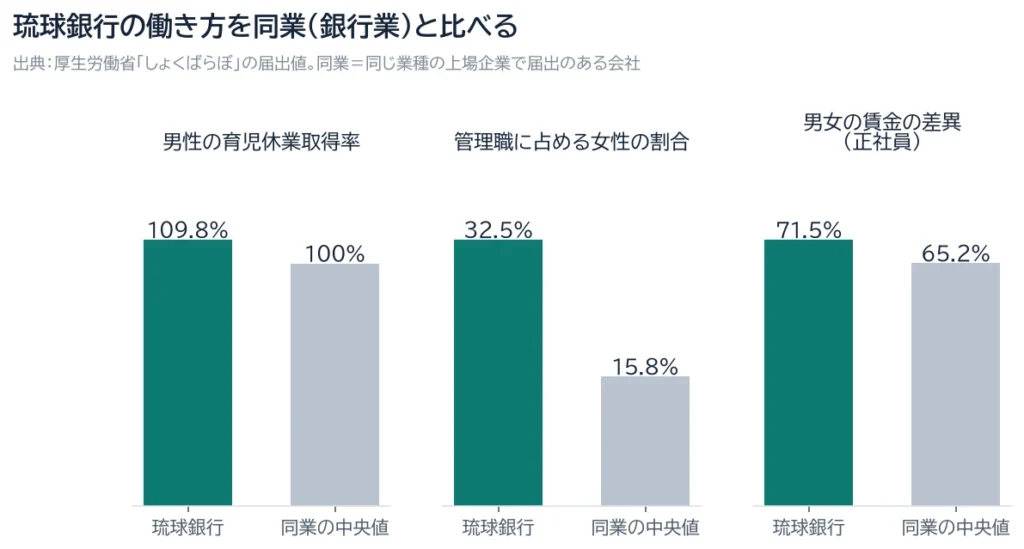
出典:厚生労働省「しょくばらぼ」の届出値。有価証券報告書の「従業員の状況」では、男性の育児休業取得率は109.7%と書かれています(集計の仕方の違い)。
有報の人的資本の指標(琉球銀行単体)では、2年分の流れがわかります。
| 項目 | 2024年度 | 2025年度 | 2026年度の目標 |
|---|---|---|---|
| 有給休暇の平均取得率(全職員) | 70.3% | 69.5% | 63.0%以上 |
| 3年以内の離職率 | 12.2% | 16.9% | 20.0%以下 |
| 男性の育休取得率 | 96.2% | 109.8% | 90.0%以上 |
| 女性管理職比率 | 24.8% | 32.5% | 34.0%以上 |
- 女性管理職比率は、2025年度から数え方が変わっています。管理職を「副長」以上のライン職と定め直したため、前年の24.8%と単純には比べられません。支店長クラスの女性比率は17.7%、副支店長職以上は28.4%です。
- 男女の賃金の差異(正社員71.5%)について、会社は「同一職務による男女賃金差はありません」とし、管理職層の女性の割合が低いことを要因に挙げています。前年より全労働者で+2.9pt、正社員で+2.7pt縮まりました。
- 2026年2月に「プラチナえるぼし」の認定を受け、会社は九州・沖縄の金融機関で初めてと書いています。
- 3年以内の離職率は、会社が自分で公表している値です(2025年度16.9%、目標は20.0%以下)。月平均残業時間は、しょくばらぼにも有価証券報告書にも載っておらず、公開資料では確認できませんでした。
助手:はづき女性管理職32.5%は、同業の2倍くらいですよね。そのまま「女性が活躍している会社」と見ていいですか?
Luke高い水準なのは本当ですが、2025年度から「管理職」の数え方が変わって、そのぶん数字が上がっています。前の年と並べて「急に増えた」と読まなければ大丈夫です。賃金の差について会社は「同じ仕事なら男女の差はない」と書いていますよ。
7. 経営計画と、読んでおきたい資料
有報の「経営方針、経営環境及び対処すべき課題等」には、琉球銀行の考え方がまとまっています。
- 経営理念は「地域から親しまれ、信頼され、地域社会の発展に寄与する銀行」です。長期ビジョンは「地域経済の好循環サイクルを実現し、地域とともに成長する金融グループ」。
- 2025年4月からの中期経営計画「Empower 2025」の重点戦略は、預貸金・有価証券運用の強化、地域課題解決の先導、グループ連携とアライアンスの強化、人的資本投資の増強と最適化の4つです。
- 2026年度は「生成AI活用元年」と位置付け、業務を効率化して生まれた余力を、営業店の支援や新しい事業に回すとしています。2026年4月には新本店がグランドオープンしました。
| 指標(2027年度の目標) | 見直し前 | 見直し後(2026年5月12日) | 2025年度の実績 |
|---|---|---|---|
| 純利益(連結) | 90億円 | 110億円 | 91億円(※) |
| 単体コア業務純益 | 120億円 | 150億円 | 111億円 |
| 単体コアOHR(経費の割合) | 70.0%以下 | 65.0%以下 | 71.4% |
| 連結ROE | 5.5%以上 | 7.0%以上 | 6.36% |
| 連結自己資本比率 | 10.0%程度 | 10.0%程度 | 9.99% |
※有報の計画の表では、億円未満を切り捨てて90億円と書かれています(この記事では四捨五入で91億円)。
会社は、貸出を中心とする本業の収益が順調なことと、政策金利が計画をつくったときの想定より高いことから、目標を引き上げました。一方で、株主が期待するもうけの水準(株主資本コスト)を「概ね7%程度」とみて、ROE6.36%はまだそれを下回っていると自ら書いています。
助手:はづき会社の資料で、学生がまず読んでおくといいところはどこですか?
Lukeまず読むのは、有報の「経営方針」のところです。経営理念と、いまの計画「Empower 2025」の4つの柱がまとまっているからです。生成AIで仕事を効率化する話も載っていて、面接で話す志望動機の土台になりますよ。
琉球銀行のディスクロージャー誌(統合報告書にあたるもの)は、今回の確認では中身まで読めていません。
8. 選考で数字をどう使うか
有報には、若手の育て方が具体的に書かれています(琉球銀行単体)。
- 3年育成プログラム:新入行員から3年目まで。1年目から「事業性フィールド」(会社向け)と「リテールフィールド」(個人向け)の2つに分けて育てます。新入行員には人事部と営業店が年5回のフォローアップ面談をします。
- ファーストメンター制度:同じ店舗の入行3年目以降の行員が、新入行員1人のメンターになります。
- 外部への研修派遣:2025年度は51名を、銀行・IT・シンクタンク・官公庁などに派遣しました。行内の公募で異動した人は8名です。
会社が採用ページで求める人物像には、「地域と共に新しい価値を創造し、人々の暮らしを豊かにしようとする使命感」などが並んでいます。
助手:はづき選考では、ここまでの数字をどう使えばいいですか?
Luke志望動機は「観光や住まいなど、沖縄の成長をお金の面から支えたい」とつなげればOKです。貸出金は5年で増え続けていて、会社も地域とともに成長すると書いているからです。逆質問は、若手の育て方や生成AIの使い方を聞くと話が深まりますよ。
- 志望動機:「貸出金が5年で18,044億円から20,797億円に増えた(連結)。県内の会社や住宅ローンの資金需要に応える中で、自分はどう関わりたいか」とつなげます。数字を使うときは「2026年3月期・連結」のように、年度と範囲まで言えると正確です。
- 逆質問:「3年育成プログラムで、若手はどんな場面で成長を感じていますか」「生成AIで生まれた余力を、若手はどんな仕事に使っていますか」のように、これからの取り組みを聞くと会話が深まります。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)琉球銀行が採用で求める人物像(推定)とES
琉球銀行が自分の言葉で書いていること
地域と共に新しい価値を創造し、人々の暮らしを豊かにしようとする使命感
―採用ページ
柔軟な発想をもち、挑戦を恐れず、相手の立場を尊重し、地域共創を目指す人
―採用ページ
困難な状況にも真摯に向き合い、臆せず挑戦する情熱と自律的にやり抜く行動力
―採用ページ
ESカルテでの見方
銀行業の仕事でよく使われる力は実行力・発信力・規律性・主体性・傾聴力です(総務省「就業構造基本調査」と厚生労働省「job tag」から当サイトが算出)。ESカルテでは、これと琉球銀行の言葉を合わせて、ほかの企業と比べて琉球銀行で特に求められる力を「発信力・実行力・傾聴力」と推定しています。
公開情報からの当サイトの推定で、琉球銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
琉球銀行の平均年収はいくらですか?
639.5万円です(2026年3月期の有報、銀行本体1,407人の平均・39歳5か月)。5年で5.5%増えました。琉球銀行は持株会社がないので、学生が入る銀行の数字です。
琉球銀行の業績は伸びていますか?
経常収益は5年で40.9%、純利益は62.5%増えました(純利益56億円→91億円)。大きく伸びたのは2026年3月期で、金利が上がって貸出金の利息が増えたのが中心です。会社は2027年度の純利益の目標を110億円に引き上げています。
琉球銀行の自己資本比率は低いですか?
会計上は4.68%ですが、銀行の仕組み上ふつうの水準です。規制上の自己資本比率(国内基準・連結)は9.99%です(2026年3月末)。
関連する記事
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 愛媛銀行の業績と年収を有報で読む
- 名古屋銀行の業績と年収を有報で読む
- 千葉銀行の年収・働き方
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 新卒3年以内離職率|全国平均と、届出のある会社の中央値
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 琉球銀行「有価証券報告書」第110期(2026年3月期。書類管理番号 S100YCM2)主要な経営指標等・沿革・事業の内容・経営方針・人材の育成及び社内環境整備に関する方針・指標及び目標・経営者による分析・従業員の状況・業種別貸出状況・自己資本比率等の状況・監査報告書
- 琉球銀行「有価証券報告書」第106期〜第109期(S100OIFE・S100R1OH・S100TR2A・S100W0MP)主要な経営指標等・従業員の状況・連結損益計算書・連結貸借対照表・自己資本比率等の状況
- 琉球銀行 採用ページ
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-11-10。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。