南都銀行(銀行業・証券コード 8367)の業績と年収を、有価証券報告書の5年分と決算短信で確かめました。奈良県を地盤にする地方銀行で、持株会社ではなく、有価証券報告書を出している会社が学生の入る銀行そのものです。数字の読み解きには、会計士でもある当サイト運営者のLukeが加わっています(数字の読み方)。
この記事の結論
- 純利益は、2022年3月期の119億円から2026年3月期の171億円へ、5年で43.8%増えました。2023年3月期に47億円まで下がったのは、国債などの債券を売った損が大きかった年です。
- 最近2年の伸びの中心は、金利の上昇で増えた貸出金の利息です(資金利益 429億円→610億円、2024年3月期→2026年3月期)。
- 自己資本比率4.49%は、銀行の仕組み上ふつうの水準です。銀行の健全性を見る規制上の自己資本比率(国内基準・連結)は12.82%で、5年で上がってきました。
- 平均年収721.5万円は、銀行本体の2,169人の平均です(前期比0.5%増、平均39.1歳)。持株会社の数字ではありません。
この記事は、会社が公表した資料の数字だけで書いています。口コミサイトの評判は使っていません。
1. 南都銀行の業績5年|経常収益と純利益
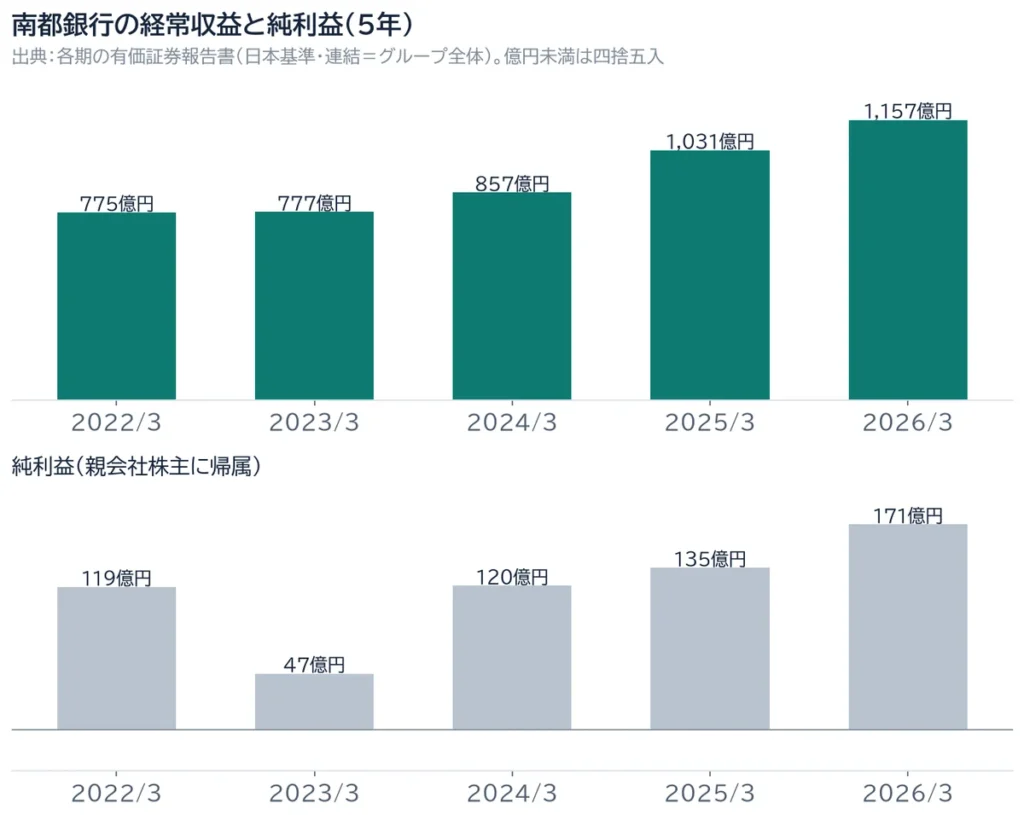
| 決算期 | 経常収益 | 経常利益 | 純利益 | ROE | 連結従業員 |
|---|---|---|---|---|---|
| 2022年3月期 | 775億円 | 180億円 | 119億円 | 4.09% | 2,424人 |
| 2023年3月期 | 777億円 | 63億円 | 47億円 | 1.72% | 2,368人 |
| 2024年3月期 | 857億円 | 166億円 | 120億円 | 4.28% | 2,336人 |
| 2025年3月期 | 1,031億円 | 197億円 | 135億円 | 4.68% | 2,338人 |
| 2026年3月期 | 1,157億円 | 248億円 | 171億円 | 5.90% | 2,352人 |
日本基準の連結決算です。純利益は親会社株主に帰属する当期純利益、経常収益は銀行の「売上」にあたります。銀行の有価証券報告書には「営業利益」の行がないので、利益は経常利益と、利息のもうけを表す資金利益で見ます。有報も、この期間を「2021年度」〜「2025年度」と書いています(2025年度=2026年3月期)。
5年で、経常収益は49.2%、経常利益は38.0%、純利益は43.8%増えました。2026年3月期だけを見ると、経常収益は12.2%、経常利益は26.2%、純利益は26.3%の増加です。
経常収益が伸びた理由は「貸出金の利息」
経常収益が大きく増えたのは、2025年3月期(+173億円)と2026年3月期(+126億円)です。有報は、どちらの年も貸出金利息が増えたことを一番の理由にしています(2025年3月期は有価証券の利息配当金も)。2024年3月期(+80億円)は、貸出金利息に加えて、手数料(役務取引等収益)と株式等売却益が増えました。
 助手:はづき
経常収益が5年で49.2%も増えたのは、何が増えたからなんですか?
 Luke
いちばん増えたのは、貸したお金の利息です。金利が上がって、ここ2年は利息の入り方が大きく増えたからです。株を売った益のような一回きりのもうけとはちがう、と覚えておけば十分ですよ。
2. 本業のもうけ|2023年3月期の落ち込みと、その後の回復
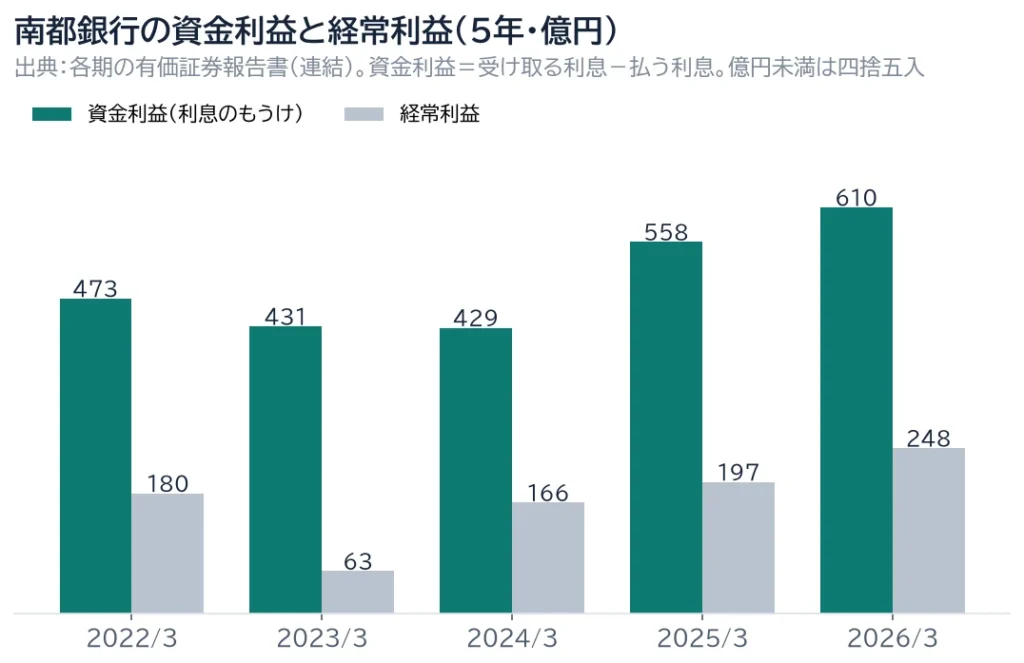
資金利益は、受け取る利息から払う利息を引いた、銀行の稼ぎの中心です。
| 項目(連結) | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|---|
| 資金利益 | 473億円 | 431億円 | 429億円 | 558億円 | 610億円 |
| 役務取引等利益(手数料) | 99億円 | 107億円 | 113億円 | 115億円 | 114億円 |
| 国債等債券損益 | -5億円 | -89億円 | 9億円 | -21億円 | -13億円 |
| 営業経費 | 402億円 | 395億円 | 405億円 | 443億円 | 451億円 |
| 株式等関係損益 | 17億円 | 11億円 | 33億円 | 40億円 | 39億円 |
出典:各期の有価証券報告書「当連結会計年度の経営成績の分析」(百万円を億円に四捨五入)
- 2023年3月期:国債などの債券を売ったことによる損(国債等債券損益)が89億円の赤字になり、資金利益も431億円に減りました。純利益は47億円まで下がりましたが、翌年は債券の損が9億円の黒字に戻り、純利益は120億円に回復しています。
- 2025年3月期・2026年3月期:資金利益は2年で429億円から610億円に増えました。2026年3月期(南都銀行1社)は、預金に払う利息も38億円から118億円に増えましたが、貸出金の利息が435億円から551億円へ117億円増え、それを上回りました。
助手:はづき純利益が一度47億円まで下がったのは、何があったんですか?
Lukeその年は、持っていた債券を売って出た損が大きかったからです。本業の利息のもうけがこわれたわけではありません。そのあとは利息のもうけが610億円まで増えて、利益は戻っています、と見ておけばOKですよ。
預金と貸出金は5年で増え続けた
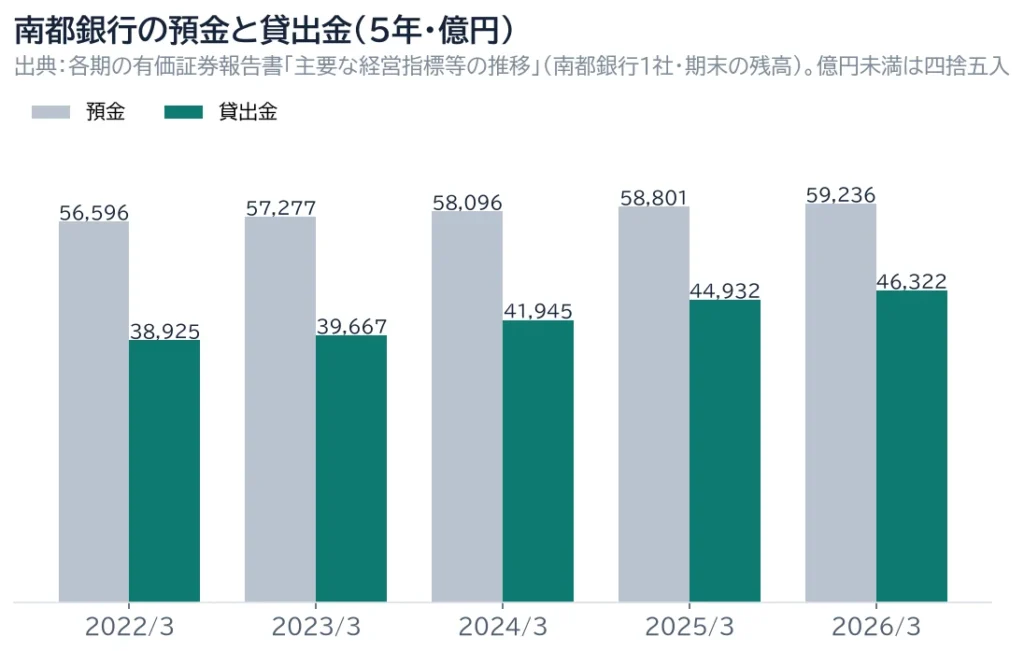
貸出金は38,925億円から46,322億円に(5年で19.0%増)、預金は56,596億円から59,236億円に増えました(南都銀行1社・期末)。2026年3月期の有報は、住宅ローンなど個人向けの貸出と、企業向けの貸出が増えたと説明しています。連結の貸出金は46,013億円で、総資産の68.9%を占めます。
3. 自己資本比率4.49%と、規制上の12.82%
| 決算期 | 自己資本比率(会計上・連結) | 規制上の自己資本比率(国内基準・連結) |
|---|---|---|
| 2022年3月期 | 4.09% | 9.60% |
| 2023年3月期 | 4.01% | 9.25% |
| 2024年3月期 | 4.40% | 10.77% |
| 2025年3月期 | 4.05% | 11.31% |
| 2026年3月期 | 4.49% | 12.82% |
助手:はづき自己資本比率が4%くらいって、ほかの業界と比べるとすごく低くて心配になります。
Luke心配しなくて大丈夫です、銀行ではふつうの数字です。預金で集めたお金を貸す仕組みなので、自分のお金の割合は低く出るからです。安全かどうかは国が決めた別の物差しで見ていて、そちらは12.82%まで上がってきていますよ。
規制上の自己資本比率は、貸出などの中身に応じて重みを付けた資産で割るので、会計上の比率とは別の数字になります。南都銀行は海外に営業拠点がないので国内基準が使われ、最低でも4%を保つ決まりです。2024年3月31日からは、貸出のリスクを銀行自身のデータで測る「基礎的内部格付手法」を使っています。中期経営計画では、連結の自己資本比率を11〜12%の範囲に保つことを目標にしています。
4. 会計士が有報で見る箇所|中小企業向け貸出金の備え
監査法人が特に注意して確かめた点(監査上の主要な検討事項)は、中小企業向け貸出金の貸倒引当金(貸したお金が返ってこないときに備えて積んでおくお金)の見積りです。取引先の中心が中小企業で、経営改善計画が実現できるかの見込みや、物価高騰の影響をどう判断するかで、積む金額が変わるためです。中小企業向け貸出金(南都銀行1社)は16,407億円です。
不良債権の比率(金融再生法の開示債権)は、1.35%→1.46%→1.36%→1.35%→1.23%(2022年3月期〜2026年3月期)と、直近は下がっています。
助手:はづき会計士さんは、南都銀行の有報でどこに注目するんですか?
Luke私が見るのは、地元の中小企業に貸したお金の備えです。取引先の先行きの予想が入るので、監査法人も特に注意して確かめています。返ってこないおそれのある貸出の割合は1.23%まで下がってきていますよ。
5. 南都銀行の平均年収は721.5万円|銀行本体の数字
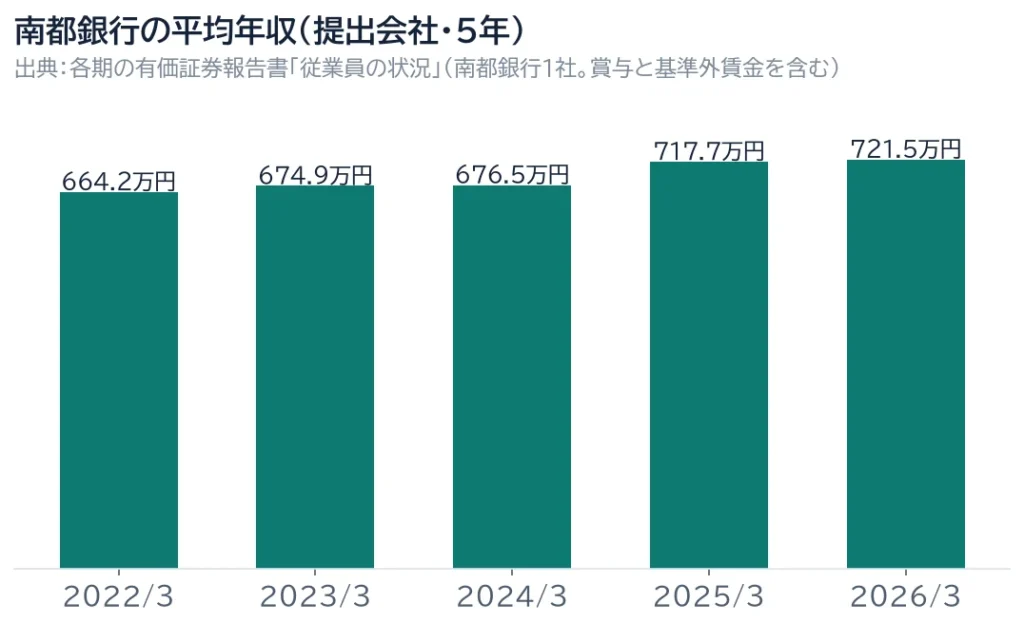
| 決算期 | 平均年収 | 平均年齢 | 平均勤続 | 提出会社の従業員 |
|---|---|---|---|---|
| 2022年3月期 | 664.2万円 | 39.9歳 | 17.4年 | 2,146人 |
| 2023年3月期 | 674.9万円 | 40.3歳 | 17.7年 | 2,103人 |
| 2024年3月期 | 676.5万円 | 40.1歳 | 17.6年 | 2,095人 |
| 2025年3月期 | 717.7万円 | 40.0歳 | 17.2年 | 2,139人 |
| 2026年3月期 | 721.5万円 | 39.1歳 | 16.5年 | 2,169人 |
- 南都銀行は持株会社ではなく、有価証券報告書を出している会社=銀行本体です。提出会社の2,169人は連結の2,352人の92.2%で、全員が銀行業務の所属です。メガバンクのように「持株会社の年収が高く出る」ずれはありません(持株会社の年収がアテにならない理由)。
- 平均年収は賞与と基準外賃金(残業代など)を含みます。2026年3月期は前期比0.5%増でした。平均年齢は40.0歳から39.1歳に下がっています。
- 有報によると、初任給の引き上げを続けており、2027年4月には大卒の初任給を月285,000円にします。給与は役割・職責と成果に応じた体系で、2025年5月からは従業員に自社の株を渡す制度(株式付与ESOP信託)も始めています。
助手:はづき平均年収721.5万円は、入社する人の数字として見ていいんですか?
Lukeはい、学生が入る銀行そのものの数字として見てOKです。南都銀行は持株会社がなく、有報を出している会社が銀行本体だからです。ただ平均39.1歳の人たちの平均なので、若手の給与そのものではない、と覚えておけば十分ですよ。
同業(銀行業)と比べると
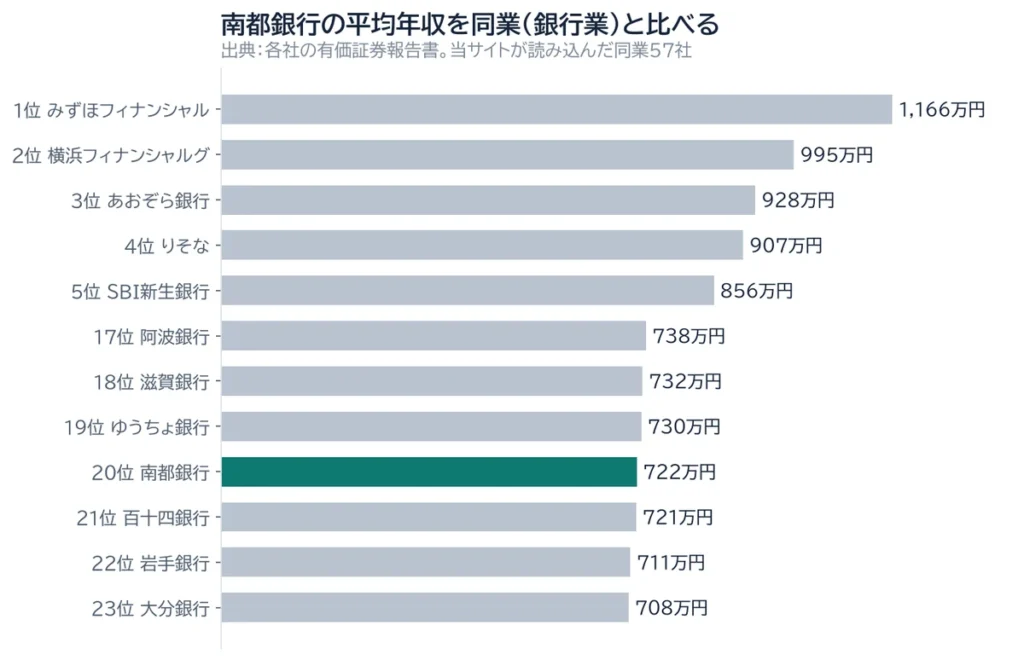
平均年収722万円(四捨五入)は、銀行業57社の中で20位、中央値(684万円)より38万円高い水準です。上位には持株会社(〇〇フィナンシャルグループなど)が並んでおり、本社機能だけの会社の平均は高く出やすい点に注意してください。
6. 南都銀行の残業・有給・育休・女性管理職(届出値と有価証券報告書)
| 項目 | 南都銀行 | 同業の中央値 |
|---|---|---|
| 月平均残業時間 | 8.0時間 | 9時間(45社) |
| 有給休暇の取得率 | 75.1% | 70.5%(37社) |
| 男性の育児休業取得率(しょくばらぼ) | 36.8% | 100%(51社) |
| 管理職に占める女性の割合 | 16.4% | 15.8%(56社) |
| 男女の賃金の差異(正社員) | 58.8% | 65.5%(56社) |
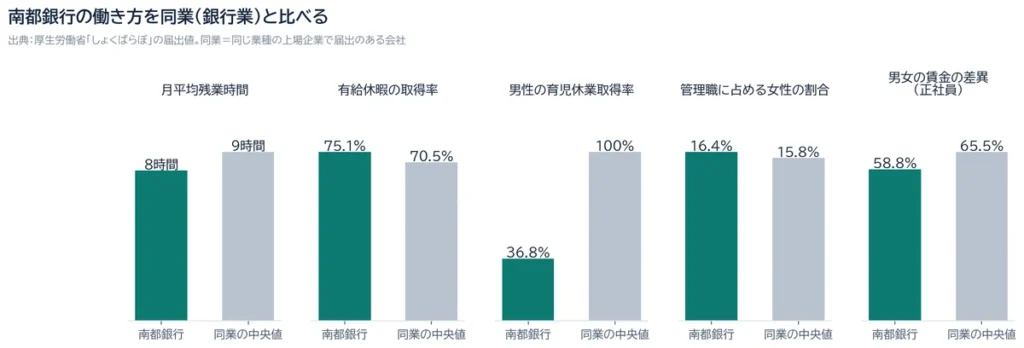
出典:厚生労働省「しょくばらぼ」の届出値(残業時間は正社員が対象)。
- 男性の育休は、資料によって数字が大きくちがいます。 しょくばらぼの届出は36.8%ですが、有報の「男性労働者の育児休業取得率」は100.0%です(2026年3月期)。有報は、育休に加えて育児目的の休暇も含めた割合で計算していると注記しています。グループ全体で「5日以上取った男性」は95.0%で、会社は2028年3月末までに100%を目標にしています。しょくばらぼの36.8%がどの年度・どの数え方かは、公開資料では確認できませんでした。
- 管理職(課長級以上)に占める女性の割合は、14.8%→16.0%→16.6%→16.4%(2023年3月期〜2026年3月期)。会社の目標は2028年3月末までに20%以上です。
- 男女の賃金の差異(正社員)は、53.8%→53.6%→56.7%→58.8%と、少しずつ縮まっています。
助手:はづき男性の育休が36.8%と100.0%って、どっちが正しいんですか?
Lukeどちらもまちがいではなく、数え方がちがうんです。有報の100.0%は、育休に加えて子育てのための休暇も数に入れているからです。くらべるときは「どの数え方の数字か」をひとこと添えれば十分ですよ。
7. 経営計画と、読んでおきたい資料
有報の「経営方針、経営環境及び対処すべき課題等」には、南都銀行の考え方がまとまっています。
- 経営ビジョンは「活力創造銀行」です。
- 2020年度から2029年度の経営計画「なんとミッションと10年後に目指すゴール」では、奈良県のGDP(県内総生産)を2016年度比で10%増やすことをゴールにしています。お客さまだけでは解決できない業界やサプライチェーン単位の課題を、銀行グループ自身が担い手の一部になって解決する、という考え方です。
- 2025年度からの中期経営計画「人財の力で地域の活力を創造する」は、「自ら考え行動し、地域の課題を解決する人財の創出」と「地域を支え続けられる健全な経営」の2本立てです。
| 指標(2027年度の目標) | 2025年度実績 | 見直し前 | 見直し後 |
|---|---|---|---|
| 連結ROE | 5.90% | 5.5%以上 | 8.5%以上 |
| 連結の純利益 | 170億円 | 180億円以上 | 300億円以上 |
| OHR(経費÷本業の粗利益) | 64.2% | 65%未満 | 55%未満 |
表の170億円は有報の表記(億円未満切り捨て)で、この記事のほかの箇所の171億円(四捨五入)と同じ年の数字です。2025年度に、ROEとOHRが2027年度の目標を早く上回ったことなどから、目標を引き上げました。2027年3月期の会社予想は、経常利益325億円、純利益220億円です(2026年5月8日の決算短信)。
助手:はづき会社の資料で、学生がまず読んでおくといいところはどこですか?
Lukeまず読むのは、有報の「経営方針」のところです。銀行のもうけの目標と並んで、「奈良県のGDPを10%増やす」という地域の目標が書いてあるからです。この銀行は地域を元気にすることを仕事の中心にしている、とつかめば十分ですよ。
南都銀行のディスクロージャー誌(統合報告書にあたるもの)は、今回の確認では中身まで読めていません。
8. 選考で数字をどう使うか
人の面では、有報に次のような取り組みが書かれています(南都銀行単体、2026年3月末)。
| 取り組み | 中身 |
|---|---|
| 新卒採用 | 毎年100名程度 |
| キャリアチャレンジ制度 | 公募で希望の職種に挑戦できる |
| 外部出向・トレーニー派遣 | 外部出向3名、トレーニー派遣9名(国内6名・海外3名) |
| 副業制度 | 2021年から。31名が利用 |
| キャリア採用 | 在籍180名(うち管理職34名、連結子会社を含む) |
このほか、エンゲージメントスコア(働きがいの調査の点数)は73点で、2027年度に75点以上を目標にしています。健康経営優良法人2026(ホワイト500)にも認定されています。
助手:はづき選考では、ここまでの数字をどう使えばいいですか?
Luke志望動機は「奈良を元気にするという銀行の目標に、自分はこう関わりたい」とつなげればOKです。会社も「自ら考え行動する人財」を計画の軸にしているからです。逆質問は、若手が希望の仕事や出向に挑戦できる仕組みを聞くと話が深まりますよ。
- 志望動機:「奈良県のGDPを2016年度比で10%増やす、という銀行の目標に、自分はどう関わりたいか」とつなげます。数字を使うときは「2026年3月期・南都銀行1社」のように、年度と範囲まで言えると正確です。
- 逆質問:「若手のうちに、キャリアチャレンジ制度や外部出向をどんな形で使えますか」「地域の課題を解決する仕事で、若手が関わった例を教えてください」のように、これからの取り組みを聞くと会話が深まります。
逆質問の作り方は面接の逆質問にまとめています。
応募の前に
自分のESが、どの力を伝えているかを確かめる
経済産業省の社会人基礎力12要素で、伝わっている力と、根拠が見つからない力を返します。根拠として引用できる一文がない力は「判定不能」と出るので、書いたつもりで書けていない場所が分かります。
ESを分析する(無料・登録不要)南都銀行が採用で求める人物像(推定)とES
南都銀行が自分の言葉で書いていること
私たちが求める人物像は、自ら考え、行動する人です。
―採用ページ(→ 主体性)
自分はどうしたいのか、他人の意見を鵜呑みにせず、しっかりと咀嚼したうえで強く主張してほしいです。
―採用ページ(→ 主体性)
…持続的成長と地域課題の解決に向け、「自ら考え行動する人財」の創出を中期経営計画の軸に掲げています。
―2026年3月期の有価証券報告書「人材戦略に関する基本方針等」
ESカルテでの見方
銀行業の仕事でよく使われる力は実行力・発信力・規律性・主体性・傾聴力です(総務省「就業構造基本調査」と厚生労働省「job tag」から当サイトが算出)。ESカルテでは、これと南都銀行の言葉を合わせて、ほかの企業と比べて南都銀行で特に求められる力を「主体性・実行力・発信力」と推定しています。
公開情報からの当サイトの推定で、南都銀行が実際にこの項目・この順番で選考しているわけではありません。(推定の方法)
よくある質問
南都銀行の平均年収はいくらですか?
721.5万円です(2026年3月期の有報、銀行本体2,169人の平均・39.1歳)。前期比0.5%増でした。南都銀行は持株会社がないので、学生が入る銀行の数字です。
南都銀行の業績は伸びていますか?
純利益は5年で43.8%増えました(119億円→171億円)。金利の上昇で貸出金の利息(資金利益)が増えたのが中心です。2027年3月期の純利益の会社予想は220億円です。
南都銀行の自己資本比率は低いですか?
会計上は4.49%ですが、銀行の仕組み上ふつうの水準です。規制上の自己資本比率(国内基準・連結)は12.82%です(2026年3月末)。
関連する記事
- 金融4業界の働き方を比べる|銀行・損保・証券・生保
- 名古屋銀行の業績と年収を有報で読む
- 千葉銀行の年収・働き方
- 北洋銀行の年収・働き方
- 群馬銀行の年収・働き方
- 「平均年収1,421万円」の正体|持株会社の年収がアテにならない理由
- 上場企業の平均年収・残業・女性管理職一覧(業種別)
- 新卒3年以内離職率|全国平均と、届出のある会社の中央値
- 企業研究のやり方|何がどこまで調べられるか
- 面接の逆質問|評価される質問の作り方
出典
- 南都銀行「有価証券報告書」第138期(2026年3月期。書類管理番号 S100YEBM)主要な経営指標等・沿革・事業の内容・経営方針・事業等のリスク・経営者による分析・人材戦略に関する基本方針等・従業員の状況・監査報告書
- 南都銀行「有価証券報告書」第134期〜第137期(S100OLZV・S100R9RV・S100TXF7・S100W4FP)経営者による分析・従業員の状況
- 南都銀行「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月8日)
- 厚生労働省「職場情報総合サイト しょくばらぼ」(会社が届け出た値)
データ取得日:2026-11-07。数字は上の資料の値をそのまま使い、当サイトでは推計していません(増加率・差は、資料の値から計算)。
この記事のグラフは、出典を書いていただければ自由にお使いいただけます(グラフ・表のご利用について)。